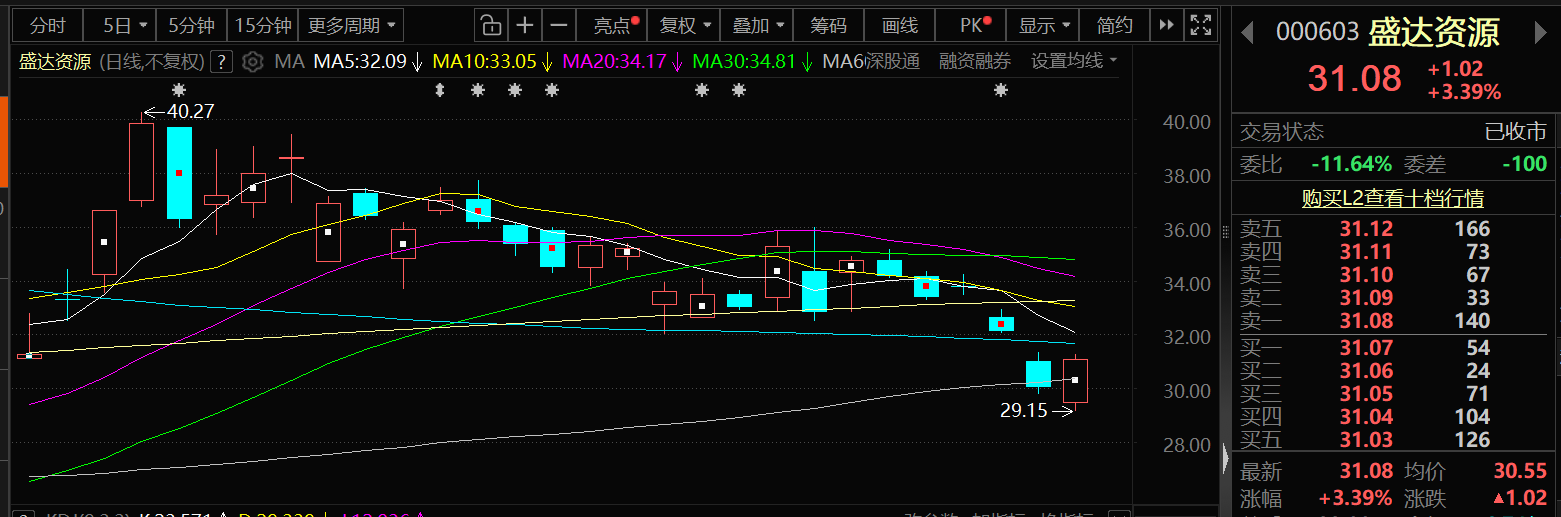
9月29日,盛达资源股价出现上涨,截至29日收盘,盛达资源涨3.39%,报31.08元/股。
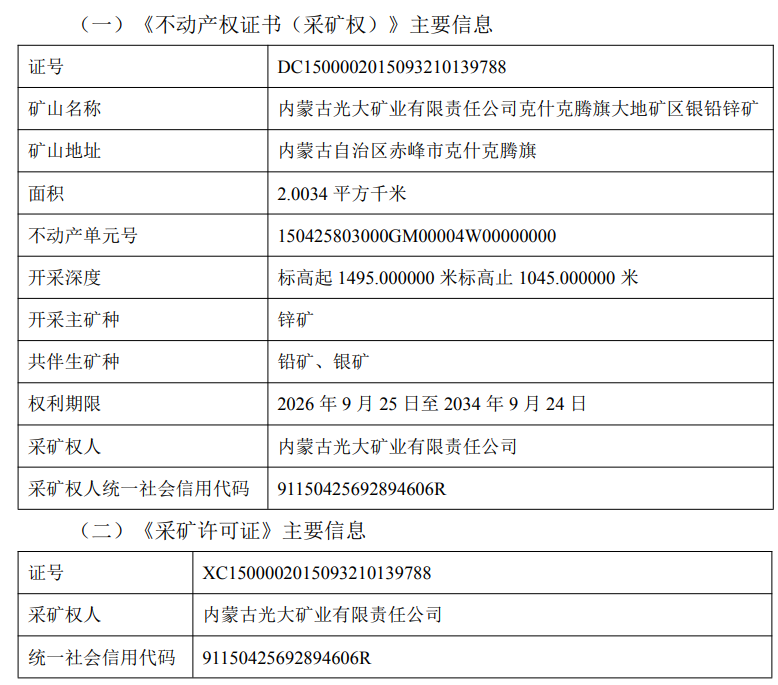
消息面上:盛达资源9月14日晚间公告称,公司全资子公司内蒙古光大矿业有限责任公司近日完成大地矿区银铅锌矿采矿权延续工作,收到赤峰市自然资源局颁发的《不动产权证书(采矿权)》及《采矿许可证》,有效期限为2026年9月25日至2034年9月24日。具体情况如下:
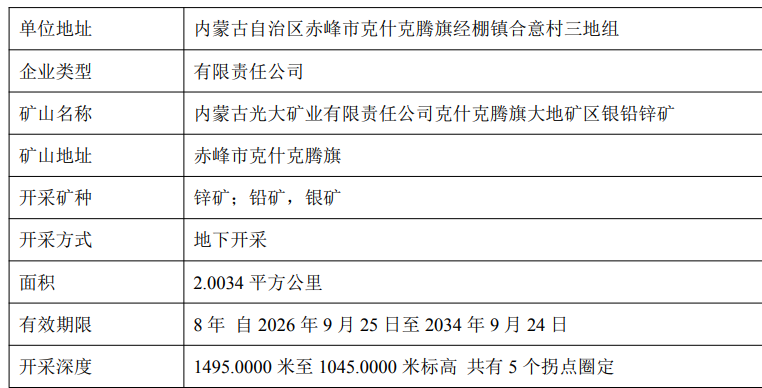
谈及对公司的影响及风险提示,盛达资源表示:公司持有光大矿业 100%的股份,光大矿业是公司的全资子公司,其克什克腾旗大地矿区银铅锌矿设计生产规模为 30 万吨/年,主要产品为含银铅精粉(银单独计价)、含银锌精粉(银单独计价)。根据经内蒙古自治区自然资源厅评审备案的《矿产资源储量评审意见书》(内自然资储评字﹝2026﹞69 号),截至2026 年3 月31日,资源储量估算面积 1.1429 平方公里,估算标高 1495~775 米,光大矿业大地矿区银铅锌矿保有资源量(探明+控制+推断):矿石量638.4 万吨,银金属量376吨,平均品位 153.09 克/吨;铅金属量 108,289 吨,平均品位1.70%;锌金属量229,152 吨,平均品位 3.59%。大地矿区银铅锌矿保有伴生银铜资源量(推断):矿石量 392.8 万吨,银金属量 134 吨,平均品位 34.11 克/吨;铜金属量2,672吨,平均品位 0.17%。 本次光大矿业完成大地矿区银铅锌矿采矿权的延续工作后,下一步将立即推进大地矿区银铅锌矿采矿权与其深部及上部探矿权的系统整合转采工作,为企业长远发展提供资源保障。本次光大矿业取得的采矿许可证系原有采矿许可证的延续,不会对公司当期经营业绩产生重大影响。光大矿业大地矿区银铅锌矿产品价格受经济环境、供需关系、产业政策等多方面因素的影响,敬请广大投资者注意投资风险。
盛达资源公告的投资者关系管理信息20260914显示:
问:公司今年银金属产量预计?未来几年银金属增量预计?
公司子公司金山矿业 2024 年完成采矿工程和选矿厂技术改造后,采矿及选矿能力有所提升,产能逐渐释放。2026 年上半年度,公司矿产银金属产量同比增加 8.82%,公司今年具体的银金属产量数据请关注公司 2026 年年度报告。
金山矿业目前正在积极开展额仁陶勒盖 III-IX 矿段银矿 90 万吨/年地下开采工程建设工作,金山矿业产能扩建完成后,银金属产量会有所增加;银都矿业今年完成了拜仁达坝银多金属矿采矿权与外围 1.43 平方公里探矿权的部分整合工作,采矿权矿区面积由 5.1481
平方公里增加至 5.5395 平方公里,新增面积的矿区投产后,银都矿业未来的银金属产量亦可得到一定的补充;东晟矿业巴彦乌拉银多金属矿 25 万吨/年采矿项目正在建设中,德运矿业目前正在办理巴彦包勒格矿区银多金属矿(证载生产规模:90 万吨/年)矿山建设前的报建手续,广西金石矿业正处于妙皇铜铅锌银矿(证载生产规模:66 万吨/年)矿山建设前的发改委核准阶段,未来矿山建成投产后会给公司银金属产量带来增长。
问:鸿林矿业今年产量预计?
鸿林矿业菜园子铜金矿工业矿体金金属平均品位 2.82 克/吨,铜金属平均品位 0.48%,证载生产规模 39.60 万吨/年。鸿林矿业于 2025年 9 月进入试生产阶段,2025 年试生产的产品为铜金混合精粉,产量为 423.03 吨。鸿林矿业于今年 5 月末取得菜园子铜金矿采矿区《安全生产许可证》后开展了采矿工作,进入井下开采状态;7 月末取得菜园子铜金矿尾矿库《安全生产许可证》后开展了选矿工作,菜园子铜金矿进入正式投产阶段。鸿林矿业今年具体的产品产量数据请关注公司 2026 年年度报告。
问:鸿林矿业的回收率是多少?
鸿林矿业目前的金金属回收率在 90%左右,铜金属回收率在93%左右。
问:伊春金石矿业的矿山建设进展?达产后的产量预计?
伊春金石矿业目前正在办理 460 高地铜钼矿的探转采手续,力争今年取得采矿许可证。矿山建设有关手续办理完毕、各项工程施工结束后,由当地安监部门验收合格后申办安全生产许可证,取得安全生产许可证后,按照矿山资源储量和生产能力制定生产计划。公司将全力加快新并购矿山的证照办理和建设速度,顺应行业周期,争取尽快出产,保障公司长期稳定经营和可持续发展。伊春金石矿业具体产量以达产后数据为准。
问:公司的黄金以什么状态出售?
公司矿产黄金目前主要以精粉的形式出售,目前含黄金的产品来自金山矿业和鸿林矿业,金山矿业的主要产品为含金银精粉(金单独计价),鸿林矿业的主要产品为铜金混合精粉(金单独计价)。
问:伊春金石矿业 460 高地铜钼矿矿山后续建设是否会有配套融资?
公司有充足稳定的现金流,在用公司自有资金进行矿山建设的同时,也会视资金使用情况向金融机构融资。融资结构将结合整体规划搭建,目前无实质性障碍。
问:东晟矿业明年的产量预计?
东晟矿业目前正在进行矿山建设工作,力争今年完成建设,争取做到早投资、早收益。东晟矿业不需要建设选矿厂和尾矿库,矿区建成后将与公司子公司银都矿业签订委托加工协议,拟由银都矿业代加工后进行销售。东晟矿业已取得的巴彦乌拉银多金属矿《采矿许可证》生产规模为 25 万吨/年,银金属平均品位 284.90 克/吨,具体产量以投产后数据为准。
问:公司后续会做股权激励吗?
公司 2024 年实施了员工持股计划,本次员工持股计划第二个锁定期将于 2026 年 9 月 25 日届满。为进一步完善公司长效激励机制,吸引和保留优秀人才,充分调动员工的积极性,提高团队凝聚力,助力公司持续稳健、高质量长远发展,公司未来将在适宜时机实施股权激励。
问:公司未来并购矿种主要有哪些?
公司目前的并购标的选择还是以银、金、铜等优质金属原生矿产资源为主。
问:公司矿山产品的销售节奏?
公司下属矿业子公司会根据有色金属行业的市场变化情况,灵活调整产品销售节奏。关于公司 2026 年度矿山产品的生产和销售情况,请关注公司 2026 年年度报告。
此外,盛达资源之前发布的2026年半年度报告显示:2026年上半年,公司实现营业总收入11.52亿元,同比增长27.08%;归母净利润3.9亿元,同比增长456.46%。

谈及的主要的业绩驱动因素,盛达资源表示:公司业绩主要来源于贵金属、工业金属矿的采选及销售业务,与国内外宏观经济状况息息相关。全球经济景气度、 金融市场环境、有色金属供需状况及价格等因素都将影响公司经营业绩。公司在产矿山资源主要集中在内蒙古自治区中 东部,受气候因素影响,公司第一季度基本没有产出,公司一季度利润主要来源于前一年未发货的库存出售。报告期内, 公司生产经营正常,采选作业正常开展,公司子公司金山矿业 2024 年完成采矿工程和选矿厂技术改造后,采矿及选矿能 力有所提升,产能逐渐释放。2026 年上半年度,公司矿产银金属产量同比增加 8.82%;金金属产量同比增加 413.05%; 铅金属产量同比减少 13.67%;锌金属产量同比减少 16.43%。报告期内,国内银、金、铅、锌金属均价同比分别变动 147.06%、44.53%、-1.76%、3.98%(数据来源:上海有色网),受益于贵金属价格上涨,公司实现营业收入 115,160.42 万元,同比增长 27.08%,其中有色金属采选收入 101,669.04 万元,同比增长 58.87%;归属于上市公司股东的净利润 39,005.99 万元,同比增长 456.46%。2026 年上半年度,公司矿产银金属收入占有色金属采选收入的比重为 70.38%,占 营业收入的比重为 62.14%,矿产银金属销售产生的利润占公司有色金属采选利润的比重为 71.51%。2026 年下半年,公 司将加速推进相关矿山的建设投产,加强安全生产,同时控制生产成本,保障全年生产目标实现,并抓住金属价格走势 向好的有利局面,科学制定销售方案,实现公司经营效益的最大化。
对于公司的主营业务,盛达资源在其半年报中介绍:公司主营贵金属、工业金属矿的采选和销售,截至本报告披露日,公司拥有 9 家矿业子公司,包括银都矿业、金山 矿业、光大矿业、金都矿业、鸿林矿业、东晟矿业、德运矿业、伊春金石矿业和广西金石矿业。银都矿业、光大矿业和 金都矿业下属矿山为银铅锌矿矿山,金山矿业下属矿山为银金矿矿山,以上 4 座矿山均为在产矿山。报告期内,银都矿 业积极推进拜仁达坝(北矿区)银多金属矿探转采工作,完成拜仁达坝银多金属矿采矿权(矿区面积:5.1481 平方公里) 和外围拜仁达坝银多金属矿普查探矿权(勘查面积:1.43 平方公里)的部分整合工作,并于 2026 年 1 月收到赤峰市自然 资源局颁发的拜仁达坝银多金属矿《不动产权证书(采矿权)》《采矿许可证》和拜仁达坝银多金属矿普查《不动产权证书(探矿权)》,新《采矿许可证》矿区面积由 5.1481 平方公里增加至 5.5395 平方公里,有利于增加银都矿业的矿山 可开采储量、延长矿山服务年限,为企业长远发展提供资源保障。金山矿业额仁陶勒盖Ⅲ-IX 矿段银矿 90 万吨/年地下开 采工程项目取得内蒙古自治区发展和改革委员会核准的批复,并于 2026 年 4 月收到内蒙古自治区发展和改革委员会发至 呼伦贝尔市发展和改革委员会的《内蒙古自治区发展和改革委员会关于内蒙古金山矿业有限公司额仁陶勒盖Ⅲ-IX 矿段 银矿 90 万吨/年地下开采工程核准的批复》(内发改产业发展字〔2026〕336 号),有利于推进金山矿业产能扩建。此外, 金山矿业于 2026 年 5 月完成了内蒙古自治区新巴尔虎右旗额仁陶勒盖矿区西区外围银矿勘探探矿权的延续工作,勘查面 积为 10.1106 平方公里,勘查矿种为银矿,目前金山矿业正在开展相关探矿工作。鸿林矿业按照国家相关规定及法律法 规要求进行试生产,于 2026 年 5 月取得菜园子铜金矿采矿区《安全生产许可证》,井下进入全面开采状态。待产矿山中, 东晟矿业于 2026 年 5 月完成巴彦乌拉银多金属矿采矿权的延续工作,矿区面积为 2.2999 平方公里,开采矿种为银矿、 铅矿、锌矿、金矿、镓矿、硫铁矿、砷,矿山设计生产规模为 25 万吨/年,目前东晟矿业正在进行矿山建设工作,该矿 区建成后将通过与银都矿业签订委托加工协议,拟由银都矿业代加工后进行销售。德运矿业已取得的《采矿许可证》生 产规模为 90 万吨/年,目前正在办理巴彦包勒格矿区银多金属矿矿山建设前的报建手续;除采矿权外,德运矿业还拥有 一宗巴彦包勒格区铅锌多金属矿勘探的探矿权,已取得面积为 26.6271 平方公里的不动产权证书(探矿权),目前正在 办理勘查许可证。为保障公司可持续发展,增厚公司矿产资源储量,2026 年 1 月,公司完成了伊春金石矿业 60%股权的 收购,2026 年 7 月,伊春金石矿业完成了黑龙江省大兴安岭新林区 460 高地岩金矿勘探探矿权的延续工作,面积为 5.286 平方公里,伊春金石矿业目前正在办理 I 号铜钼矿带,即 460 高地铜钼矿探矿权转采矿权的相关手续;2026 年 2 月, 公司完成了广西金石矿业 55%股权的收购,广西金石矿业已取得的妙皇铜铅锌银矿采矿权《采矿许可证》生产规模为 66 万吨/年,除采矿权外,广西金石矿业还拥有花蓬-那宜铜铅锌银矿探矿权(勘查面积:8.2846 平方公里)、花候-花仪铜 铅锌银矿探矿权(勘查面积:30.52 平方公里),广西金石矿业正处于妙皇铜铅锌银矿矿山建设前的发改委核准阶段,力 争尽快完成矿山建设;2026 年 6 月,公司完成了德运矿业 20%股权及部分债权的收购,公司持有德运矿业的股权由 54% 增至 74%,公司拥有银、铅、锌金属资源量的权益进一步增厚;2026 年 6 月,公司收购了鸿林矿业 2.6186%股权,本次 交易完成后,公司持有鸿林矿业的股权将由 53%增至 55.6186%,公司拥有金、铜金属资源量的权益将进一步增厚,目前 公司正在办理相关资产的交割过户等手续。
在公告公司面临的风险和应对措施时,盛达资源介绍金属价格波动风险时表示:公司主要产品银、金、铜、铅、锌等属于国际大宗商品,公司经营业绩与矿产品价格波动有较大关联。商品价格受 经济环境、供需关系、通货膨胀、美元走势、地缘政治等多方面因素的影响。公司将在提升产品开发利用效率的同时, 持续关注国内外宏观经济形势和政治环境,研判金属价格走势,制定可行的营销策略,同时合理利用金融衍生工具对冲 价格风险,减少市场价格波动对公司业绩的影响
从SMM1#银今年上半年均价的表现来看:2026 年上半年白银走出 “尖顶倒 V、阶梯下行” 的极端行情,核心由现货基本面异动与美联储货币政策转向两大主线交织驱动。年初现货挤仓行情发酵,叠加宽松预期提供估值支撑,共同推升银价创下 30900 元 / 千克的历史峰值;随后降息预期从充分定价到彻底逆转,通胀持续超预期强化紧缩预期,银价进入趋势性下行通道,6 月触及 13816 元 / 千克的半年低点,较峰值回撤 55%。具体的价格方面:6月30日的均价13926元/千克,与2025年12月31日的均价18430元/千克相比,其均价上半年下跌了4504元/千克,跌幅为24.44%。SMM1#银今年上半年的半年度日均价为19954.01元/千克,与2025年上半年的半年度日均价8161.26元/千克相比,其半年度日均价上涨了169%。
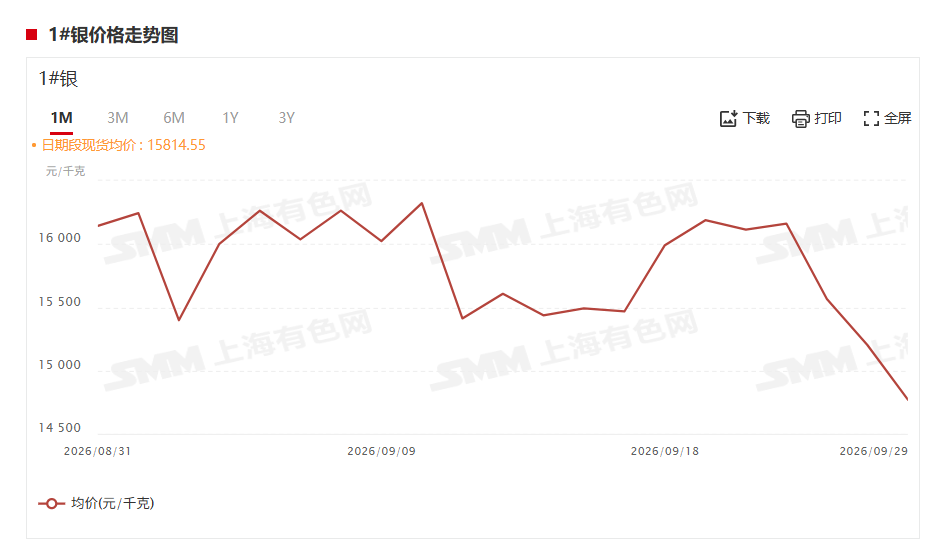
现货方面:9月29日,SMM1#银上午的均价较前一交易日跌2.84%。
现货市场方面,沪银主力合约与金交所白银T+D基差维持50-60元/千克区间,早盘持货商报价较上个交易日变化较小,部分贸易商因临近假期暂停报盘,报价价差较大。上海地区早盘报价对SHFE主力合约2612贴水60-50元/千克,或对金交所Ag(T+D)平水至升水10元/千克。下游正常询价采购,成交偏向主流报价中低幅,部分当月票订单成交偏向高幅,以小单为主。
整体来看,贵金属短期缺乏进一步宽松预期的支撑,当前市场交易逐步转向美国核心经济数据,9月PCE及非农数据将成为后续判断美联储货币政策路径的重要依据。白银现货市场整体成交正常,成交集中在金交所Ag(T+D)平水至小幅升水区间。
推荐阅读: