美联储10月再次加息的预期正在快速升温。周三,美联储理事迈克尔·巴尔(Michael Barr)明确表示可能需要进一步调整利率,同日公布的经济数据则显示,美国企业活动和就业增长明显加快,通胀压力也在重新上升。
市场迅速重新定价。芝加哥商品交易所(CME)的FedWatch工具显示,美联储10月27日至28日会议加息概率从约50%升至73%;2年期美债收益率跳升逾13个基点至4.9%,10年期收益率升至5.11%上方,创2007年以来最高。
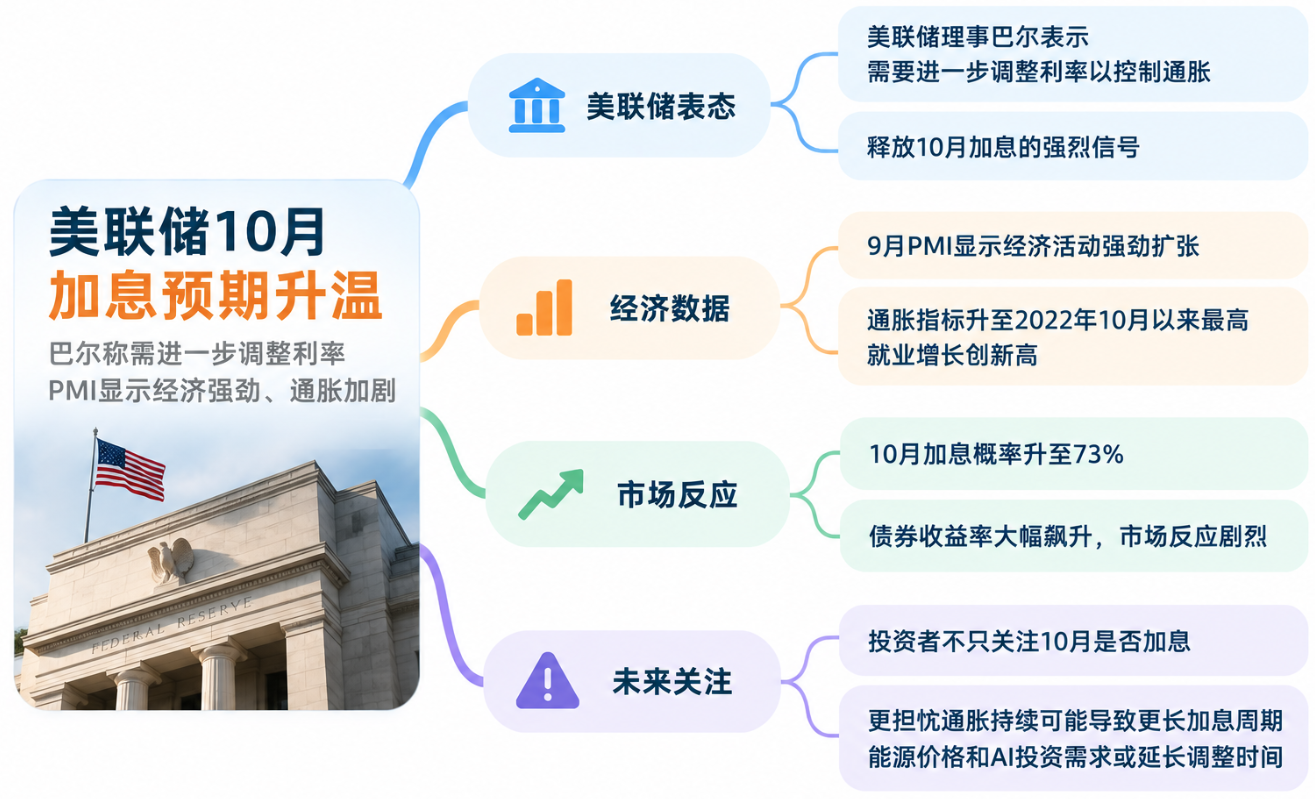
巴尔在芝加哥一场住房会议准备的讲话中表示,他认为上周加息25个基点后,美联储仍有更多工作要做。
“在我的基准情景中,可能需要进行进一步的政策调整,以确保通胀及时回落至目标水平。”巴尔说。他同时强调,可持续增长和最大就业都需要价格稳定作为基础。
当天公布的标普全球(S&P Global)采购经理人指数进一步强化了这一判断。9月服务业指数升至58.7,为59个月来最高;制造业指数升至57,为53个月来最高。综合PMI达到58.4,创62个月新高。指数高于50意味着经济活动处于扩张状态。
更令债券市场担忧的是价格指标。标普全球表示,其整体通胀指标升至2022年10月以来最高水平,燃料、运输成本和工资上涨都在推高企业投入成本。
标普市场情报(S&P Market Intelligence)首席商业经济学家克里斯·威廉姆森(Chris Williamson)表示,9月企业投入成本以四年来最快速度上涨,油价上涨推高燃料和运输成本,未来几个月可能进一步增加销售价格和通胀压力。
就业数据同样偏强。企业表示需要增加员工以处理积压订单,PMI调查中的就业增长达到2022年6月以来最快速度。
其中,服务业就业扩张速度达到2022年6月以来最快,制造业就业增速则创2021年2月以来最高。
这些数据与美联储上周的政策转向叠加在一起。上周,FOMC将基准利率提高25个基点至3.75%至4%,这是美联储自2023年以来首次加息。
在提交经济预测的18名会议参与者中,只有两人预计今年不会再次加息。巴尔则称,上周的加息是“一项重要行动”,并表示美联储目前的利率水平“处于不合适的位置”。
“我们朝着正确方向做出了调整。”他说。
本周早些时候,圣路易斯联储主席阿尔贝托·穆萨莱姆(Alberto Musalem)和波士顿联储主席苏珊·柯林斯(Susan Collins)也表示,他们认为还需要进一步加息。两人今年均不是FOMC投票委员。
市场担心的已不只是10月加息
债市的剧烈反应说明,投资者关注的已经不只是下一次会议是否加息。
华尔街目前对后续加息幅度存在明显分歧。
偏鹰派的观点认为,美联储可能需要最多三次25个基点的加息,才能基本逆转2025年的降息。偏鸽派经济学家则认为,上周的加息可能已经是本轮周期的最后一次调整。
这两种观点看似差异很大,但共同点是都把美联储当前行动视为有限度的政策校准,而不是大规模紧缩周期的开始。
历史经验却提供了不同参照。1997年3月,美联储曾加息25个基点后便停止调整,当时美国年度通胀率在三个月内从3%降至2.2%。但除此之外,美联储的加息周期通常远不止一次小幅调整。
德意志银行全球宏观与主题研究主管吉姆·里德(Jim Reid)的数据显示,现代以来最小的加息周期是1986年至1987年的137个基点,中位数为313个基点,平均值则达到478个基点。
里德还援引纽约联储研究指出,市场往往低估美联储整个加息周期最终会达到的幅度。
这也是周三债券市场重新定价的关键。投资者担心的不是10月再加25个基点本身,而是如果通胀继续维持高位,美联储后面还需要加多少次。
能源价格上涨尤其棘手。加息能够压低需求,却难以直接解决供给侧冲击带来的能源价格上涨。如果油价继续推高通胀,美联储可能面临更大的政策压力。
与此同时,大型科技公司仍在持续投入人工智能基础设施。企业投资没有因为融资成本上升而明显放缓,也意味着单纯依靠更高利率来压低整体需求可能需要更长时间。
周三的经济数据与巴尔的表态因此同时推动了市场预期变化:10月加息概率迅速升高,而债券投资者开始重新考虑的,是这次加息究竟会不会只是一个开始。