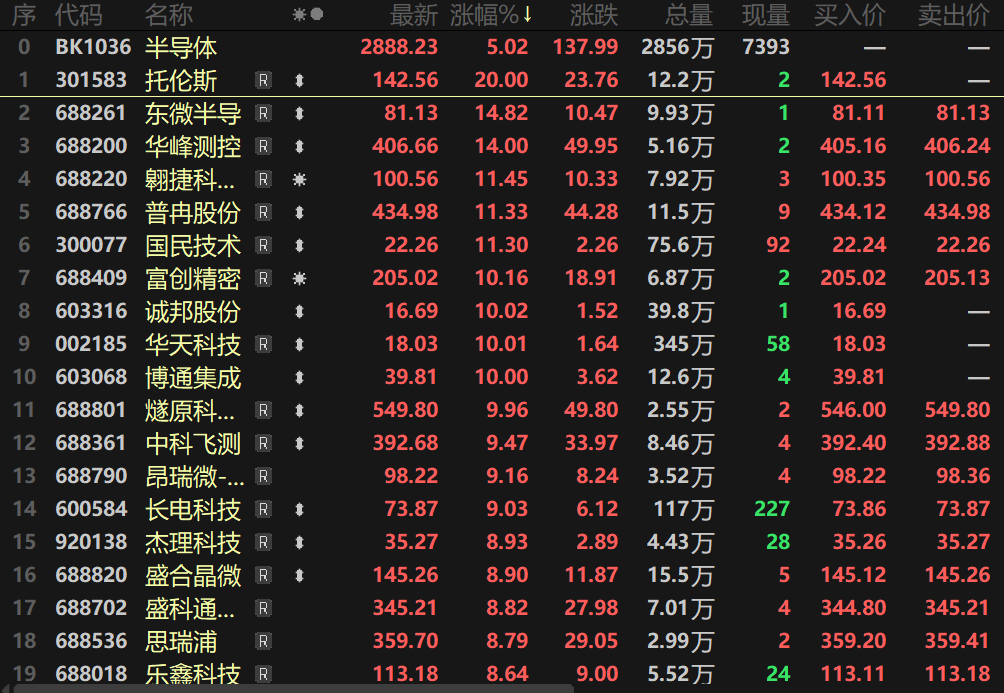
SMM 9月18日讯:今日半导体板块盘中快速走高,指数盘中涨幅一度超过5%,个股方面,东微半导、国民科技、富创精密盘中涨逾10%,诚邦股份、华天科技、博通集成等多股盘中封死涨停板,盛景微、圣邦股份等纷纷跟涨。
消息面上,美股芯片板块全线爆发,费城半导体指数走强,英伟达CEO黄仁勋明确表示英伟达明年芯片销量将是今年的两倍,同时他还强调,不安全产品必须被拦下,“AI安全至关重要”。受此消息影响,美东时间17周四美股盘前黄仁勋发布上述讲话后,英伟达股价进一步上涨,盘中一度拉涨2.8%,录得连续第三个交易日的上涨。
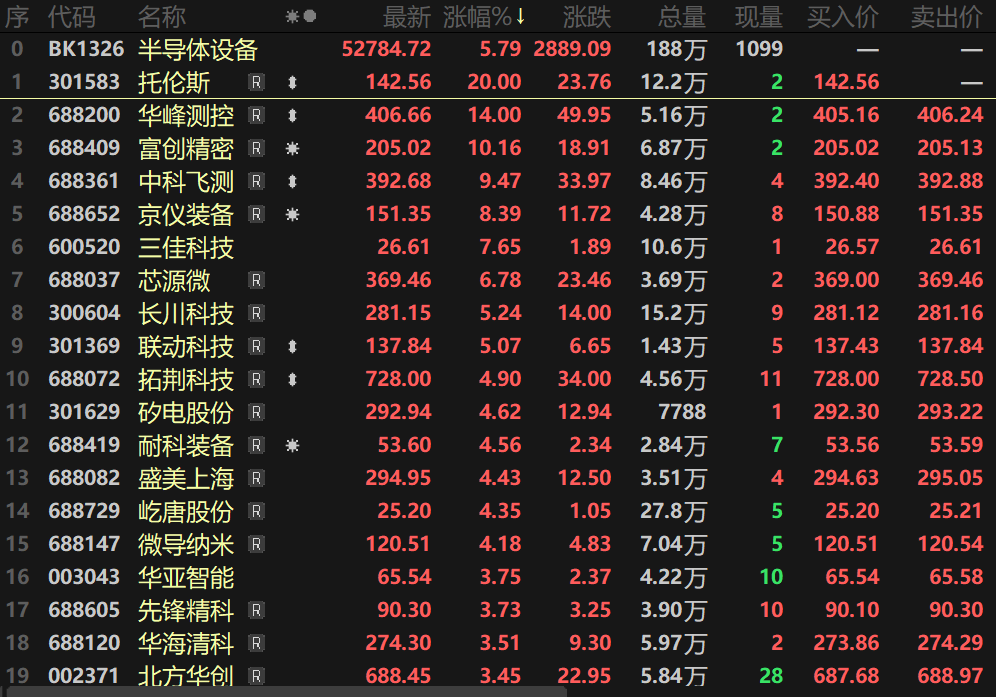
黄仁勋对于芯片需求的良好预期提振了国内芯片产业链的风险偏好,今日早间,科创50指数成分股中芯片、半导体设备、AI算力等方向集体上扬,成为指数上行的核心引擎。
此外,在AI对半导体芯片的需求持续旺盛的当下,半导体零部件设备的交货周期也开始明显延长。据韩国科技媒体ETNEWS报道,业内人士16日透露,有半导体制造设备关键零部件的交货周期已延长了一倍以上,行业正面临供应短缺的困境。一家半导体激光加工设备制造商从日本采购关键零部件,交货期可能长达40个月。该公司的一位负责人表示, “我们愿意支付溢价以加快交货速度,但被告知,由于零部件供应商产能有限,缩短交货周期非常困难。 除非找到替代供应链,否则很难立即开始生产设备。”
中信证券此前指出,零部件企业规模较小、固定成本占比高,涨价直接转化为利润;同时产线扩产周期长达12-18个月,因此供给弹性最差,海外供应商交期延长带来的国产化诉求与涨价逻辑值得重视。目前半导体产业链的定价权正从芯片终端向设备与零部件环节结构性上移。
而9月11日,摩根士丹利也曾指出,尽管市场预期数据中心投资将放缓,但由于先进芯片封装需求保持强劲,AI半导体供应商的增长到2028年可能持续超过更广泛的云支出增长。该行预计,2028年先进封装总产能将增长约50%,而云服务提供商的资本支出增幅较为温和,为12%。更大尺寸的AI芯片设计以及CPU和网络处理器对先进封装日益增长的使用预计将支撑需求,同时供应链调研显示台积电及其合作伙伴将继续扩张。报告还认为,在行业新合作伙伴关系和推理相关部署的推动下,AI定制芯片活动将保持强劲。
9月15日,台积电也“现身说法”,进入第三季度下旬,台积电3nm、2nm先进制程与CoWoS先进封装产能持续供不应求。供应链人士透露,英伟达、苹果等持续占有台积电先进制程与封装资源。此外,亚马逊AWS近期放大AI自研芯片投片,旗下Annapurna取得更多3nm产能。联发科除手机芯片外,也因谷歌TPU相关大单,争抢2/3nm制程与CoWoS-S/L产能。
而9月15日前后,国内政策方面对芯片方面也提出了新的规划,据工信部、国家发改委近日联合印发的《电子信息制造业发展“十五五”规划》中提出,推动集成电路全链条攻关。发展高性能处理器、高密度存储器、高可靠性模拟和数模混合芯片等高端芯片产品。提升集成电路制造水平,做精做细成熟制程,提高先进制程能力。推动先进封装测试技术开发和应用。推动宽禁带半导体产业提质升级,推动氧化镓、金刚石等超宽禁带半导体产业化发展。持续提升关键装备、材料和零部件供给能力,加快发展电子设计自动化工具(EDA)和知识产权核(IP核),推进三维集成等技术突破和应用。
此外,9月17日,华为在2026年全联接大会上集中披露多项重要进展:昇腾960系列芯片大幅提前发布时间表,新一代NPO形态光互联产品Hi-ONE首次亮相,昇腾960超节点正式发布、昇腾950超节点宣布进入规模商用阶段。据中国基金报,华为副董事长、轮值董事长汪涛在演讲中宣布,华为昇腾960超节点正式发布,风冷和液冷版本将分别于2027年第三季度和第四季度陆续上市。此外,昇腾960DT将于2027年第一季度发布,比原计划提前三个季度;昇腾960PR将于2027年第三季度发布,比原计划提前一个季度,两款芯片性能均“实现翻番”。
有专家表示,这标志着国产算力竞争从单纯比拼单芯片性能,转向芯片-互联-存储-整机一体化的系统级创新,也将带动光通信、液冷等上下游配套产业升级。算力行情升温时,细分环节的订单与盈利兑现可能分化。
而海外方面对芯片领域的投资也在持续加码,据彭博方面消息,此前,印度于7月宣布设立一项新的134亿美元半导体基金,加大建设本土芯片产业的力度。该基金旨在扩充此前100亿美元的补贴计划,该计划已帮助塔塔集团和美光科技等企业在印度南部设立晶圆制造和封装工厂。
而据近期消息,印度在新半导体政策推出后数月内,已获得来自全球和本地投资者高达120亿美元的投资承诺,标志着其建设芯片制造国家的努力正在加速。印度技术部长Ashwini Vaishnaw周四在新德里举行的印度顶级芯片行业活动上表示,这些承诺来自包括芯片设备、材料和化学品制造商在内的多家公司。