



一、三次跃迁:运输成本逐级降维
中国的能源资源与用电负荷长期错位——煤炭集中于晋陕蒙,水电在西南,风光资源七成以上在西部,用电负荷七成在东部。解决这一错位先后有过三条路径,共同点是把"运输成本"一层层压下去。
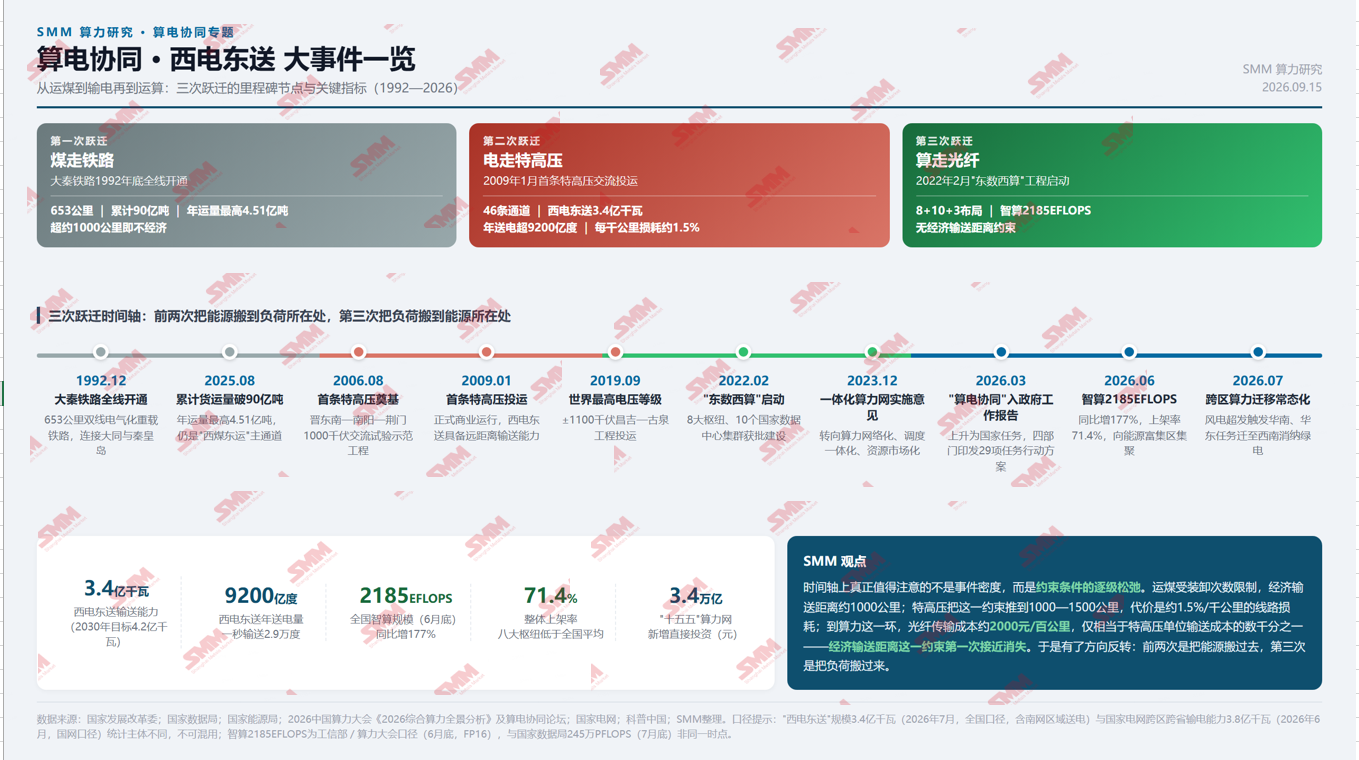
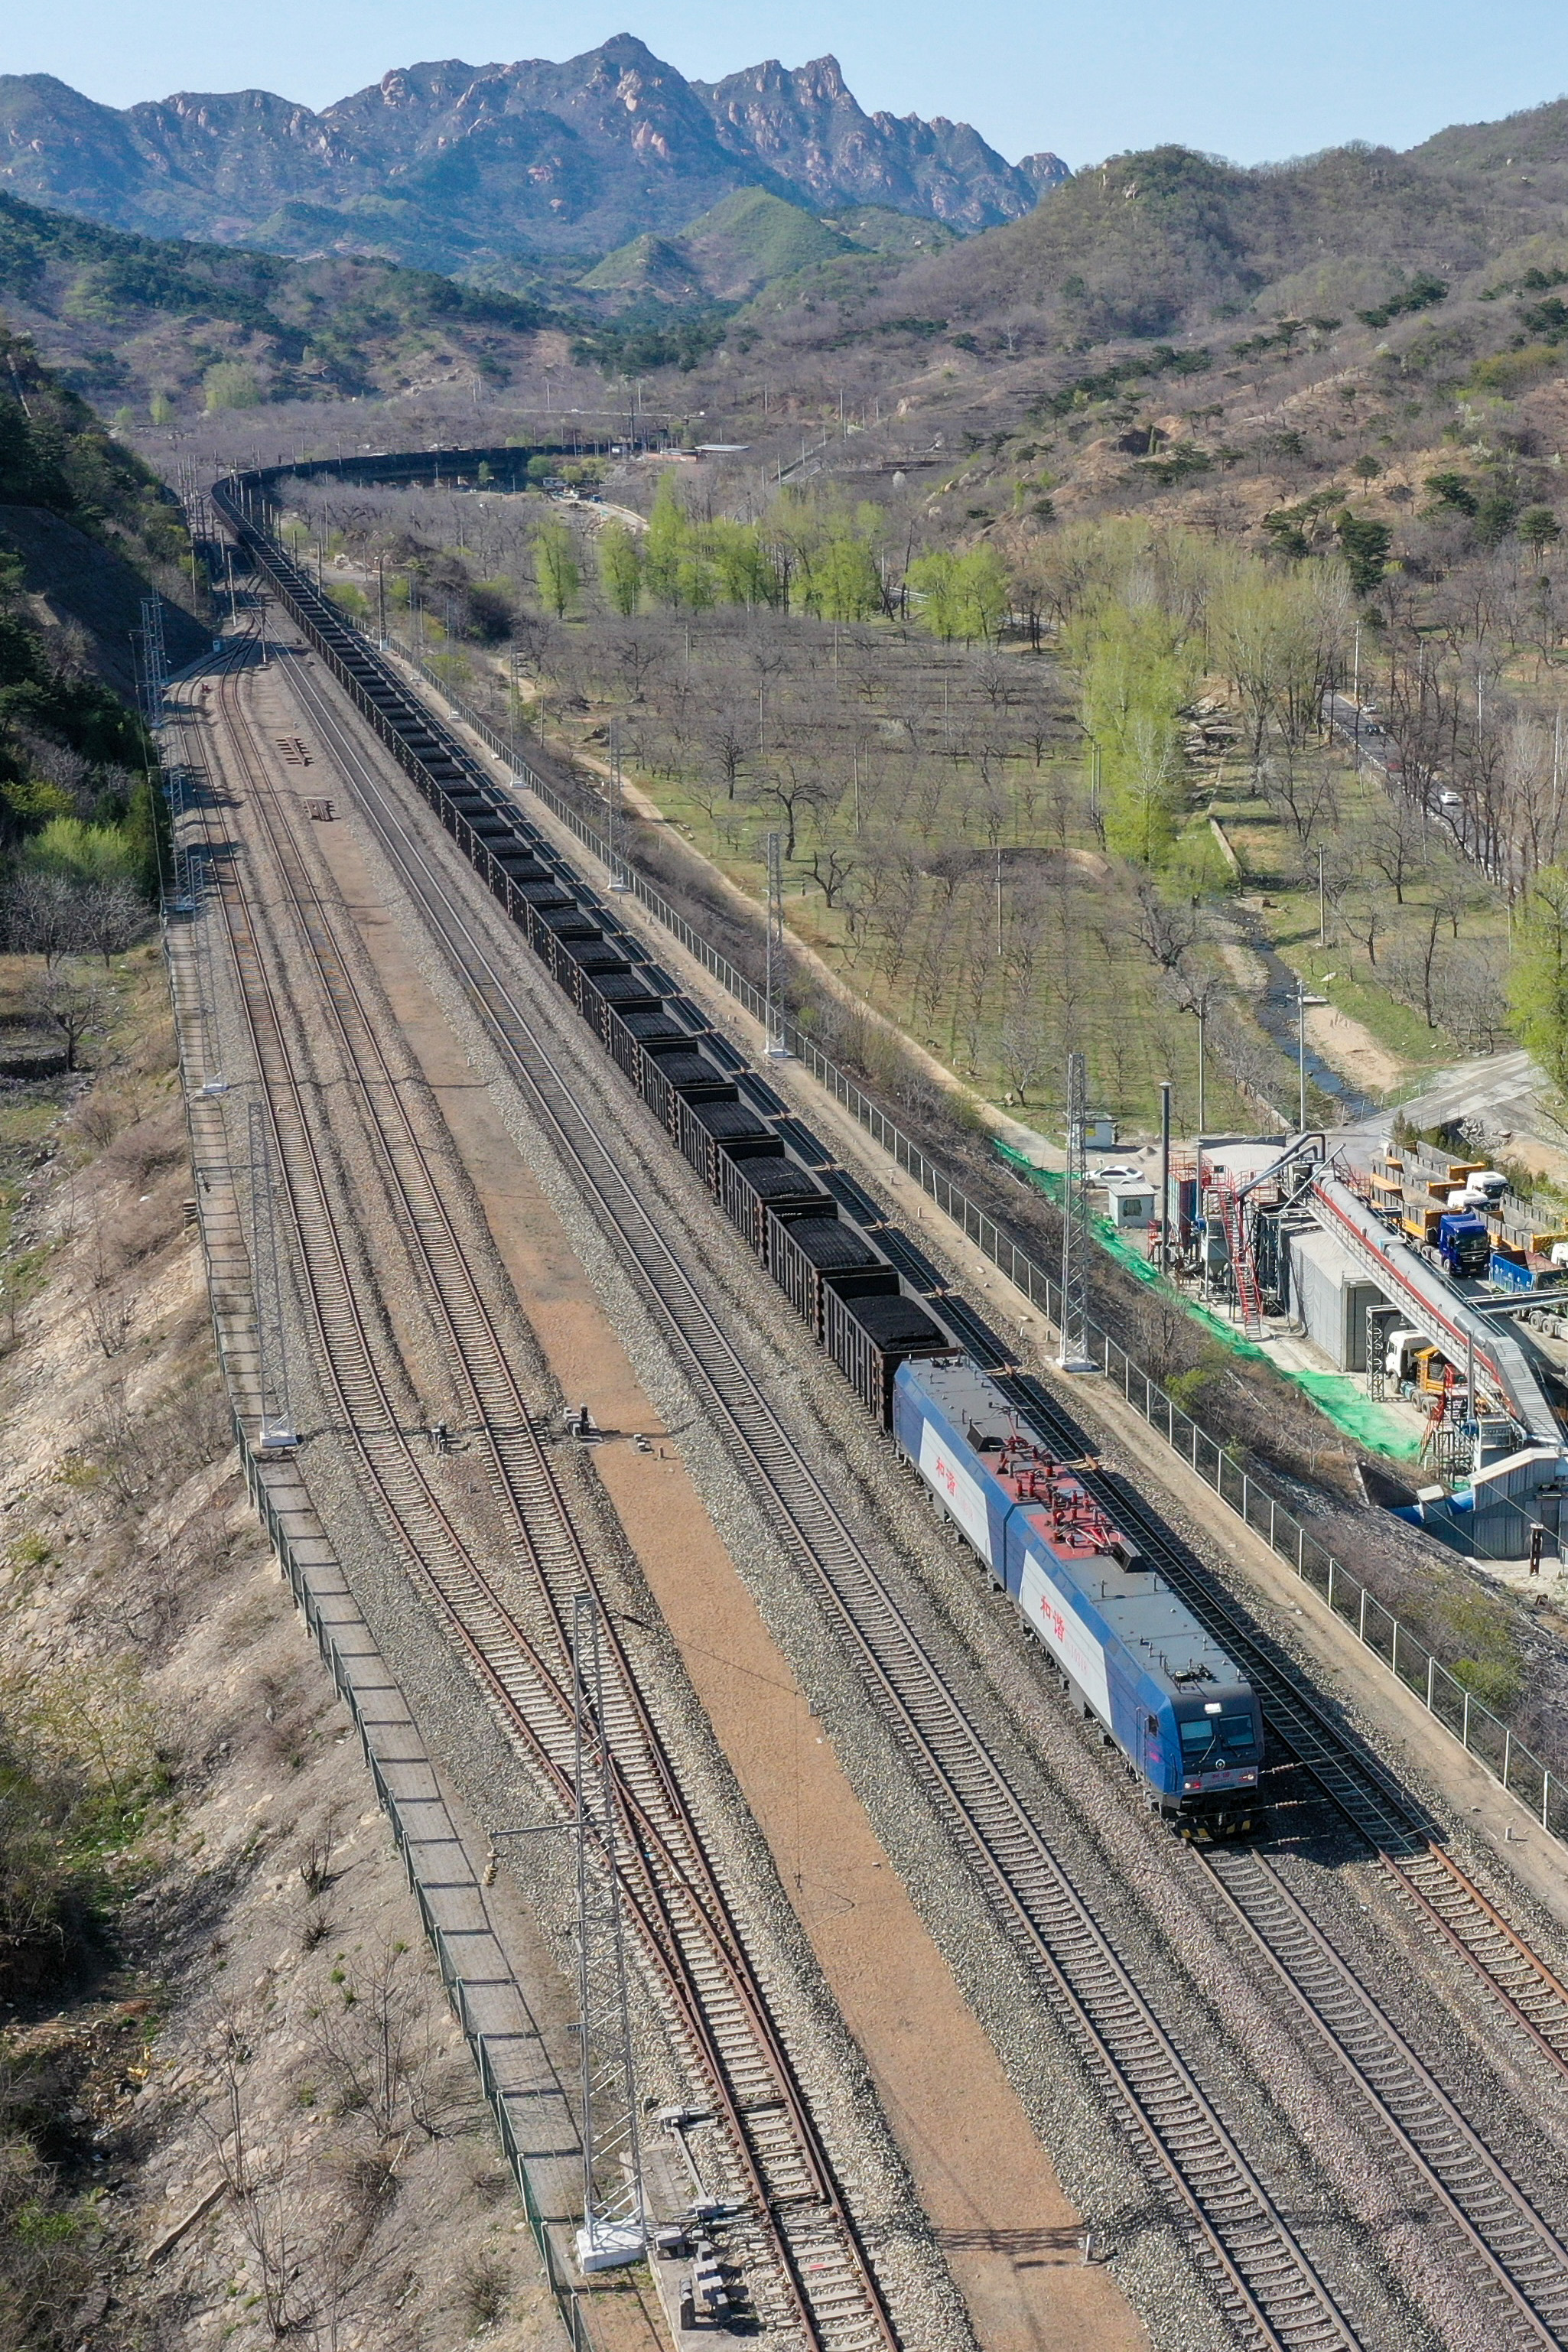
第一条是运煤。大秦铁路全长653公里,1992年底全线开通,是我国第一条重载铁路,年运量最高达4.51亿吨,累计货运量2025年8月突破90亿吨。煤炭需经"三装三卸",装卸与转运成本叠加后,运输费用有时高于煤矿出矿价——运距超过约1000公里,输煤在经济上即不再合算。
第二条是输电,即坑口电站加特高压。截至2026年6月底,全国累计建成46项国家级特高压工程,线路总里程突破6.9万公里,跨区跨省综合输电能力超4亿千瓦。其经济输送距离仍在1000至1500公里量级,±1100千伏直流每千公里损耗约1.5%。
第三条是运算。前两条路径都是把能源搬到负荷所在的地方,第三条是把负荷搬到能源所在的地方。光伏与风电难以远距离搬运,但计算任务可以——它沿既有光纤网络传输,边际成本极低且不消耗能源本身。西部的风光因此不必再变成电送出去,而是就地变成计算结果送出去。
 SMM认为,三条路径不是技术替代关系,而是运输成本的逐级降维:运煤付出装卸与转运成本,输电付出线路损耗与走廊投资,运算付出的主要是网络时延——而在训练类业务上,时延恰恰是最不敏感的约束。三次跃迁并非后者取消前者,而是各归其位:需要实时性的负荷留在东部,可以等待的负荷走向西部。
二、电力支撑算力:算力向能源富集区集聚
在2026中国算力大会算电协同论坛上,中国信通院给出的最新口径,为"算力向哪里去"提供了依据:截至2026年6月底,全国在用智能算力规模达2185EFLOPS(FP16),同比增长177%;全国算力设施整体上架率71.4%;区域分布上,东部智算规模占全国55.9%、西部32.6%、中部10.6%、东北0.9%。论坛同时明确提出,下一步算力布局将向能源富集区集聚。
量化背景是用电量的快速抬升。据国家能源局数据,2025年全国算力中心总用电量1700亿千瓦时,占全社会用电量约1.6%;预测"十五五"期间年均新增1000亿千瓦时以上,2030年预计达7000亿至8000亿千瓦时、占比约6%。2026年7月,全社会用电量再次突破1万亿千瓦时,其中互联网数据服务用电量同比增长40%。
电价梯度是集聚的直接动力。
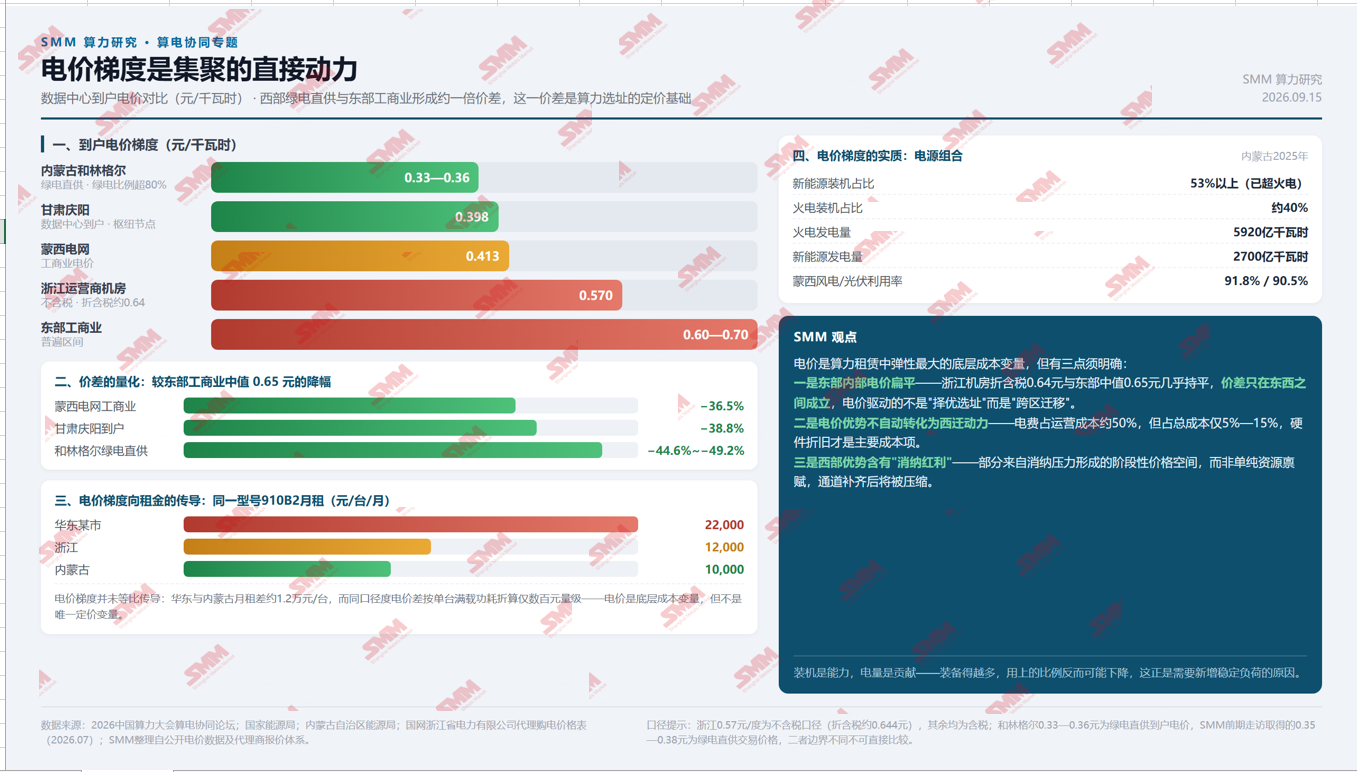
甘肃庆阳数据中心到户电价为0.398元每千瓦时;内蒙古和林格尔集群绿电直供到户电价约0.33至0.36元每千瓦时、绿电使用比例超过80%;东部工商业电价普遍处于0.6至0.7元每千瓦时区间。这一价差是算力选址的定价基础。
但"能源富集"的实质是电源组合,而非单一低价。2025年内蒙古电力总装机突破3亿千瓦、位居全国第一,新能源装机占比53%以上、已超过火电,火电装机约占40%;但若看发电量,火电贡献5920亿千瓦时仍是电量主体,新能源全年2700亿千瓦时。装机是能力,电量是贡献——新能源提供低价与低碳属性,火电按需出力、提供稳定性与系统调节。2025年蒙西风电利用率91.8%、光伏90.5%,均低于全国平均:装备得越多,用上的比例反而可能下降,这正是需要新增稳定负荷的原因。
三、算力调优电网:从刚性负荷到可调节资源
算力用电的规模已成为电网不可忽视的变量,而它的可调节性已经开始被实际调用。论坛披露的一起案例具有标志意义:2026年7月25日,西南某地风电出现超发,系统在经用户同意后,将华南、华东地区正在运行的10分钟级计算任务迁移至西南,就地消纳绿电。这起案例的特殊之处在于跨经营区——被调节的不只是本地的算力负荷,而是跨电网经营区、尚在运行中的算力任务。
同类实践在2026年已有多起。跨时空调度方面,2026年6月全国首个跨三地算电协同智能调度测试成果在安徽芜湖发布,将三个节点之间25台服务器上的推理任务延时平移至谷电时段,跨域迁移成功率100%、响应时效不超过200秒、功率预测精准率98%;同年"五一"假期当地全省填谷响应280万千瓦时,其中算力中心响应占比达60%。
 集中调用方面,2026年7月上海组织16家数据中心开展集中调用,两小时内最大压减负荷9.78万千瓦;同月国内首次百兆瓦级算电协同调节在冀北电网完成,11座算力中心在不到10分钟内释放超过100兆瓦供电空间;广东落地国内首单大型数据中心虚拟电厂现货交易;2026年5月首批电碳算协同撮合交易在南方电网开展,贵州、广东、山东三地高校与算力企业首次实现闲置算力资源一键匹配、即时成交。
系统级协同方面,南方电网给出的能力口径是:其建成的电碳算一体化协同运营系统,算电映射模型对算力任务耗电量的预测精度达90%,碳排放测算精度由月度级提升至分钟级;以电价、绿电供给、电碳因子为信号,引导任务向低电价、富绿电的时段与区域转移,可降低算力运营成本10%以上,已在南方五省区规模化落地。论坛上还给出碳侧口径:算力参与电力市场优化,绿电使用率每提升1个百分点,可减少碳排放约200万吨。
需要说明可调节性的技术边界:在线推理请求一秒不能中断,真正可调节的是配套系统负荷——精密空调、储能充放电,以及可延后执行的训练与非实时任务;上述跨区迁移案例选择"10分钟级"任务,正是这一边界的具体体现。
再深一层,算力对电力的反哺还包括优化电力系统自身运行:已有电网企业的负荷预测系统全面替代人工经验预测,全年准确率均值超过98%;也有省级调控平台以毫秒级采集数据,将光伏与风电出力曲线同算力负载同屏监测,据此在风光充足时指令储能充电、算力满负荷运行。2026年5月,国家能源局公布首批51个能源领域人工智能应用高价值场景。
SMM认为,"调优"的实质是能量流与数据流的双向驱动——这与"用便宜电价买绿电"的单向交易不同,是双向耦合。政策层面已将其纳入顶层设计:2026年3月"算电协同"首次写入政府工作报告;4月国家发改委、国家能源局、工信部、国家数据局四部门联合印发《关于促进人工智能与能源双向赋能的行动方案》,以29项任务细化落地指引。
四、边界:用电数据测算口径亟待统一标准
其一,2030年用电量预测存在明显分歧。本文正文采用国家能源局口径(2030年7000亿至8000亿千瓦时、占比约6%);本次论坛上另有测算提出2030年算力能耗4800亿千瓦时、碳排放超2亿吨;行业机构还有"超4000亿千瓦时"及"占全社会用电量4%至9.4%"等表述。各组数字量级差异接近一倍,源于统计范围与测算时点不同——是否包含通用数据中心、是否计入制冷与配套用电,都会显著改变结果。本文对上述数字分别标注来源,不将其直接比较。
其二,并非所有算力都能西迁。推理业务对网络时延高度敏感,承载这类业务的数据中心必须靠近用户与产业;论坛披露的区域分布也印证了这一点——东部智算规模占比55.9%,仍然过半。"十五五"能源规划的思路是东西分工:西部统筹布局国家算力枢纽与大型新能源基地,东部推动分布式算力与分布式电源、微电网、虚拟电厂协同规划。算力布局不是单向西进,而是分层归位。
其三,算力能消纳绿电的"量",但消化不了绿电的"波动"。训练集群要求连续稳定供电,与新能源出力天然错配;理论上可以"弃电时段多算、不弃电时段少算",但实际训练任务难以按风光出力实时迁移,仍需储能平抑波动,而储能本身抬高建设与运行成本。同时必须区分两个易被混用的指标:整体上架率71.4%,而上架率并不等于利用率——报告显示全国仅7个省份上架率超过75%,八大枢纽上架率低于全国平均。消纳能力不等于承接能力,有电不等于有需求。
五、SMM观点:双向协同的价格含义
第一,电价优势不会自动转化为西迁动力。算力企业电费占运营成本约50%,但占总成本仅5%至15%,硬件折旧才是主要成本项。把西部低电价直接等同于算力必然西迁,会高估电价在选址决策中的权重。
第二,用电成本正从被动支出变为可运营变量。需求响应收益、填谷补偿、峰谷价差套利开始进入算力项目的收益模型,使电价从"成本项"转为"可管理项"。论坛披露的"可降低运营成本10%以上",本质是运营能力创造的价值、而非电价本身让利——同区域、同机型的算力成本可能因运营水平不同而出现差异,进而影响报价的合理性判断。
第三,碳正在成为与电价并列的第二个定价变量。碳排测算精度已从月度级提升至分钟级,碳足迹可逐任务追溯,已有平台将其转化为分时价格信号,碳排低时价格便宜、碳排高时上浮。绿电使用率每提升1个百分点对应约200万吨碳减排的量级,碳资产收益足以改变部分项目的经济性。随着碳市场覆盖范围扩大——年排放1万吨二氧化碳当量及以上的算力中心已被纳入——碳成本将直接进入算力成本结构,成为继电价之后的第二重区域差异来源。
第四,西部低电价的可比性需要拆开看。现阶段西部算力的成本优势中,有一部分来自消纳压力形成的阶段性价格空间,而非单纯的资源禀赋。资源禀赋是长期的,消纳压力随电网建设变化——"十五五"期间国家电网固定资产投资规划达4万亿元,特高压作为"西电东送"核心载体,将推动跨区跨省输电能力较"十四五"末提升超30%。通道补齐之后,西部电价优势会被压缩,成本支撑位也将相应下移。
六、展望:从卖电到卖算力再到卖调优能力
三次跃迁的路径显示,西部能源价值的实现方式正在逐级升级:先以煤的形式卖资源,再以电的形式卖能源,现在以算力的形式卖服务。而今又出现第四种形态——以调节能力换取收益,算力中心在参与需求响应的同时获得补偿,角色从单纯的用电主体转为电网运行的合作方。
推进速度取决于机制而非技术:跨经营主体的算力调度已实测成功、响应时效在200秒以内,技术可行性不再是主要瓶颈;需要打通的是调度接口标准化、跨省交易规则衔接,以及需求响应收益在算力供需双方之间的分配方式。
短期(3至6个月)看,东部算力密集区域的虚拟电厂聚合会先于西部推进——当地既有调节需求、又有市场化机制基础。
中期(6至12个月)看,随着分时定价与碳计量颗粒度细化,算力报价可能出现分时结构与含碳结构,同一机房在不同时段、不同绿电比例下的成本差异将显性化。
长期(1年以上)看,西部算力成本优势中的消纳红利部分将随特高压通道补齐而收敛,而算力作为可调节资源的价值会上升——两者一降一升,共同构成西部算力价格的长期支撑逻辑。
(本文数据来源:2026中国算力大会及"零碳筑基·算电织网"算电协同高质量发展论坛公开信息;《2026综合算力全景分析》(中国信通院);国家能源局、中国信通院公开数据;南方电网及南网数字集团公开发布资料;国铁太原局、央视网关于大秦铁路公开报道;国家电网及特高压公开资料;内蒙古自治区能源局公开数据;国网安徽、国网上海、冀北电网、广东电网公开报道。SMM对口径差异已作标注。)





