


为您找到相关结果约83个
SMM 10月13日讯: 2026年9月28日至2026年10月11日, 当前统计区间SMM统计国内中标:连云港浦源工程管理有限公司、衢州衢江山农市场开发有限公司、高景太阳能股份有限公司、衢州宏承供应链管理有限公司、隆基乐叶光伏科技有限公司、重庆伽德曼建筑材料有限公司、惠州市龙源电力技术服务有限公司、江苏东禄科技工程有限公司、营山浩天商贸有限公司、陕西浩满祥建设工程有限公司等共23项。其中,披露中标容量项目共10项,中标价格项目共3项,当前统计区间采购定标组件型号主要为N型组件。 据SMM分析,当前统计区间的主要中标容量落在6MW~50MW区间内,共6个标段占到当前统计区间已披露总中标容量的88.02%。上图展现了各中标区间的容量和区间均价情况。具体信息如下: 1MW-6MW的区间共4个标段占11.98%,区间均价0.840元/瓦; 6MW-50MW的区间共6个标段占88.02%,区间均价0.748元/瓦; 当前统计区间加权均价为0.76元/瓦,相比上周上涨0.05元/瓦,注: 本周中标量均为中小规模分布式项目,故该中标均价仅反应分布式市场均价。中标总采购容量方面,当前统计区间为157.71MW,相比上一统计区间下降1133.71MW。 在标段地区分布方面,当前统计区间中标容量最高的地区为浙江48.72MW,占当前统计区间的30.89%,其次是辽宁38.08MW及四川34.83MW,分别占当前统计区间总量的24.15%及22.08%。 统计期间9.28-10.11主要中标信息: 连云港浦源工程管理有限公司中标合计38.08MW的《连云港启源公司虎山38.08MW光伏发电项目施工光伏组件》 衢州衢江山农市场开发有限公司中标30MW的《衢江区浮石街道、路港街道、大洲镇、全旺镇、云溪镇15MWP分布式光伏项目和衢江区廿里镇、黄坛口乡、湖南镇、后溪镇15MWP分布式光伏项目主材》。 高景太阳能股份有限公司以0.735元/瓦的均价中标29.83MW的《泸州市源网荷储综合能源项目(一期)光伏组件》。
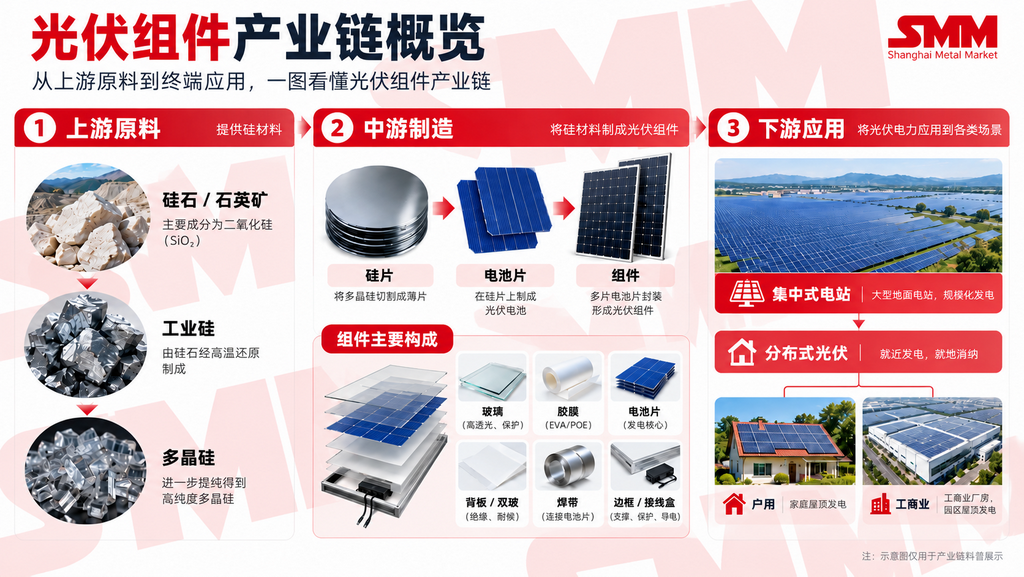
随着全球光伏产业持续发展,光伏组件已经成为连接上游材料、电池制造与终端光伏系统的关键产品。硅料、硅片、电池片和组件虽然处于同一条产业链上,但它们在材料形态、制造方式和功能上并不相同。 一块光伏组件究竟是如何从上游硅材料一步步形成的?硅片与电池片有什么区别?电池片为什么还需要进一步封装成组件?市场上常见的48版型、72版型、18X、210R等产品又代表什么?PERC、TOPCon、HJT、BC等技术名称之间又是什么关系? 这些问题实际上对应了光伏组件的几个核心维度:上游材料、组件制造、产品规格以及电池技术路线 。 从产业链来看,石英等含硅原料经过冶炼和提纯形成工业硅和多晶硅,再进一步加工成硅片和太阳能电池片;电池片经过连接、封装和结构组装后,最终形成可以进入光伏系统使用的组件。 因此,要理解一块光伏组件,首先需要从它的上游开始,看硅材料如何一步步从矿物原料转变为能够实现光电转换的太阳能电池,并最终形成完整组件。 一 、从石英到组件:一块光伏组件是怎么来的? 从“ 矿 ”到“ 发电 ”:光伏产业链如何连接? 光伏组件的上游可以一直追溯到含硅矿物。硅材料经过工业硅、多晶硅、硅片和电池片等多个环节逐步加工,最终形成光伏组件,并进入光伏系统实现发电。 如果把整个过程简化,可以概括为: 石英原料 → 工业硅 → 多晶硅 → 硅片 → 电池片 → 光伏组件 → 光伏系统 / 电站 这条产业链可以理解为硅材料不断经历提纯、加工和功能化的过程。 前端主要解决材料纯度问题:从天然含硅原料中获得工业硅,再进一步提纯成为满足光伏制造要求的高纯多晶硅;随后,高纯硅被加工成硅片,并进一步制造成能够进行光电转换的电池片。到了组件环节,电池片则需要与连接、封装和结构材料组合,最终成为能够运输、安装和长期运行的光伏产品。 从石英到高纯多晶硅 光伏产业链的起点之一,是富含二氧化硅(SiO₂)的石英原料。用于生产工业硅的石英通常需要具备较高的SiO₂含量,一般可达到 99%或以上 ,部分高品位原料可达到约 99.4%–99.8% SiO₂ 。天然石英中还可能含有铁、铝、钙、钛等杂质,因此原料品位以及杂质种类和含量,会直接影响后续冶炼和提纯。 这里需要先区分一个概念: 石英中的SiO₂含量,并不等于硅本身的纯度。 石英中的硅主要以二氧化硅形式存在,需要先经过高温还原,才能得到工业硅。在矿热炉中,石英与碳质还原剂发生高温碳热还原反应,可以简化表示为: SiO₂ + C → Si + CO2↑ 经过冶炼后得到的工业硅,也常被称为硅金属或冶金级硅,其硅纯度通常约为 98%–99%。 从普通材料的角度来看,98%–99%已经是很高的纯度,但对于太阳能电池制造来说仍然不够。这是因为太阳能电池本质上属于半导体器件,硼、磷、铁、铝以及其他金属杂质即使含量很低,也可能影响硅材料的电学性能和后续电池效率。因此,工业硅还需要经过进一步化学提纯,转化为光伏级多晶硅。目前行业中较常见的多晶硅生产路线之一是改良西门子法。其核心是将工业硅转化为便于进一步提纯的含硅化合物,通过精馏等环节去除杂质,再经过还原沉积得到高纯多晶硅。 光伏级多晶硅的纯度通常可达到约 6N–9N 水平。其中: 6N = 99.9999% 9N = 99.9999999% 不同生产工艺、产品规格及下游应用,对具体杂质控制的要求并不完全相同,因此实际多晶硅产品的纯度也会有所差异。作为对比,用于集成电路和芯片等半导体领域的电子级硅材料,对整体纯度以及硼、磷、金属杂质等特定元素的控制要求更高,纯度通常可达到约 9N–11N甚至更高。 因此,从石英到高纯硅材料,可以简单理解为一个不断去除杂质、提高纯度的过程: 约99%以上SiO₂石英原料 → 98%–99%工业硅 → 6N–9N光伏级多晶硅 → 更高纯度电子级硅材料 需要注意的是,光伏级和电子级并不只是简单比较“几个9”,两者对于特定杂质、材料一致性以及生产过程控制的要求也存在明显差异。 从多晶硅到真正发电的电池片 高纯多晶硅还不能直接用于发电。在目前主流晶硅光伏产业中,多晶硅首先需要经过拉晶形成单晶硅棒,再经过切方、切片等工序加工成薄片状的硅片。在拉晶过程中,还会通过掺入特定元素来调节硅材料的导电类型,从而形成后续制造 P型或N型电池所需要的硅片基础。 因此,硅片可以理解为: 制造太阳能电池片的基础半导体材料。 但硅片本身并不能直接作为完整的太阳能电池使用。根据不同的电池技术路线,硅片还需要经过制绒、结结构形成、钝化、镀膜、金属化等一系列加工,最终形成具备光电转换能力的太阳能电池片。例如,制绒主要用于降低表面对光的反射,让更多太阳光进入电池;钝化和镀膜有助于降低部分载流子损失;金属化则会形成用于收集和传输电流的电极结构。 因此,硅片和电池片之间最核心的区别在于: 硅片提供半导体材料基础,而电池片经过进一步加工后,才具备将太阳光转换成电能的能力。 当太阳光照射到电池片表面后,光子在半导体材料中激发电子和空穴,并通过电池内部形成的电场将其分离,最终通过金属电极将电流导出。也正是在电池片这一环节,光伏产业链中的硅材料第一次真正具备了发电功能。 从电池片到完整光伏组件 虽然太阳能电池片已经能够进行光电转换,但单片电池本身非常薄,也较为脆弱,同时单片输出的电压和功率有限,因此并不适合作为终端产品直接安装在户外。实际光伏组件需要长期面对温差、湿气、雨水、紫外线、风沙以及机械载荷等环境因素,因此电池片还需要与一系列连接、封装和结构材料组合,最终形成完整组件。 一块常规晶硅光伏组件主要包括: 组成部分 主要作用 电池片 将太阳光转换成电能 光伏玻璃 透光并保护内部电池片 封装胶膜 粘结、封装并保护电池片 背板 / 背面玻璃 提供背部保护、绝缘及耐候性能 焊带 连接电池片并传输电流 铝边框 提供结构支撑并方便运输和安装 接线盒及电缆 将组件内部产生的电能输出至外部系统 其中,常见的封装胶膜包括 EVA、POE等 。胶膜位于电池片周围,在组件封装过程中承担粘结、缓冲以及环境隔离等作用。根据背部封装结构不同,市场上还可以看到 单玻组件和双玻组件 。传统单玻组件通常采用正面玻璃与背板结构,而双玻组件则以背面玻璃替代传统背板。 焊带则负责将不同电池片连接起来,并将电流传输至组件内部电路;接线盒则位于组件背部,是组件内部电路与外部光伏系统之间的重要连接部件,其中通常还会配置旁路二极管等电气元件。因此,一块光伏组件并不是简单的“放大版电池片”,而是由: 发电单元 + 电气连接 + 封装材料 + 结构件 + 电气输出部件 共同组成的完整产品。 这些材料是怎么变成一块组件的? 在明确组件基本结构后,还需要进一步了解各类材料如何在生产过程中形成完整组件。 组件制造首先需要完成电池片之间的电气连接。电池片会按照设计要求排列,并通过焊带连接成一条条电池串。不同电池串随后按照组件设计进行排布和连接,逐步形成组件内部的电路结构。 完成排布后,电池串会与玻璃、封装胶膜以及背部材料进行叠层。随后,组件进入层压(Lamination) 环节,在一定的温度、真空和压力条件下,使各层材料形成稳定的封装结构。层压完成后,组件还需要进行装框、接线盒安装以及电缆连接等后续工序。经过这些步骤,一块组件的基本结构和外形就已经形成。 如果把整个制造过程简化,可以概括为: 电池片 → 串焊 → 排版 → 叠层 → 层压 → 装框 → 接线盒安装 → 检测 → 成品组件 需要注意的是,组件生产完成后仍需经过相应的质量、电气性能和安全性检测。不同生产阶段涉及的检测项目较多,不同企业的质量控制流程也可能有所差异,因此这里不逐项展开。通过相应检测后,组件再进入分档、包装和出货等环节,最终成为可以进入光伏系统使用的成品。 从这一过程可以看到,组件制造的核心并不是单纯把材料组合在一起,而是: 把独立的发电单元稳定连接起来,再通过封装和结构保护,使其成为能够长期运行的光伏产品。 从石英原料开始,到工业硅、多晶硅、硅片、电池片,再到最终的光伏组件,整个过程实际上经历了: 原料提纯 → 半导体材料加工 → 光电转换器件制造 → 电气连接与封装 到这里,一块光伏组件“从哪里来、由什么组成、又是如何形成”的基本逻辑就已经比较完整。但进入市场以后,组件并不会只有一种固定尺寸和外形。 二、光伏组件的规格体系:版型、切分方式与电池片尺寸 光伏组件的产品规格并不是由单一参数决定的。在市场产品资料中,经常可以看到48版型、54版型、66版型、72版型,以及108半片、132半片、18X、210、210R等不同表达。 这些名称并非同一维度的分类,而是分别对应组件设计中的不同参数。其中,版型主要反映组件的基本排布及整片等效数量;切分方式反映电池片在组件中的分割与互联形式;电池片尺寸则对应组件所采用的硅片和电池片规格。三者相互组合,进一步影响组件的外形尺寸、重量、单块功率、电气结构以及应用适配性。 因此,在理解组件产品规格时,需要将几个概念区分开: 版型——组件采用怎样的基本排布; 切分方式——电池片以整片、半片还是多分片形式进行互联; 尺寸体系——组件采用何种规格的电池片,例如18X、210或210R。 在此基础上,再进一步结合组件的尺寸、重量、功率及应用场景,才能完整理解一款组件的产品定位。 什么是组件“版型”? 在组件市场中,48版型、54版型、66版型和72版型是较为常见的产品规格。 从产品定义来看,版型主要与组件采用的电池片等效数量及排布方式有关。但在实际产品设计中,版型所影响的并不仅是电池片数量,还进一步关系到组件的外形尺寸、重量、单块功率、搬运与安装便利性、屋顶适配性以及系统设计。因此,不同版型的形成,本质上反映了组件企业针对不同应用场景,在组件尺寸、单块功率和项目适配性之间进行的产品设计与平衡。 其中,48和54等较小版型通常能够将组件尺寸和重量控制在相对适中的范围,因此较多应用于户用屋顶、小型分布式以及部分工商业屋顶项目。在这类场景中,屋顶空间、人工搬运、安装便利性以及系统设备适配通常是较为重要的设计考虑因素。相比之下,66、72及更大版型可以容纳更多电池单元,更容易实现较高的单块功率,因此在大型工商业和集中式项目中的应用更为常见。此类项目通常更加关注单位装机容量所需的组件数量、支架及电气系统配置、BOS成本、运输效率以及规模化安装效率。 从应用需求来看,不同版型可以作如下简要区分: 版型区间 较常见应用场景 产品设计主要考虑因素 48 / 54等较小版型 户用屋顶、小型分布式、部分工商业屋顶 组件尺寸、重量、屋顶空间利用、搬运与安装便利性 66 / 72及更大版型 大型工商业、集中式地面项目 组件数量、BOS成本、运输及规模化安装效率 需要注意的是,版型与应用场景之间并不存在严格的一一对应关系。版型主要反映组件的基本排布形式,而实际产品的尺寸、重量和功率还会受到电池片尺寸、电池效率、切分方式及组件结构等因素影响。因此,同一版型在不同产品设计下,也可能覆盖不同的应用市场。例如,54版型除户用项目外,也可以应用于部分工商业场景;72版型虽然在大型工商业和集中式项目中更为常见,也并不限定于某一单一应用。 在其他条件相近的情况下,较小版型通常更有利于控制组件尺寸和重量,提高搬运及安装适配性;较大版型则更容易实现较高的单块功率,并减少单位装机容量所需的组件数量。具体产品的适用性仍需结合运输条件、安装环境、组件重量、支架及电气系统配置以及整体BOS成本综合判断。 从整片到半片、多分片:电池片切分如何影响组件设计? 除了版型之外,组件产品中还经常出现“108半片”“132半片”“多分片”等表达。这些名称主要与电池片的切分方式及组件内部电气设计有关。以54版型为例,如果采用完整电池片进行排布,其整片等效数量为54片;当一片完整电池片被切分为两个半片后,组件内部就会形成108个半片单元: 54片完整电池片 → 108个半片单元 因此,“54版型”和“108半片”并不是两种不同的组件分类。前者描述组件的版型及整片等效数量,后者描述电池片切分后形成的实际电池单元数量。 采用半片设计的主要目的,也并不是单纯增加组件内部的电池单元数量,而是优化组件的电流传输和电气结构。完整电池片被切分后,单个半片单元的工作电流相应降低,再配合组件内部串并联结构的重新设计,可以降低部分互联路径中的电阻损耗。由于电阻损耗与电流平方相关,降低电流有助于减少相应损耗,并改善组件的输出性能。 因此,半片设计带来的变化主要体现在: 降低部分互联电阻损耗; 优化组件内部电流传输路径; 为串并联结构设计提供更多空间; 在一定条件下改善组件输出性能。 在半片基础上,部分组件还会将完整电池片进一步切分为更多电池单元,即通常所说的多分片设计。其基本逻辑与半片类似,都是通过调整单个电池单元的尺寸、工作电流以及互联方式,对组件内部电气结构进行优化。 因此,从产品设计角度来看,可以将不同方案理解为: 整片 → 半片 → 多分片 随着切分程度提高,单个电池单元尺寸进一步缩小,也可以为组件排布和电气连接提供更多设计空间。但切分数量并不是越多越好,因为更复杂的切分方式同时会增加对切割质量、互联工艺、设备适配、制造成本和长期可靠性的要求。 因此,整片、半片和多分片之间并不是简单的“片数越多、技术越先进”,而是组件企业根据不同产品设计,在: 电气性能 制造工艺 成本和可靠性 之间进行综合平衡。 电池片尺寸如何影响组件规格? 除了版型和切分方式之外,电池片尺寸也是影响组件规格的重要因素之一。 组件版型与电池片尺寸之间并不存在唯一的对应关系。实际产品中,不同尺寸体系可以根据产品设计应用于不同版型,而同一版型也可能采用不同尺寸规格。因此,判断一款组件采用何种电池片尺寸,需要结合具体产品参数,而不能仅根据版型进行推断。过去行业中通常以 182和210 来区分两类硅片及电池片体系。但随着矩形硅片逐步发展,电池片尺寸已经不再局限于传统的方形规格。围绕182mm级尺寸,市场陆续出现182.2×183.xmm、182.2×191.xmm等不同规格,并形成更加多样化的尺寸组合。 在部分行业产品分类和市场统计中,这类以182mm级尺寸为基础延伸形成的产品,也常被概括为: 18X 需要注意的是,18X并不对应某一个固定尺寸,而更多是一种概括性的行业表达,用于描述以182mm级尺寸为基础延伸形成的一系列硅片和电池片规格。不同企业或统计口径对于18X具体覆盖的尺寸范围,也可能存在一定差异。与此同时,210尺寸体系也逐步由传统方形产品向矩形规格延伸,其中较为常见的一类就是: 210R 其中,“R”通常代表 Rectangular,即矩形。与传统接近210×210mm的方形尺寸相比,210R更强调矩形设计,例如市场上可见182.2×210mm等规格。 矩形尺寸的发展,也给组件企业提供了更多排布空间,使其可以在: 组件长度和宽度; 单块组件功率; 集装箱装载效率; 人工搬运; 安装条件; 之间重新寻找平衡。 组件最终采用何种版型、尺寸和切分方式,并不是由单一因素决定,而是受到电池片规格、组件设计、制造工艺以及下游应用需求等多方面因素影响。版型决定基本排布框架,电池片尺寸影响组件外形和可实现的功率水平,而切分方式则进一步影响内部电气连接和电流路径。因此,在理解一款组件产品时,需要综合考虑版型、电池片尺寸、切分方式、组件尺寸与功率以及适用场景。48版型、108半片、18X、210R等术语并不是彼此独立的概念,而是组件不同设计维度的具体表达。 三、光伏组件主要有哪些技术类型? 从目前光伏组件技术体系来看,市场仍以晶硅光伏组件为主,同时CdTe、CIGS、非晶硅等薄膜光伏技术也已实现商业化应用;此外,钙钛矿以及钙钛矿/晶硅叠层等新型技术也在持续推进研发和产业化。其中,晶硅组件以硅片和晶硅电池片为核心,是目前市场最主要的技术体系。在晶硅电池内部,又可以看到BSF、PERC、TOPCon、HJT、BC等不同技术路线或结构设计。这些技术除了在电池结构和制造工艺上存在差异之外,还涉及一个基础分类: P型电池 N型电池 其中: BSF属于较早期的晶硅电池技术,过去主要以P型产品为主; PERC曾长期占据市场主流,其中最常见的是P型PERC; TOPCon目前已成为N型电池中的主流技术路线之一; HJT目前同样主要采用N型硅片,属于另一条高效N型技术路线; BC主要描述背接触结构。当前高效BC商业产品主要采用N型硅片。 可以先做如下理解: 技术 常见类型 基本理解 BSF 以P型为主 较早期晶硅电池技术 PERC 以P型为主 曾长期占据市场主流 TOPCon 以N型为主 当前主流N型技术之一 HJT 以N型为主 高效N型异质结技术 BC 以N型为主 主要描述背接触结构 也就是说,P型和N型主要描述硅片基底的导电类型;PERC、TOPCon和HJT主要对应不同的电池结构及工艺路线,而BC则主要描述背接触结构。因此,在市场产品和企业技术资料中,经常可以看到: P型PERC N型TOPCon N型HJT 这样的组合表达。 为什么TOPCon能够快速成为主流? 近年来,晶硅电池技术正在从传统P型PERC向N型高效技术升级,其中TOPCon已成为目前主流的N型技术路线之一。一方面,N型硅片在部分材料特性、衰减表现以及效率提升空间方面具有一定优势;另一方面,TOPCon通过隧穿氧化层和钝化接触等结构设计,可以进一步降低部分载流子复合损失,提高电池的转换效率。 相比传统P型PERC,N型TOPCon通常具备: 正面转换效率通常更高,单面组件同样能够体现效率优势; 应用于双面组件时,通常具有较高的双面率; 具备进一步提升转换效率的空间; 对传统P型PERC部分常见衰减机制相对不敏感; 与既有晶硅制造体系具有较好的工艺兼容性,有利于规模化产业化。 其中需要注意,TOPCon的优势并不只体现在双面发电。即使应用于单面组件,其较高的正面转换效率同样可以体现技术优势;而在双面组件设计下,较高的双面率又能够进一步提高对背面入射光的利用。因此,TOPCon能够快速实现规模化,并不只是因为“N型效率更高”,而是因为其在: 转换效率、制造成本、工艺兼容性和产业化成熟度 之间形成了较好的综合平衡。 除了电池技术,组件层面还有哪些互联方式? 除了PERC、TOPCon、HJT、BC等电池技术或结构路线之外,组件层面还存在不同的电池互联和排布方式,其中较典型的一类是: 叠瓦(Shingled) 叠瓦组件通常会将完整电池片切分为较窄的电池条,再通过边缘重叠的方式完成排列和电气连接。与常规半片或多分片设计相比,叠瓦的核心并不只是将电池片进一步切小,而是同时改变了电池单元之间的排布和互联结构。这种设计可以减少传统电池片之间的间隙以及部分互联遮挡,提高组件有效受光面积和排布密度,同时重新设计内部电流传输路径。因此,叠瓦更适合作为一种组件互联技术来理解,而不是单纯归入电池片切分方式。 薄膜光伏 与晶硅组件不同,薄膜光伏并不以传统晶硅片作为核心,而是通过在玻璃、金属或其他基底上沉积较薄的半导体材料来实现光电转换。 常见薄膜技术包括: CdTe(碲化镉) CIGS(铜铟镓硒) 非晶硅薄膜等 相比晶硅组件,薄膜产品在材料体系、制造方式、温度特性以及应用场景等方面存在差异,但从整体市场规模来看,目前晶硅组件仍占据主流。薄膜技术与晶硅技术之间并不是简单的替代关系,而是基于不同材料体系和制造路径形成的不同光伏技术方向。 钙钛矿 除了已经实现规模商业化的晶硅和薄膜技术外,光伏行业还在持续发展新的技术路线,其中受到较多关注的一类就是: 钙钛矿光伏 钙钛矿光伏属于新一代光伏技术之一,目前仍处于快速研发和产业化推进阶段。当前主要探索方向包括: 钙钛矿单结 其中,钙钛矿电池主要利用钙钛矿结构半导体材料吸收太阳光并实现光电转换,具有较高的转换效率潜力。因此,钙钛矿目前更适合被理解为正在加速产业化的新型光伏技术方向,而不是已经取代晶硅组件的成熟主流技术。 从整个光伏技术体系来看,可以作如下基本理解: 技术方向 代表技术 当前发展情况 晶硅光伏 BSF、PERC、TOPCon、HJT、BC 当前市场主流 薄膜光伏 CdTe、CIGS等 已实现商业化,整体市场占比较小 新型光伏 钙钛矿、钙钛矿/晶硅叠层 正在持续推进产业化 整体来看,目前组件市场仍以晶硅技术为主,而晶硅电池技术正从传统P型PERC向N型高效技术升级。其中,TOPCon已成为主流路线之一,HJT以及多种BC技术方案也在持续发展;薄膜光伏和钙钛矿则代表了不同的技术发展路径。 从产业链来看,光伏组件连接了上游硅材料、电池制造与下游光伏系统,是光伏产业链中实现最终产品化的重要环节。 从石英原料、工业硅、多晶硅,到硅片和电池片,再经过电气连接、封装与结构组装形成完整组件,其背后对应的是一套完整的材料加工、半导体制造和组件设计逻辑。进入组件产品阶段后,版型、电池片尺寸、切分方式以及电池技术又进一步构成了不同产品之间的主要差异。48版型、18X、210R、TOPCon、HJT、BC等行业术语分别对应产品规格、尺寸体系和技术路线等不同维度,并共同构成组件产品的主要技术与规格特征。 因此,理解光伏组件,可以从几个核心维度建立基本框架: 组件从哪里来、由什么组成、采用怎样的规格设计,以及使用什么电池技术。 在这一框架下,硅料、硅片、电池片、版型、尺寸和技术路线之间并不是彼此独立的概念,而是共同构成一款组件产品的不同层面。随着电池技术、材料体系和下游需求持续发展,光伏组件也将继续在转换效率、功率、可靠性、成本以及系统适配性之间不断优化。
SMM 9月21日讯: 2026年9月14日至2026年9月20日, 当前统计区间SMM统计国内中标:天合光能股份有限公司、TCL中环新能源科技股份有限公司、隆基乐叶光伏科技有限公司、江苏润阳新能源科技股份有限公司等共53项。其中,披露中标容量项目共26项,中标价格项目共10项,当前统计区间采购定标组件型号主要为N型组件。 据SMM分析,当前统计区间的主要中标容量落在500MW~5000MW区间内,共3个标段占到当前统计区间已披露总中标容量的82.65%。上图展现了各中标区间的容量和区间均价情况。具体信息如下: 0MW-1MW的区间共5个标段占0.03%,区间均价0.773元/瓦; 1MW-6MW的区间共5个标段占0.32%,区间均价0.845元/瓦; 6MW-50MW的区间共7个标段占2.58%,区间均价0.696元/瓦; 50MW-100MW的区间共2个标段占2.13%,区间均价0.700元/瓦; 100MW-200MW的区间共3个标段占6.78%,区间均价未披露; 200MW-500MW的区间共1个标段占5.51%,区间均价0.782元/瓦; 500MW-1000MW的区间共2个标段占27.55%,区间均价0.710元/瓦; 2000MW-5000MW的区间共1个标段占55.10%,区间均价未披露。 当前统计区间加权均价为0.73元/瓦,相比上周上涨0.01元/瓦。中标总采购容量方面,当前统计区间为5444.44MW,相比上一统计区间上升2226.65MW。当前统计区间存在二个框采项目开标: 天合光能股份有限公司中标3000MW的《中铁建网络信息科技有限公司2026年-2027年度光伏组件》 天合光能股份有限公司以0.710元/瓦的均价中标1000MW的《中国南水北调集团有限公司2026-2027年度光伏组件》标段一。 隆基乐叶光伏科技有限公司以0.782元/瓦的均价中标300MW的《中国南水北调集团有限公司2026-2027年度光伏组件》标段二。 在标段地区分布方面,当前统计区间中标容量最高的地区为北京4302.85MW,占当前统计区间的79.03%,其次是宁夏500.02MW及云南209.36MW,分别占当前统计区间总量的9.18%及3.85%。 统计期间9.14-9.20主要中标信息: 天合光能股份有限公司中标3000MW的《中铁建网络信息科技有限公司2026年-2027年度光伏组件》 天合光能股份有限公司以0.710元/瓦的均价中标1000MW的《中国南水北调集团有限公司2026-2027年度光伏组件》标段一。 TCL中环新能源科技股份有限公司中标500MW的《中国电建中国电力建设股份有限公司北京院中广核新能源中环灵武市50万千瓦光伏复合项目单晶硅双玻光伏组件》。 隆基乐叶光伏科技有限公司以0.782元/瓦的均价中标300MW的《中国南水北调集团有限公司2026-2027年度光伏组件》标段二。
SMM 8月11日讯: 2026年8月3日至2026年8月9日, 当前统计区间SMM统计国内中标:通威股份有限公司、华阳集团(阳泉)新能源销售有限公司、河南兴来顺商贸有限公司、TCL中环新能源科技股份有限公司、英利能源发展有限公司等共45项。其中,披露中标容量项目共26项,中标价格项目共6项,当前统计区间采购定标组件型号主要为N型组件。 据SMM分析,当前统计区间的主要中标容量落在1000MW~2000MW区间内,共1个标段占到当前统计区间已披露总中标容量的55.90%。上图展现了各中标区间的容量和区间均价情况。具体信息如下: 0MW-1MW的区间共11个标段占0.18%,区间均价0.739元/瓦; 1MW-6MW的区间共6个标段占0.79%,区间均价0.639元/瓦; 6MW-50MW的区间共3个标段占3.77%,区间均价0.702元/瓦; 50MW-100MW的区间共1个标段占3.54%,区间均价未披露。 100MW-200MW的区间共3个标段占23.19%,区间均价未披露。 200MW-500MW的区间共1个标段占12.64%,区间均价未披露。 1000MW-2000MW的区间共1个标段占55.90%,区间均价未披露。 当前统计区间加权均价为0.70元/瓦,相比上周下跌0.03元/瓦。中标总采购容量方面,当前统计区间为2057.14MW,相比上一统计区间下降237.11MW。 在标段地区分布方面,当前统计区间中标容量最高的地区为四川1224.04MW,占当前统计区间的51.93%,其次是云南345.27MW及天津281.23MW,占当前统计区间总量的14.65%及11.93%。 统计期间8.3-8.9主要中标信息: 通威股份有限公司中标1150MW的《大渡河公司阿坝茸安1150MW光伏项目(二期)光伏组件设备》。 华阳集团(阳泉)新能源销售有限公司中标260MW的《W9中国核建中核二四华北分公司涞源260兆瓦光伏发电项目直流侧光伏组件》。 TCL中环新能源科技股份有限公司中标140MW的《国电电力天津海晶盐光互补1000MW项目二期光伏组件》。
SMM 8月4日讯: 2026年7月27日至2026年8月2日, 当前统计区间SMM统计国内中标:高景太阳能股份有限公司、晶澳太阳能科技股份有限公司、新疆天富天耀新能源科技有限公司、润马光能科技(金华)有限公司、弘元绿色能源股份有限公司、临汾晶旭新能源科技有限公司、晶澳太阳能科技股份有限公司等共42项。其中,披露中标容量项目共29项,中标价格项目共14项,当前统计区间采购定标组件型号主要为N型组件。 据SMM分析,当前统计区间的主要中标容量落在100MW~1000MW区间内,共6个标段占到当前统计区间已披露总中标容量的85.69%。上图展现了各中标区间的容量和区间均价情况。具体信息如下: 0MW-1MW的区间共9个标段占0.15%,区间均价0.793元/瓦; 1MW-6MW的区间共5个标段占0.76%,区间均价0.743元/瓦; 6MW-50MW的区间共7个标段占7.17%,区间均价0.726元/瓦; 50MW-100MW的区间共2个标段占6.23%,区间均价0.690元/瓦。 100MW-200MW的区间共2个标段占11.29%,区间均价0.726元/瓦。 200MW-500MW的区间共3个标段占30.81%,区间均价0.727元/瓦。 500MW-1000MW的区间共3个标段占43.59%,区间均价未披露。 当前统计区间加权均价为0.73元/瓦,相比上周下跌0.02元/瓦。中标总采购容量方面,当前统计区间为2294.25MW,相比上一统计区间下降1273.10MW。 在标段地区分布方面,当前统计区间中标容量最高的地区为广东1104.00MW,占当前统计区间的48.12%,其次是新疆432.00MW及江苏413.91MW,占当前统计区间总量的18.83%及18.04%。 统计期间7.27-8.2主要中标信息: 高景太阳能股份有限公司中标1000MW的《深圳能源集团所属企业2026-2028年度光伏组件》。 晶澳太阳能科技股份有限公司以0.744元/瓦的均价中标274.91MW的《连云港青口盐场渔光一体化发电项目光伏组件设备》。 新疆天富天耀新能源科技有限公司以0.706元/瓦的均价中标216MW的《第八师石玛兵地融合陕建100万千瓦“草光互补”光伏项目组件采购(一期)(一标段)》。 新疆天富天耀新能源科技有限公司以0.726元/瓦的均价中标216MW的《第八师石玛兵地融合陕建100万千瓦“草光互补”光伏项目组件采购(一期)(二标段)》。
2026年6月1日至2026年6月30日, 当前统计区间SMM统计国内中标: TCL中环新能源科技股份有限公司、正泰新能科技股份有限公司、协鑫集成科技股份有限公司、晶澳太阳能科技股份有限公司、高景太阳能股份有限公司、晶科能源股份有限公司、英利能源发展有限公司等共计100项,数据处理后,披露装机容量项目共93项,披露中标装机价格42项,当前统计区间采购定标组件型号主要为N型组件。 据SMM分析,当前统计区间的主要中标容量落在1000MW~2000MW区间内,占到当前统计区间已披露总中标容量的58.98%。上图展现了各中标区间的容量和区间均价情况。具体信息如下: 0-1MW的标段共22个项目占0.04%,区间均价0.786元/瓦; 1-5MW的标段共15个项目占0.23%,区间均价0.810元/瓦; 5-10MW的标段共5个项目占0.23%,区间均价0.750元/瓦; 10-20MW的标段共9个项目占0.91%,区间均价0.748元/瓦; 20-50MW的标段共7个项目占1.62%,区间均价0.715元/瓦; 50-100MW的标段共11个项目占6.44%,区间均价0.727元/瓦; 100-200MW的标段共9个项目占7.92%,区间均价0.738元/瓦; 200-500MW的标段共7个项目占17.94%,区间均价0.750元/瓦; 500-1000MW的标段共1个项目占5.69%,区间均价未披露; 1000-2000MW的标段共7个项目占58.98%,区间均价0.757元/瓦; 经SMM分析,当前统计区间中标价格分布区间集中在0.64~0.91元/瓦,采购加权均价0.76元/瓦,相比上一统计区间下跌0.02元/瓦。 中标总采购容量方面,当前统计区间为14.24GW,相比上一统计区间下降2.62GW。当前统计区间存在一个合计8.4GW的《中广核新能源2026年度光伏组件设备框架集采》。 在标段地区分布方面,当前统计区间中标容量最高的地区为云南3117.89MW占21.89%,其次是重庆1337.41MW占9.39%。 在中标单位方面,头部企业在组件招标中占据绝对主导地位,以晶澳、中环、正泰、协鑫、晶科等为代表的头部企业合计贡献了85.01%的中标容量。
SMM 7月29日讯: 2026年7月20日至2026年7月26日, 当前统计区间SMM统计国内中标:通威股份有限公司、新疆天富天耀新能源科技有限公司、浙江爱旭太阳能科技有限公司、晶科能源股份有限公司、英利能源发展有限公司、TCL中环新能源科技股份有限公司、湖南红太阳新能源科技有限公司等共41项。其中,披露中标容量项目共29项,中标价格项目共11项,当前统计区间采购定标组件型号主要为N型组件。 据SMM分析,当前统计区间的主要中标容量落在500MW~1000MW区间内,共3个标段占到当前统计区间已披露总中标容量的82.41%。上图展现了各中标区间的容量和区间均价情况。具体信息如下: 0MW-1MW的区间共10个标段占0.12%,区间均价0.778元/瓦; 1MW-6MW的区间共8个标段占0.52%,区间均价0.733元/瓦; 6MW-50MW的区间共3个标段占1.18%,区间均价0.710元/瓦; 50MW-100MW的区间共2个标段占5.61%,区间均价0.771元/瓦。 100MW-200MW的区间共3个标段占10.16%,区间均价0.745元/瓦。 500MW-1000MW的区间共3个标段占82.41%,区间均价未披露。 当前统计区间加权均价为0.75元/瓦,相比上周上涨0.03元/瓦。中标总采购容量方面,当前统计区间为3567.35MW,相比上一统计区间上涨2084.93MW。 在标段地区分布方面,当前统计区间中标容量最高的地区为新疆2940MW,占当前统计区间的82.41%,其次是内蒙古212.13MW,占当前统计区间总量的5.95%。 统计期间7.20-7.26主要中标信息: 通威股份有限公司中标980MW的《中国电建中新建石玛兵地融合2GW光伏基地项目(玛纳斯节云098GW)EPC总承包工程光伏组件(1标)》。 新疆天富天耀新能源科技有限公司中标980MW的《中国电建江西院中新建石玛兵地融合2GW光伏基地项目(玛纳斯节云098GW)EPC总承包工程光伏组件(2标)》。
SMM 7月21日讯: 2026年7月13日至2026年7月19日, 当前统计区间SMM统计国内中标:合肥晶澳太阳能科技有限公司、隆基乐叶光伏科技有限公司、隆基绿能科技股份有限公司、一道新能源科技股份有限公司、常熟阿特斯阳光电力科技有限公司、东方日升新能源股份有限公司、晶科能源股份有限公司、通威股份有限公司等共42项。其中,披露中标容量项目共21项,中标价格项目共5项,当前统计区间采购定标组件型号主要为N型组件。 据SMM分析,当前统计区间的主要中标容量落在100MW~1000MW区间内,共4个标段占到当前统计区间已披露总中标容量的91.63%。上图展现了各中标区间的容量和区间均价情况。具体信息如下: 0MW-1MW的区间共8个标段占0.16%,区间均价0.690元/瓦。 1MW-6MW的区间共4个标段占0.61%,区间均价0.867元/瓦。 6MW-50MW的区间共4个标段占2.70%,区间均价未披露。 50MW-100MW的区间共1个标段占4.89%,区间均价0.879元/瓦。 100MW-200MW的区间共2个标段占17.03%,区间均价0.790元/瓦。 200MW-500MW的区间共1个标段占13.50%,区间均价0.603元/瓦。 500MW-1000MW的区间共1个标段占61.10%,区间均价未披露。 当前统计区间加权均价为0.72元/瓦,相比上周持平。中标总采购容量方面,当前统计区间为1636.73MW,相比上一统计区间上涨154.31MW。 在标段地区分布方面,当前统计区间中标容量最高的地区为内蒙古1000MW,占当前统计区间的61.10%,其次是安徽221.39MW,占当前统计区间总量的13.53%。 统计期间7.6-7.12主要中标信息: 合肥晶澳太阳能科技有限公司中标1000MW的《中国电建阿巴嘎旗泰富能源1000MW风电光伏项目太阳能光伏组件》。 隆基乐叶光伏科技有限公司以0.603元/瓦的均价中标221MW的《菲律宾Barotac166MWp光伏+55MWh储能电站项目光伏组件》。 隆基绿能科技股份有限公司以0.790元/瓦的均价中标156.01MW的《福建公司莆田公司国能涵江兴化湾130MW渔光互补光伏电站项目光伏组件》。
SMM 7月15日讯: 2026年7月6日至2026年7月12日, 当前统计区间SMM统计国内中标:晶科能源股份有限公司、通威股份有限公司、TCL中环新能源科技股份有限公司、宏润(宣城)电力开发有限公司、弘元绿色能源股份有限公司、协鑫集成科技股份有限公司等共43项。其中,披露中标容量项目共26项,中标价格项目共17项,当前统计区间采购定标组件型号主要为N型组件。 据SMM分析,当前统计区间的主要中标容量落在100MW~500MW区间内,共4个标段占到当前统计区间已披露总中标容量的56.80%。上图展现了各中标区间的容量和区间均价情况。具体信息如下: 0MW-1MW的区间共4个标段占0.14%,区间均价0.840元/瓦; 1MW-6MW的区间共4个标段占1.17%,区间均价0.749元/瓦; 6MW-50MW的区间共10个标段占16.59%,区间均价0.760元/瓦; 50MW-100MW的区间共4个标段占25.30%,区间均价0.676元/瓦。 100MW-200MW的区间共2个标段占18.35%,区间均价0.732元/瓦。 200MW-500MW的区间共2个标段占38.45%,区间均价0.720元/瓦。 当前统计区间加权均价为0.72元/瓦,相比上周下跌0.07元/瓦。中标总采购容量方面,当前统计区间为1482.42MW,相比上一统计区间下降12654.58MW。系上一统计区间存在中国大唐集团合计11000MW的《中国大唐集团有限公司2026-2027年度光伏组件框架采购》。 在标段地区分布方面,当前统计区间中标容量最高的地区为四川570.03MW,占当前统计区间的38.45%,其次是山东329MW,占当前统计区间总量的22.19%。 统计期间7.6-7.12主要中标信息: 晶科能源股份有限公司以0.737元/瓦的均价中标340.63MW的《大渡河公司阿坝金川独松400MW光伏项目(一期)光伏组件设备》。 TCL中环新能源科技股份有限公司以0.732元/瓦的均价中标148.76MW的《国电电力天津海晶盐光互补1000MW项目二期光伏组件》。 通威股份有限公司以0.695元/瓦的均价中标229.4MW的《大渡河公司雅安汉源清溪光伏发电项目光伏组件设备》。
SMM 7月9日讯: 2026年6月29日至2026年7月5日, 当前统计区间SMM统计国内中标:晶科能源股份有限公司、TCL中环新能源科技股份有限公司、天合光能股份有限公司、东方日升新能源股份有限公司、浙江爱旭太阳能科技有限公司、天合光能股份有限公司、一道新能源科技股份有限公司等共35项。其中,披露中标容量项目共25项,中标价格项目共8项,当前统计区间采购定标组件型号主要为N型组件。 据SMM分析,当前统计区间的主要中标容量落在2000MW~10000MW区间内,共2个标段占到当前统计区间已披露总中标容量的70.74%。上图展现了各中标区间的容量和区间均价情况。具体信息如下: 0MW-1MW的区间共1个标段占0.00%,区间均价未披露; 1MW-6MW的区间共7个标段占0.17%,区间均价0.792元/瓦; 6MW-50MW的区间共6个标段占1.60%,区间均价0.715元/瓦; 50MW-100MW的区间共5个标段占2.59%,区间均价0.770元/瓦。 500MW-1000MW的区间共3个标段占16.01%,区间均价0.741元/瓦。 1000MW-2000MW的区间共1个标段占8.90%,区间均价未披露。 2000MW-5000MW的区间共1个标段占28.29%,区间均价0.790元/瓦。 5000MW-10000MW的区间共1个标段占42.44%,区间均价0.800元/瓦。 当前统计区间加权均价为0.79元/瓦,相比上周上涨0.06元/瓦。中标总采购容量方面,当前统计区间为14137MW,相比上一统计区间上涨12692.02MW。系中国大唐集团合计11000MW的《中国大唐集团有限公司2026-2027年度光伏组件框架采购》。 在标段地区分布方面,当前统计区间中标容量最高的地区为北京11000MW,占当前统计区间的77.81%,其次是甘肃2571.18MW,占当前统计区间总量的18.19%。 统计期间6.22-6.28主要中标信息: 晶科能源股份有限公司以0.800元/瓦的均价中标6000MW的《中国大唐集团有限公司2026-2027年度光伏组件框架采购标段一N型TOPCon光伏组件》。 TCL中环新能源科技股份有限公司以0.790元/瓦的均价中标4000MW的《中国大唐集团有限公司2026-2027年度光伏组件框架采购标段三N型BC光伏组件》。 东方日升新能源股份有限公司以0.741元/瓦的均价中标1000MW的《中国大唐集团有限公司2026-2027年度光伏组件框架采购标段二N型HJT光伏组件》。 天合光能股份有限公司中标1258.55MW的《甘肃古浪陇电入浙黄花滩200万千瓦光伏项目东区1258.5456MWp光伏组件及附件》。
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
