SMM 11月18日讯:11月13日前后,天齐锂业发布公告称,公司控股子公司盛合锂业收到四川省矿产资源储量评审中心出具的评审意见书,其《四川省雅江县措拉矿区锂矿资源储量核实报告》符合相关规定,予以通过评审备案。
公告显示,截至2025年12月31日,措拉锂辉石矿资源量小计矿石量2508.7万吨、含Li2O 308189吨,平均品位1.23%;储量小计矿石量1351.9万吨、含Li2O 175292吨,平均品位1.30%。此外,伴生铌钽矿石资源量 1,919.9 万吨,含 Nb₂O₅ 1,969 吨、Ta₂O₅ 1,065 吨。
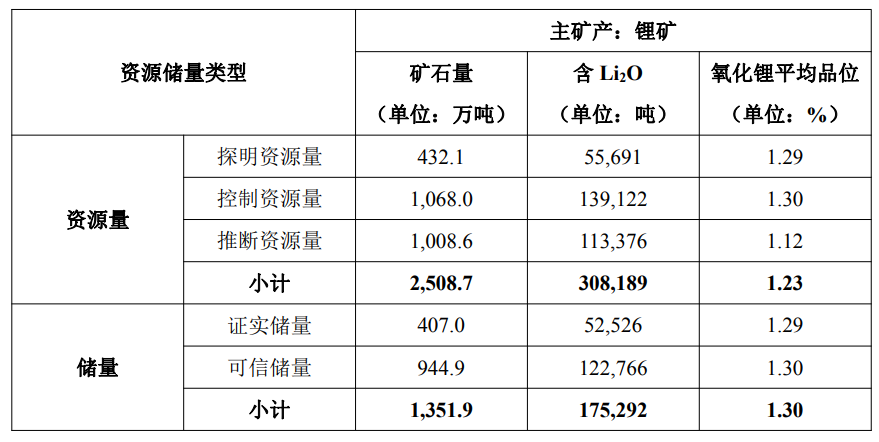
提及此次增储对公司的影响,天齐锂业表示,本次资源储量通过评审备案标志着公司控股子公司盛合锂业拥有的雅江县措拉锂辉石矿采矿权范围内的探矿增储工作取得了阶段性成果,有利于延长矿山服务年限,为公司长远发展提供资源保障。因地质勘查工程的有限性,可能存在资源储量与实际可采储量存在差异的风险。本次评审备案预计不会对公司当期经营业绩产生重大影响。敬请广大投资者注意投资风险。
公司在10月底还发布了2026年三季度业绩报告,公告显示,公司第三季度共实现60.37亿元的营收,同比增长135.40%;归属于上市公司股东的净利润约13.6亿元,同比大增1,323.97%。天齐锂业表示,公司营收增长的原因主要是本报告期内公司锂产品的销售均价和锂化合物及衍生品的销量均较上年同期上升所致;净利润增长的原因则主要受益于两方面,一是受益于新能源产业发展与下游需求增长等多重利好因素驱动,本报告期公司主要锂产品的销售均价较上年同期均明显增长,使得营业收入及毛利额较上年同期大幅增长;二是根据彭博社预测数据,SQM 2026 年第三季度业绩预计将同比大幅增长,因此公司在本报告期确认的对该联营公司的投资收益较上年同期增长所致。
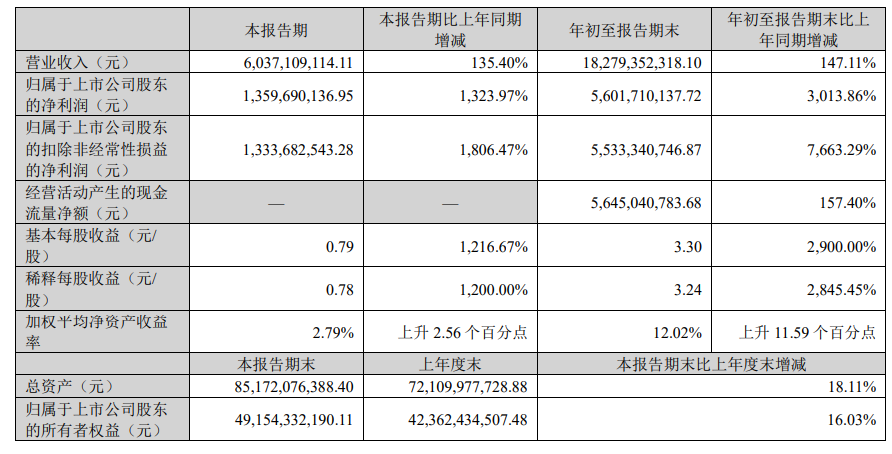
公司前三季度共实现182.79亿元的营收,同比曾航147.11%;前三季度归属于上市公司股东的净利润在56.02亿元左右,同比大涨3,013.86%。对于公司营收增长的原因,天齐锂业表示,主要是年初至报告期末公司锂产品的销售均价和锂化合物及衍生品的销量均较上年同期上升所致;对于净利润增长原因,天齐锂业表示,受益于新能源产业发展与下游需求增长等多重利好因素驱动,年初至报告期末公司主要锂产品的销售均价较上年同期均明显增长,使得营业收入及毛利额较上年同期大幅增长;2)根据彭博社预测数据,结合 SQM 2026 年上半年已披露的业绩,SQM 2026 年前三季度业绩预计将同比大幅增长,因此公司在年初至报告期末确认的对该联营公司的投资收益较上年同期增长所致。
值得一提的是,在财报中,天齐锂业多次提及锂产品销售价格同比明显增长的情况,那么具体增幅如何?以电池级碳酸锂为例,据SMM历史价格显示,2026年前三季度,电池级碳酸锂现货均价报157718左右的价位,相比于2025年前三季度的71348元/吨上涨86370元/吨,涨幅达121.05%;电池级氢氧化锂方面,据SMM历史价格显示,以SMM氢氧化锂(粗颗粒)的价格为例,其2026年上半年均价报146670元/吨,较2025年同期的67860元/吨上涨78810元/吨,涨幅达116.14%。
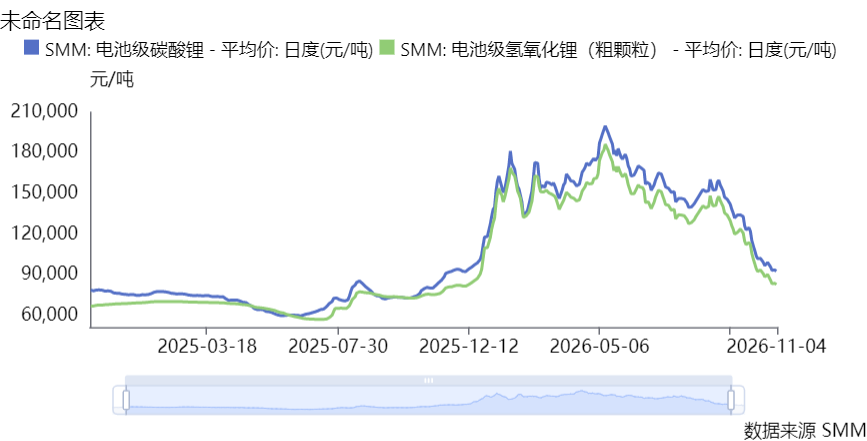
整体来看,国内锂价上涨的态势主要集中在2026年上半年,上半年,碳酸锂市场在供应扰动、地缘政治、节前备库等多重因素交织下,走出了宽幅震荡、重心上移的行情。上下游心理价差持续存在,市场博弈日趋精细化,期货与现货价格联动进一步增强。在5月13日,电池级碳酸锂现货报价最高冲至20.05万元/吨,刷新近三年的历史新高。
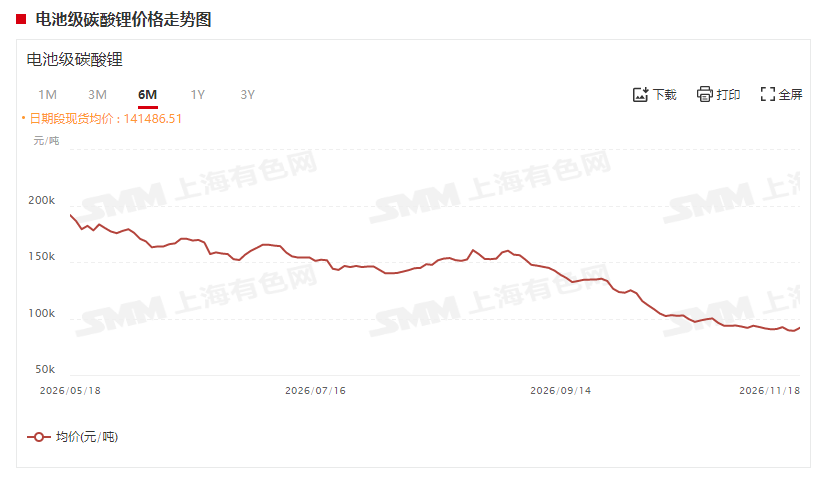
进入2026年三季度,锂价重心虽然同比依旧维持相对高位,但价格中枢在逐月下移。且据SMM了解,在碳酸锂价格逐月走弱的同时,市场供需平衡却连续三个月为负。缺口与价格方向相反,构成本季度最值得解释的现象。价格本身并未单边急跌,而是以月度台阶的方式依次下移:7月上下游僵持,8月窄幅盘整,9月跌势明显加速,月末现货价格已较5月中旬的年内高点回落近四成。
具体来看,7月碳酸锂市场处于僵持状态。下游在15万元/吨一线下方逢低采购,但对16万元/吨上方缺乏追高意愿;上游维持报价,让价空间有限。双方的心理价差贯穿整季,成交集中于价格区间的下沿,均价环比小幅回落。8月,部分锂盐厂检修开始复产,上游仍在挺价,下游维持按需采购,阶段性错配未能化解,市场进入盘整,均价环比降幅收窄至2%以内。9月格局改变:检修复产带动产量回升,节前备库结束后成交迅速放缓,集中买入的驱动消失,价格中枢的单边下移得以确认,月内跌幅明显扩大。
SMM认为,三季度碳酸锂价格走弱,主要是供需、政策、库存四线共振的结果。供应端,7月冶炼厂检修减产近一成,对碳酸锂价格形成支撑,但属排产紧张而非资源紧张;8、9月碳酸锂产量又在复产与盐湖高产推动下回升,却因复产预期兑现而失去上行动力。需求端,三季度正极材料与电芯产量环比持续增长,电芯环节的累计增幅超过两成,新能源车销量按SMM口径三季度累计下降近一成,需求增量转向以磷酸铁锂为主的储能与出口。同时,正极材料与电芯企业在碳酸锂价格下行的过程中拒绝建立原料库存,形成“产量增长、采购谨慎”的组合。
库存方面,从7月初到10月初的十三周内,主要环节库存合计下降逾三成,下游去库为主、贸易商占比升至三分之一以上,格局由产业向贸易倾斜——产业库存被消耗,贸易库存则在反弹时释放。
整体来看,2026年三季度碳酸锂行情可概括为:供给弹性的恢复、政策成本的显性化与库存向贸易环节的迁移三者叠加,共同推动价格中枢逐月下移。季度内价格呈现两个特征:其一,下行以台阶方式完成,月内动量大于月度均值;其二,缺口与价格方向背离,库存承担了主要缓冲功能。就季度本身而言,市场完成了一次“预期先行、库存滞后”的调整:价格提前反映复产与政策成本,库存则在季末完成向贸易环节的转移。这一组合既是三季度行情的结果,也构成了四季度运行的起点。》点击查看详情
截至11月18日,电池级碳酸锂现货报价在8.98~9.38元/吨,均价报9.18万元/吨。
相关阅读: