编者按:海关总署最新数据显示,2026年前10个月,我国货物贸易进出口44.81万亿元,同比增长20%;其中出口25.99万亿元,增长17.6%,进口18.82万亿元,增长23.6%。10月单月进出口4.87万亿元,增长31.2%,外贸增势进一步走强。
机电产品外贸表现尤为亮眼。出口端持续保持两位数高增,前10个月出口额16.81万亿元,同比增幅达25.2%。自动数据处理设备及其零部件、集成电路、汽车(含底盘)、船舶等品类拉动作用显著:自动数据处理设备及其零部件出口同比增53.6%,集成电路出口近乎翻倍、增幅达101.9%,汽车(含底盘)出口增长45.8%,船舶出口增长22.4%。进口端机电产品同样增长强劲,前10个月进口额8.17万亿元,同比上升35%,自动数据处理设备及其零部件、集成电路进口金额的增速突出,分别增长126.2%、58%。
SMM汇总了前10个月外贸总体运行、贸易结构、经营主体及机电重点品类的进出口数据,客观呈现机电行业外贸基本面,梳理各品类增长特征与产业供需逻辑,为产业链从业者研判行业走势、把握市场机遇提供数据参考。
前10个月机电产品出口增长25.2% 集成电路出口金额增101.9%
据海关统计,2026年前10个月,我国货物贸易进出口总值44.81万亿元人民币,同比(下同)增长20%。其中,出口25.99万亿元,增长17.6%;进口18.82万亿元,增长23.6%。10月份,我国货物贸易进出口总值4.87万亿元,增长31.2%。其中,出口2.79万亿元,增长28.7%;进口2.08万亿元,增长34.7%。
从贸易方式看,前10个月,我国一般贸易进出口26.8万亿元,增长13.2%;加工贸易进出口8.92万亿元,增长28.4%;保税物流进出口7.69万亿元,增长44.1%。
从贸易伙伴看,前10个月,我国与东盟贸易总值为7.68万亿元,增长24.2%;我国与欧盟贸易总值为5.29万亿元,增长8.5%;我国与美国贸易总值为3.59万亿元,增长6.3%。同期,我国对共建“一带一路”国家合计进出口22.88万亿元,增长18.5%。
从外贸主体看,前10个月,民营企业进出口25.46万亿元,增长20.1%;外商投资企业进出口13.15万亿元,增长20.4%;国有企业进出口6.12万亿元,增长19.1%。
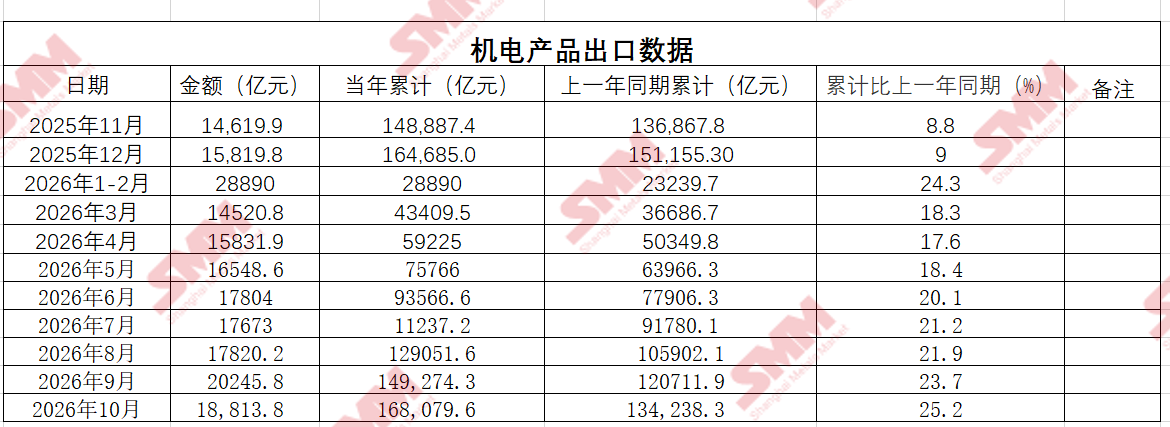
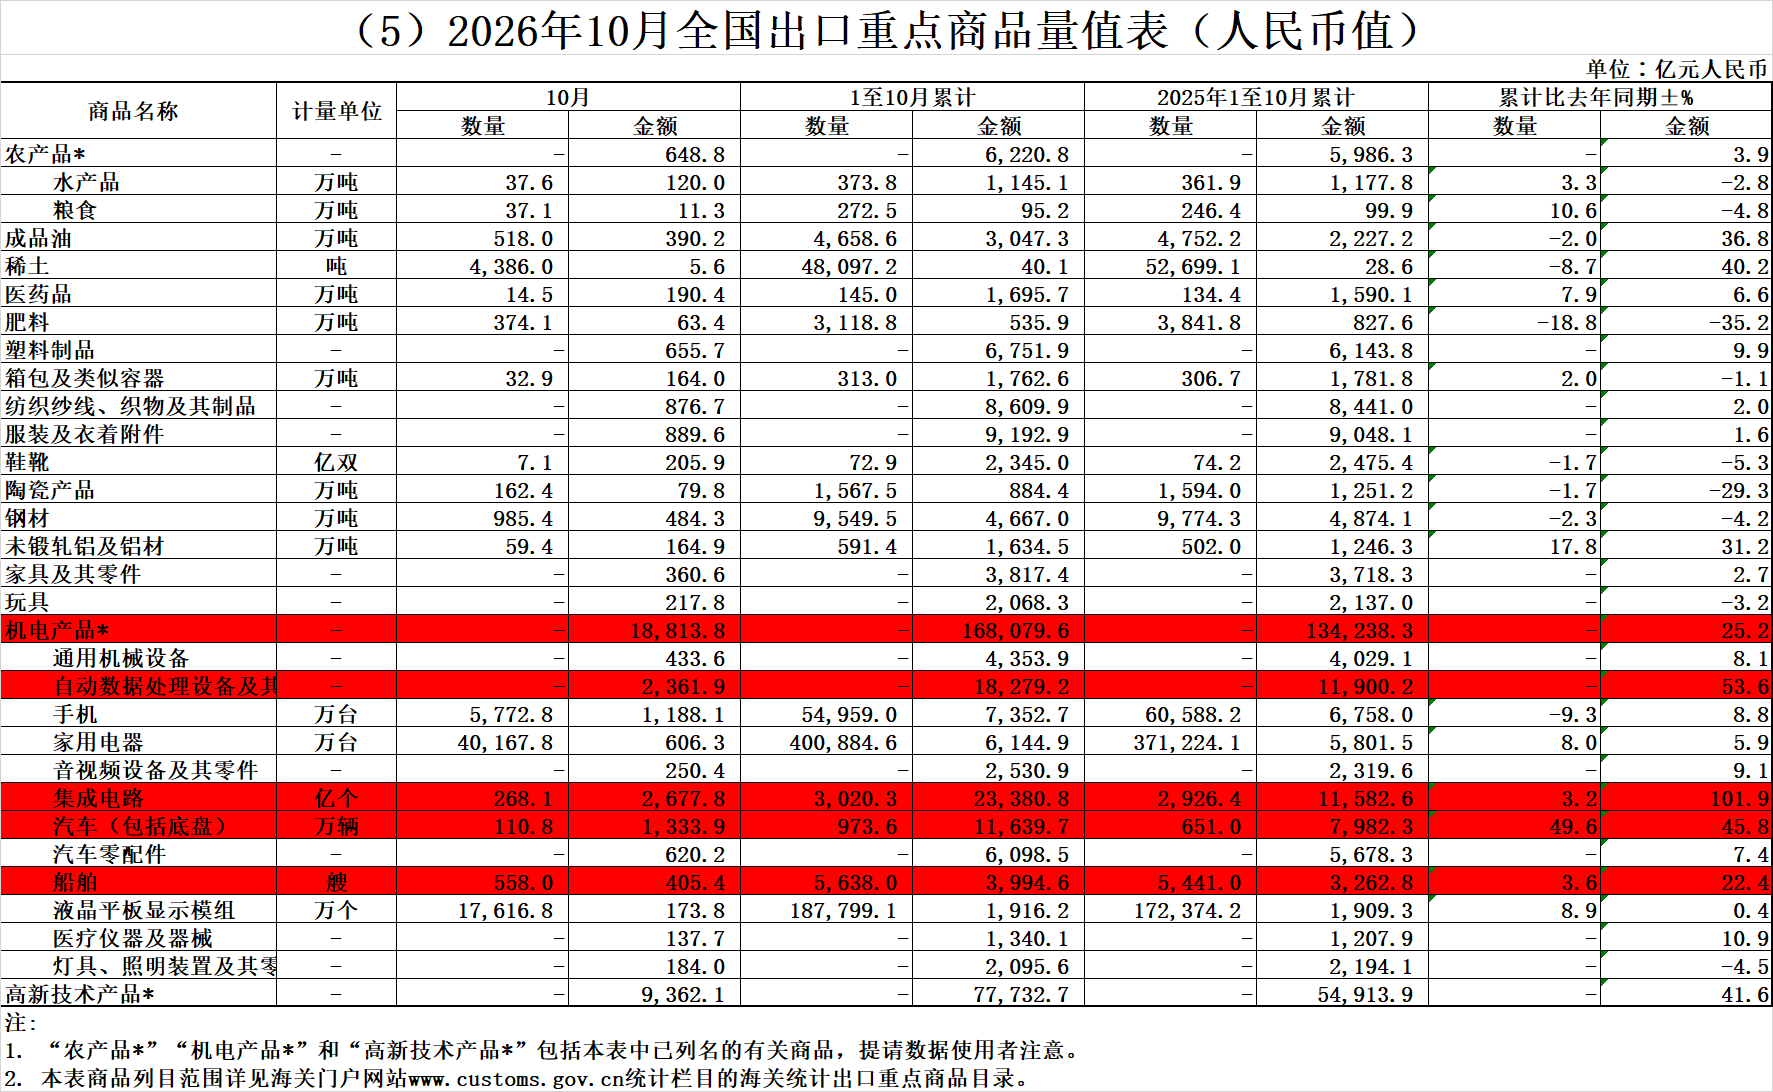
从重点商品看,出口方面,前10个月,我国出口机电产品16.81万亿元,增长25.2%。
从机电产品出口的细分品类来看,前10个月自动数据处理设备及其零部件、集成电路、汽车(包括底盘)、船舶的出口金额同比增幅明显:自动数据处理设备及其零部件出口金额为18279.2亿元,同比增长53.6%;集成电路出口金额为23,380.8 亿元,增长101.9%;汽车(包括底盘)出口金额为11,639.7 亿元,增长45.8%;船舶出口金额为3,994.6 亿元,增长22.4%。
前10个月机电产品进口金额增长35% 集成电路增58%
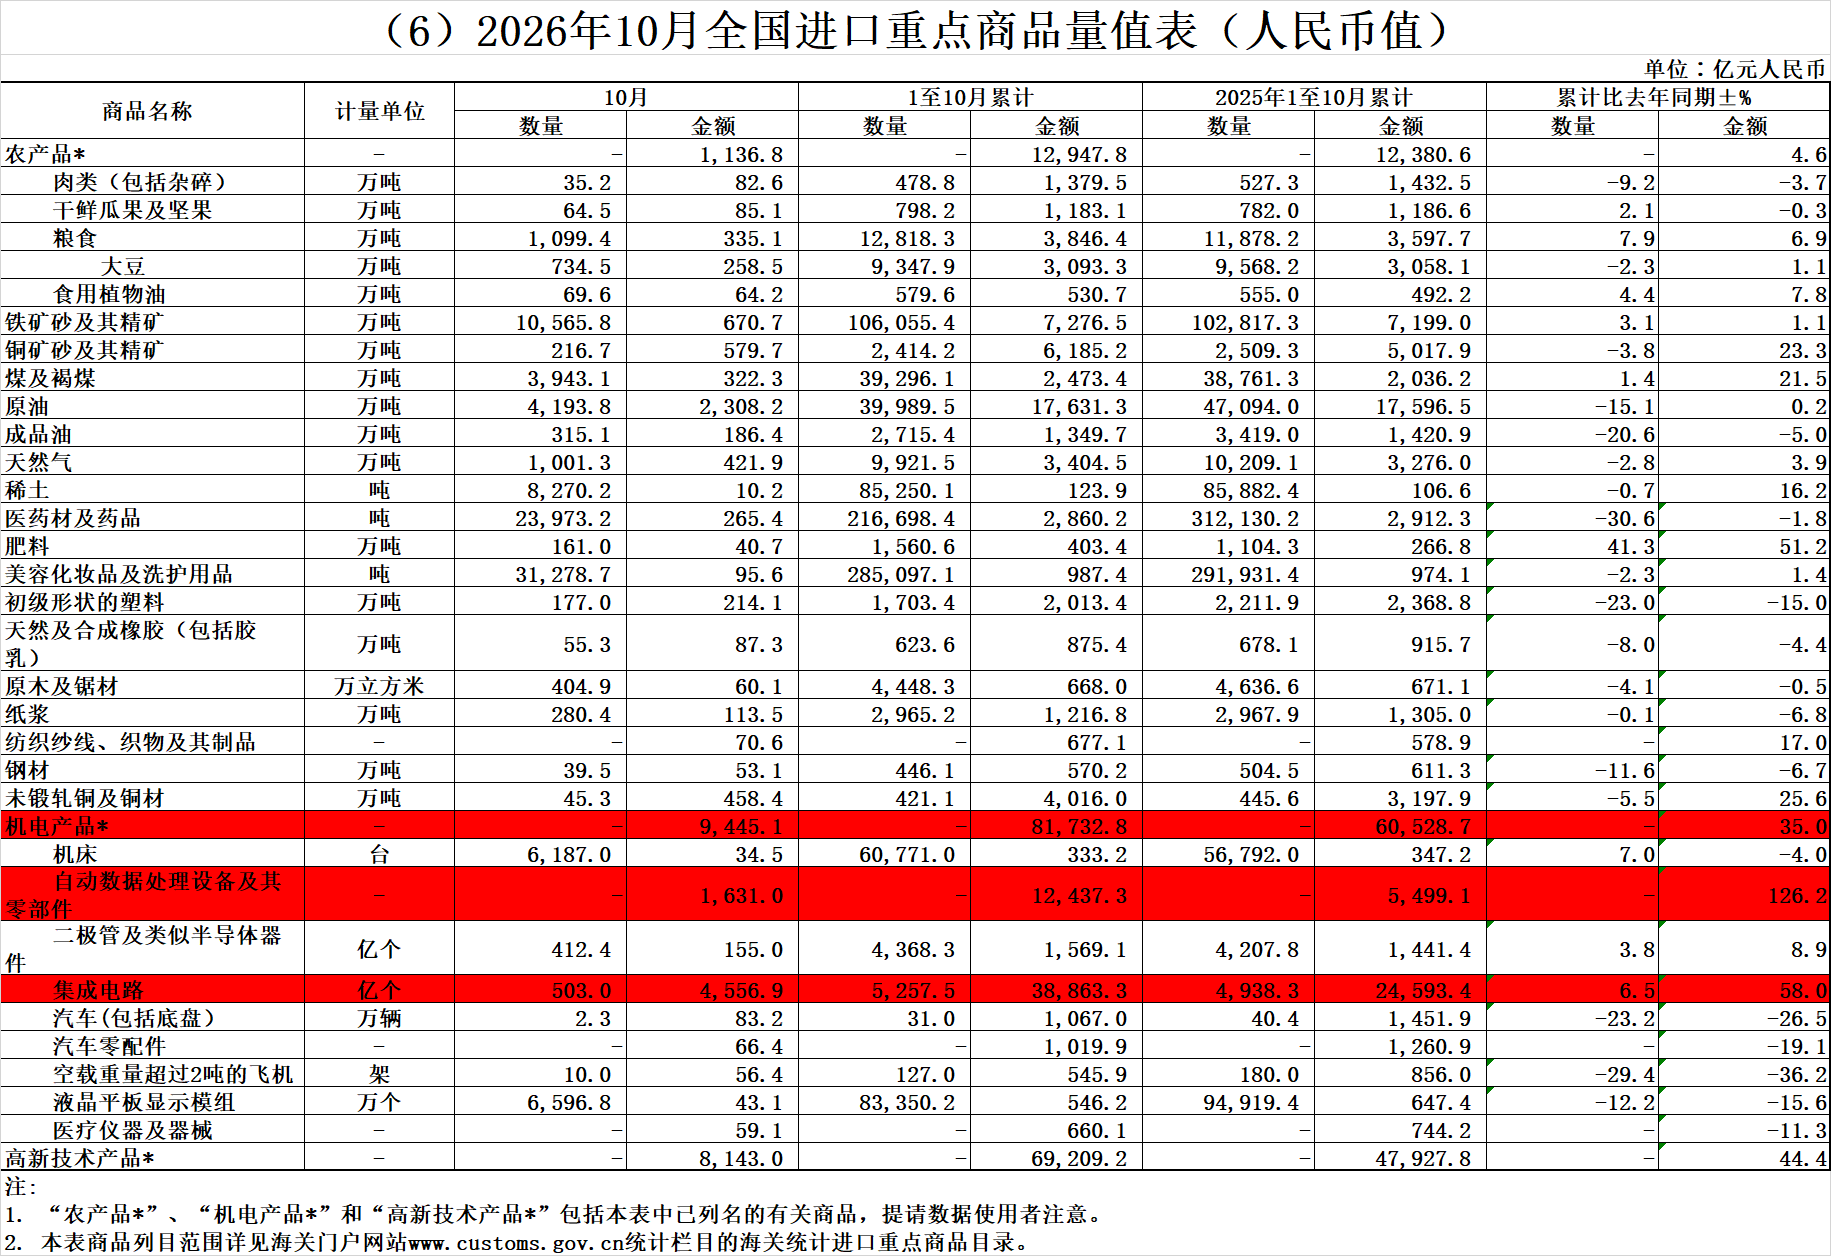
从重点商品看,进口方面,前10个月,我国进口机电产品8.17万亿元,增长35%。
从机电产品进口的细分品类来看,前10个月,自动数据处理设备及其零部件、集成电路的进口金额同比增幅明显:自动数据处理设备及其零部件的进口金额为12,437.3 亿元,增长126.2%;集成电路的进口金额为38,863.3 亿元,增长58%。
各方声音
海关总署新闻发言人、副署长王军在10月14日召开的国务院新闻办新闻发布会上表示:总的看,前三季度我国外贸有效应对各种外部冲击挑战,保持了良好发展势头。尽管当前国际形势变乱交织,各种风险挑战层出不穷,但我国外贸发展的动力和活力积聚增强、韧性彰显,四季度进出口持续增长有基础、有支撑。
东方金诚的研报显示:10月出口增速继续保持高位,主要原因是全球AI投资热潮对芯片等相关商品出口的拉动效应增大,高新技术产品出口也在加快;当月出口增速较上月略有回落,主要是汽车及传统劳动密集型商品出口增速有所放缓。以美元计价,10月出口额同比增长35.2%,增速较上月放缓1.1个百分点,继续处于历史罕见高位,主要受两个因素支撑:一是尽管下半年以来全球AI估值出现两轮调整,但当前全球AI投资热潮尚未减弱,芯片等电子产品涨价效应还在进一步发酵,带动当月芯片出口增速高位上行。展望未来,受出口动能延续、上年同期基数抬高等因素的复合影响,11月出口增速有望保持在26%左右,强出口有望延续至年底。
中银证券研报认为:10月高技术产业继续支撑海外需求。10月主要贸易方对我国当月出口同比增速的正贡献均有收窄。运价等成本升高或继续影响我国劳动密集型产品出口竞争力。高技术产业继续支撑海外需求。首先,10月欧元区、美国PMI数据分别为52.7%和55.5%,均仍处于较高景气度区间;10月韩国、越南当月出口同比增速分别为93.7%和53.8%,反映出当前海外需求的较强韧性,带动我国出口表现。其次,高技术制造业需求维持强韧,支撑我国出口同比增速表现。得益于全球“AI”等高技术制造业投资旺盛,10月当月我国部分机电产品出口同比继续较快增长,集成电路出口当月同比增速为137.1%,增速较9月加快1.1百分点,仍维持较明显的正增长,全球高技术产业加速发展有望对外需持续形成支撑。此外,高技术制造业或也对我国进口表现有所支撑;9月高技术产业工业增加值同比增长15.3%,维持较高水平增速;10月高技术制造业PMI指数51.3%,仍维持在扩张区间;国内高技术产业增长带动相关产品进口增速表现,10月我国集成电路进口当月同比增速为78.3%,增速较9月加快3.6个百分点。
万联证券研报指出:10月,按美元计价,我国出口当月同比35.2%,前值36.3%;进口同比41.6%,前值31%;贸易顺差1053亿美元。出口增速边际回落,假期错位效应带来一定影响。美国10月制造业PMI持续走高,9月制造业存货量、新增订单同比均上行,日本、欧元区、全球制造业PMI小幅回落,海外整体制造业景气度依然较高。韩国出口增速由83.5%继续攀升至93.7%,半导体出口保持旺盛。我国高新技术产品、机电产品出口增速持续上行,产业拉动特征延续。地缘政治扰动和集运公司控仓的供给侧博弈影响下,集运运价指数延续高位震荡,航运成本刚性持续。对美出口持续修复,关税政策短期边际缓和。 进口大幅拉升,贸易顺差缩小,价格效应拉动加强。价格、AI产业拉动仍强,全年贸易增速预期维持高位。10月出口增速边际放缓,进口受价格驱动显著拉升,增速出现倒挂。全球AI投资热潮下,半导体、数据处理设备等产品的价格持续走高,但未来涨价动能或逐步衰减,四季度预期为AI出口增速的高点。出口为经济的重要拉动项,预期经济达成目标增速无忧。内需方面需要关注国内政策落地情况。
推荐阅读: