美国经济数据尚未显示明显衰退迹象:就业市场仍有韧性,GDP增长保持稳健。但金融市场的定价正在发生变化。美股较上月创下的纪录高位明显回落,企业债融资成本上升,铜和原油价格走低,美元则升至一年多来的高位。
不同资产的走势共同指向一个问题:美国经济可能正在从强劲扩张转向增长放缓阶段。
罗斯伯格研究公司(Rosenberg Research & Associates)创始人兼总裁大卫·罗森伯格(David Rosenberg)周四接受MarketWatch采访时,将这些变化视为经济周期后段的典型表现。
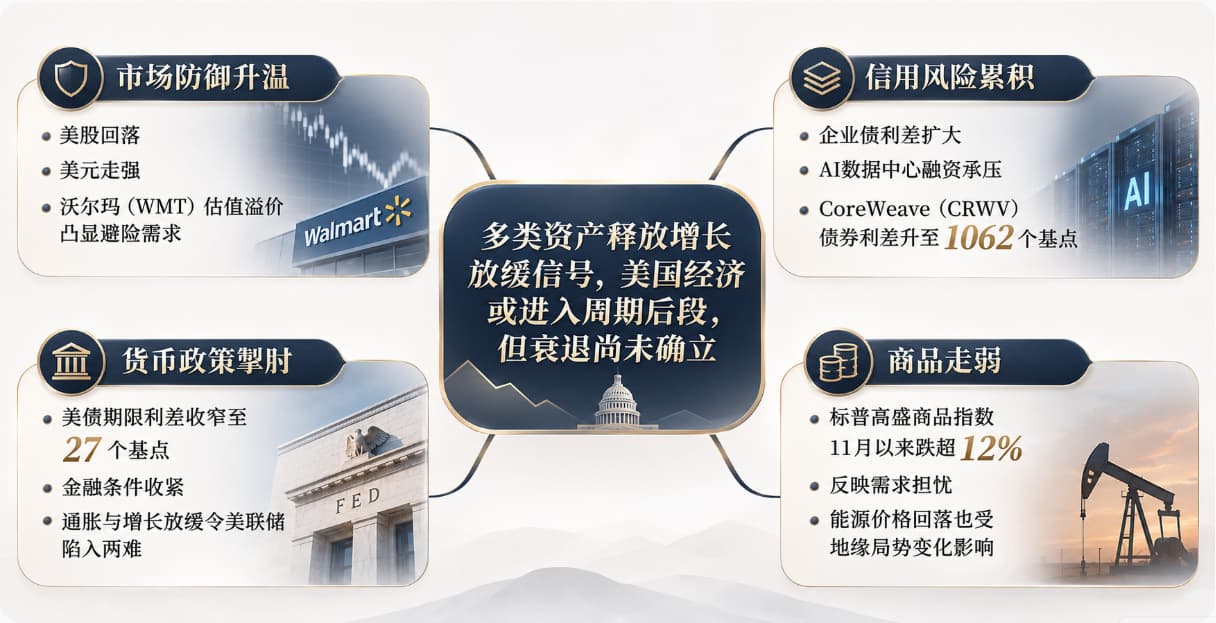
他尤其关注股票市场的防御性倾向:沃尔玛(WMT)目前的预期市盈率达到45倍,作为标普500指数中具有代表性的防御型股票,其估值相对于整体市场出现了显著溢价。
罗森伯格认为,这种估值差异反映出投资者正在调整风险预期。当资金愿意为防御性股票支付如此高的价格时,说明市场对未来经济环境的判断可能已经发生变化。
AI融资链条成为风险集中地
比股价回落更值得关注的,是企业债市场出现的压力。DataTrek Research联合创始人尼古拉斯·科拉斯(Nicholas Colas)近期提醒,投资级企业债信用利差扩大,通常意味着投资者对未来经济状况更加谨慎。
信用利差反映企业借款相对于同期限美国国债需要支付的额外成本。利差走阔,意味着企业融资条件恶化,尤其会影响依赖债务扩张的行业。
AI数据中心建设正是其中一个重要风险敞口。自2025年以来,企业越来越多地通过举债支持数据中心投资,而部分AI相关债券近期遭遇明显抛售。
MarketAxess数据显示,截至周四,云计算服务商CoreWeave(CRWV)于2031年10月到期债券的信用利差已经扩大至1062个基点,达到通常被视为财务困境信号的水平。CCC级垃圾债券的利差也升至1353个基点。
CoreWeave联合创始人近期回购了部分公司债券,这一举动凸显了融资渠道对企业资产负债表管理的重要性。一旦信贷市场持续收紧,企业借款难度上升,违约风险也可能随之增加。
AI投资周期本身也面临政策和市场环境变化的考验。美国中期选举中民主党大获全胜后,如果AI基础设施建设出现停顿,影响可能不止于科技股,还可能传导至为数据中心提供资金的债券市场,并进一步波及整体经济。
惠灵顿管理公司(Wellington Management)固定收益投资组合经理洛伦·莫伦(Loren Moren)认为,美国经济增长可能已经见顶,2027年将面对更多不利因素。不过,她预计经济将进入增长力度减弱的阶段,而不是立即走向衰退。
美联储面临通胀与增长的两难
债券市场对经济前景的谨慎态度,也体现在国债收益率曲线上。今年2月初,美国2年期与10年期国债收益率之差为74个基点,目前已缩小至27个基点。利差收窄意味着短期与长期利率之间的距离正在缩小,通常被视为经济增长预期转弱的信号。
收益率曲线倒挂在历史上曾多次预示经济衰退,但这一指标并非每次都能准确判断衰退发生的时间。此前市场曾普遍预计美国经济将在2023年陷入衰退,最终这一预测并未兑现。
当前更直接的压力来自金融条件收紧。美联储约一个月前仍称美国经济活动正以强劲速度扩张,但市场担心,为了将通胀拉回2%的目标,央行可能不得不继续加息。美联储9月已经加息25个基点,这是自2023年以来首次加息。
罗森伯格估计,过去几周金融条件收紧所产生的影响,相当于美联储加息150个基点。企业融资成本上升,将压制投资和经营活动,也会给股票估值带来压力。
政策难题在于,近期通胀压力很大程度上来自能源价格冲击,而美联储无法直接扭转能源价格走势。如果央行仍被迫通过加息压低整体通胀,经济可能承受额外冲击。罗森伯格警告称:“我们的容错空间非常小。”
商品市场出现衰退交易特征
大宗商品市场的变化进一步加深了市场对增长放缓的担忧。铜、原油和农产品等原材料价格能够反映全球供应链上游的需求变化,因此常被用来观察经济活动是否降温。
StoneX高级市场策略师约翰·卡鲁索(John Caruso)表示,中期选举以来,商品市场的交易表现明显偏向衰退预期。金属、农产品和能源等风险资产遭到减持,资金则更多流向美元和美国国债等避险资产。
卡鲁索认为,经济增长放缓的迹象已经相当明显,美联储释放的进一步加息信号又增加了市场压力。他直言,衰退风险“毫无疑问正在上升”。
道琼斯市场数据(Dow Jones Market Data)显示,标普高盛商品指数(S&P GSCI)11月以来下跌超过12%,但年内仍上涨超过20%。SignatureFD首席投资官托尼·韦尔奇(Tony Welch)指出,商品价格调整有时会成为经济衰退的先行信号。
不过,韦尔奇也补充称,当前商品价格下跌还受到伊朗战争引发的能源价格冲击,以及美国政治环境变化后能源价格回落的影响。因此,商品市场的调整并不能完全归因于需求疲软。