在由上海有色网(SMM)主办、由加泰罗尼亚贸易与投资署(ACCIÓ,西班牙加泰罗尼亚自治区政府)支持的2026零碳之路欧洲光伏及储能峰会上,SMM储能高级分析师 李亦沙围绕“欧洲储能市场转型:需求重塑、产品演进与供应链重构”的话题展开分享。她表示,展望2025年到2027年的全球储能市场,SMM预计,2026年全球储能市场需求有望提升至1000GWh左右,同比2025年提升74%上下,2028年储能需求有望同比2027年提升22%左右。欧洲方面,2025年欧洲新增储能约36GWh,其中住宅储能约10.2GWh。在可再生能源建设、GW级项目交付和住宅政策演变的支撑下,2026–2027年欧洲储能装机量、系统出货量和电芯出货量预计均将保持增长。
电池储能系统需求回顾与预测
装机-电芯缺口拆解:以2027E为核心观察节点,表观库销比逐步下降
据SMM了解,电芯出货量远高于装机量,主要原因在于交付周期与项目备货带来的时滞,并非产能过剩。
据SMM了解,电芯出货、系统交付、并网调试发生在项目的不同阶段,常常是跨季度完成。以2027年的预期为例,SMM预计,2027年储能需求侧的装机量在670GWh左右,但直流侧电池舱和电芯出货量则层层递进,均维持在1000GWh左右以上的水平,三者的差距相当大。国内从拉货到并网需 3–6 个月,海外需 7–14 个月,海运、认证与并网进一步拉长周期;同时大型项目普遍要求电芯先到货、后组装调试,这部分是真实的备货,而非滞销库存。
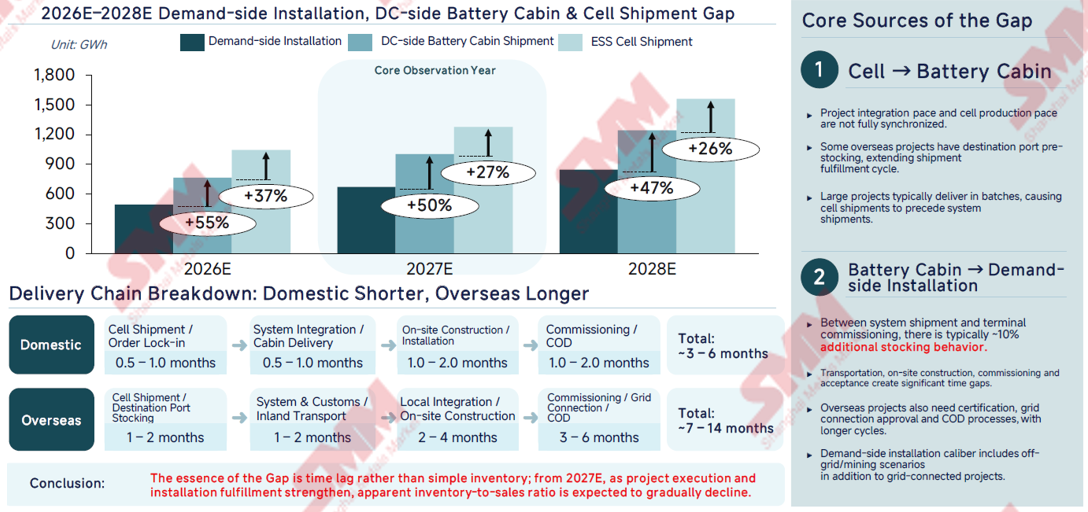
同时,需要注意的是,据SMM测算,电芯与装机的绝对差值在未来几年将逐步扩大,但出货与装机的比值却逐步收窄,这意味着项目交付正在追赶上游出货,产业链在逐步消化时滞——但不能据此断言每个环节的库存都在下降。
评估电池需求的可持续性时,“绝对差扩大”容易被误读为需求虚高,而“比值收窄”才真正说明交付在正常推进。这一辨别在转向欧洲市场时尤为关键——欧洲交付周期更长、备货行为更普遍,误判风险更大。
全球储能需求增量放缓,海外市场贡献更多增量需求
展望2025年到2027年的全球储能市场,SMM预计,2026年全球储能市场需求有望提升至1000GWh左右,同比2025年提升74%上下,2028年储能需求有望同比2027年提升22%左右。
SMM预计,未来全球储能行业仍将保持强劲增长,但扩张节奏将趋于温和。尤其值得关注的是区域结构的变化。中国仍是全球最大储能市场,但海外市场正变得日益重要。
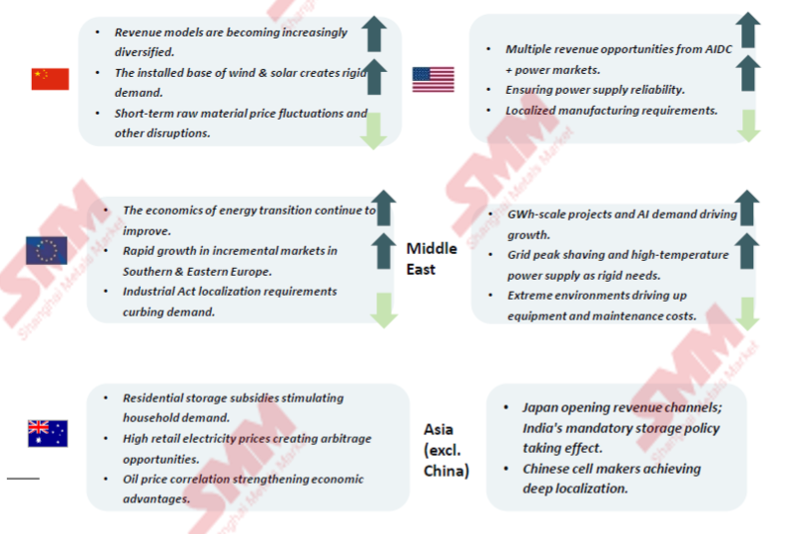
欧洲电池储能市场需求转型
欧洲储能投资:日内价差与融资约束对比
欧洲储能投资当前面临两股方向相反的力量。一方面,可再生能源在电源结构中的占比显著提升,光伏与风电渗透率的提高改变了电力供应的时间分布,因而对能量时移与系统平衡的需求持续增强。另一方面,资本成本构成明显制约:能源危机加剧了燃料与电价波动,理论上可为电池创造更多交易机会,但同一宏观环境下的利率上行,同时推高了项目建设与债务融资成本。
重要的是,电池并非仅因平均电价高就能获得收入。关键在于可捕获的价差、平衡服务机会、利用率、效率以及未来现金流的可靠性。有吸引力的历史价差并不等同于可融资的项目。
这一区别在很大程度上解释了欧洲的区域分化:各地电力系统可能都需要灵活性,但新增装机的节奏取决于电网接入、市场设计、合约收入和融资条件。这正是通往我们2027年装机展望的桥梁。
欧洲储能新增装机预计2027年约109GWh,增量持续转向非住宅应用
2025年欧洲新增储能约36GWh,其中住宅储能约10.2GWh。在可再生能源建设、GW级项目交付和住宅政策演变的支撑下,2026–2027年欧洲储能装机量、系统出货量和电芯出货量预计均将保持增长。
1. 非住宅储能是欧洲装机增长的主力
SMM预计,欧洲非住宅新增装机将从 2026 年的 61.4 GWh 升至 2027 年的 90GWh左右,占比由 82.0% 提高到 84.2%;2027 年欧洲约 89% 的增量装机来自非住宅应用,其中GW级大型项目是最核心的推动力量。
2. 增长动力可归为四类
一是可再生能源,光伏与风电装机增加,带动系统灵活性需求上升;二是GW级项目,公用事业规模项目从规划到交付的推进节奏明显加快;三是能源安全与项目经济效益,电价波动、产能需求及能源安全顾虑持续支撑投资;四是户用政策的演变,英国“温暖之家”计划与芬兰的持续支持政策,为户用端提供政策托底。
3. 出货量高于装机量,主要源于交付时点差异
出货量高于装机量,主要源于交付时点差异,而不是需求虚高或库存积压——电芯出货、系统交付与并网调试分属不同阶段,通常跨季度完成。
欧洲 | 新型电池储能系统需求及区域推动者
欧洲储能部署正从分布式主导转向公用事业规模主导的增长阶段,到2027年大型项目将成为核心驱动力。
具体来看欧洲各个地区的储能需求情况,德国与英国仍是两大主力市场,主要依赖电网灵活性需求与大储项目;南欧潜力突出,意大利和伊比利亚半岛受可再生发电(尤其是光伏)增长带动,灵活性需求与能量时移需求快速上升;中欧和东欧也日益重要。波兰正在开发多个大规模项目,而罗马尼亚和保加利亚因电网限制和电价波动而受到关注;荷兰的机会集中在户用光伏市场变化以及工商业储能应用的增长上。
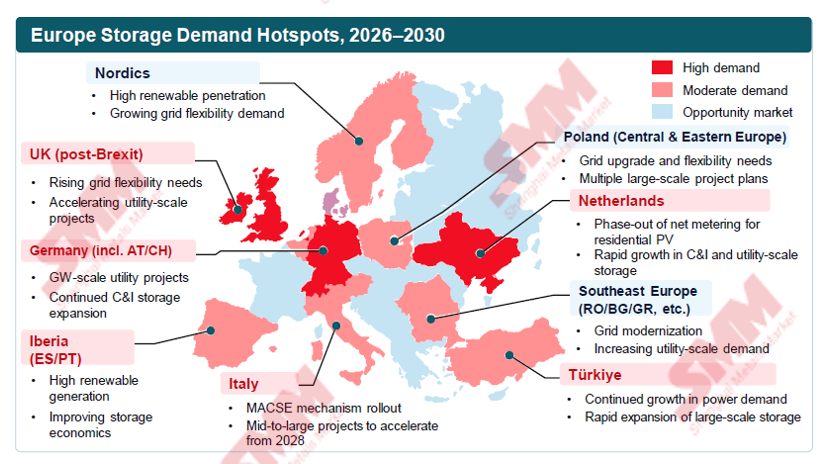
整体测算,SMM预计,到2028年欧洲年度储能装机量将达到约130GWh左右。
但需要注意的是,灵活性需求强劲并不一定意味着一个国家会立即出现大规模储能装机。这需要三步。首先,电力系统需要灵活性。其次,这种灵活性必须创造储能运营商能够获取的商业价值。第三,开发商需要足够的收入可见性、融资和电网接入,才能将项目推进到建设阶段。能够连接这三个要素的国家,储能部署速度可能更快。
欧洲电池储能系统收入:交易收益尚未完全代替辅助服务溢价
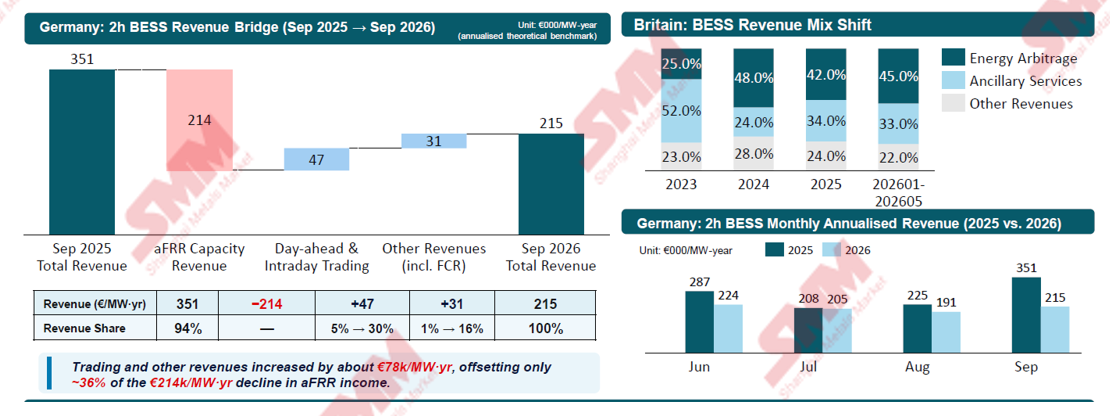
德国2026年9月理论收入同比下降39%,主因AFRR收入大幅下滑,而英国此前的收入转变则表明批发交易和平衡服务的作用日益增强。
关键要点
01 收入结构转变
德国aFRR占比从94%降至54%(约21.4万欧元/兆瓦·年),交易及其他收入占比从6%升至46%(+7.8万欧元/兆瓦·年)。
02 跨市场趋同
德国和英国均呈现从辅助服务向批发交易和平衡市场更大依赖的明显转变。
03 投资启示
多元化市场参与可缓解储备溢价下滑,但尚不能保证稳定或可融资的项目现金流。
南欧与东欧:不同收入模式塑造2027年电池储能系统增量
意大利依赖合约产能收入,而保加利亚和罗马尼亚展现出更宽的商业价差;2027年实际需求量取决于收入持续性、融资和电网接入。
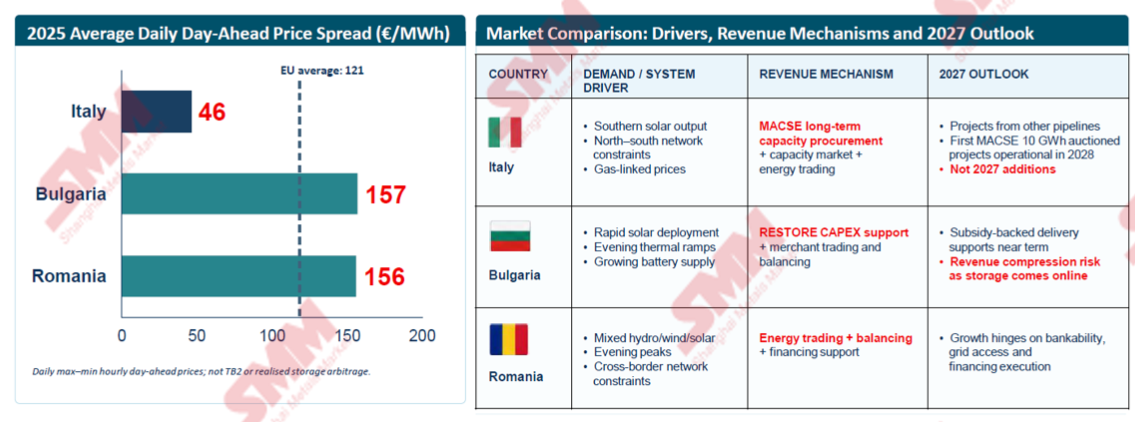
高日内价差表明灵活性价值——但投资需要可货币化收入、电网接入和可融资的融资支持。
电池储能市场产品革命
大尺寸电芯迭代:渗透率上行,但成本优势尚未完全兑现
2025A–2027年预期: 大尺寸电芯渗透率快速提升,但户储平台迁移重心仍在314Ah和392Ah。仅靠出货量增长并不能保证降低成本;制造成熟度、收益率和实际产量规模仍是关键变量。
据 SMM 预测,500Ah+ 电芯占全球储能电芯出货的比例将从 2025 年的约 3%,升至 2026 年的约 14%、2027 年的 40%——两年时间完成主流化,是一次快速的技术迭代。
但是需要注意的是,出货量增长并不意味着成本占优势,据SMM统计,当前 587Ah 产线模型成本仍高于成熟 314Ah 产线基准成本,只有当587Ah 工艺成熟、利用率和良率提升后,模型成本可下降至略低于 314Ah 的基准。因此,渗透率上升不能被解读为企业已实现完全成本效益——竞争优势取决于制造成熟度、良率与实际产量规模,而非名义上的电芯产能。
大尺寸电池通过结构简化抵消材料溢价,实现系统成本降低5%-7%
电芯材料成本每瓦时高出约1分钱,但通过减少组件数量和制造摊薄,系统成本仍会下降。随着规模化生产(采购溢价降至0.9%,产量增加25%),对于6.25/7兆瓦时的项目,系统成本降至0.4235/0.4190元/Wh。
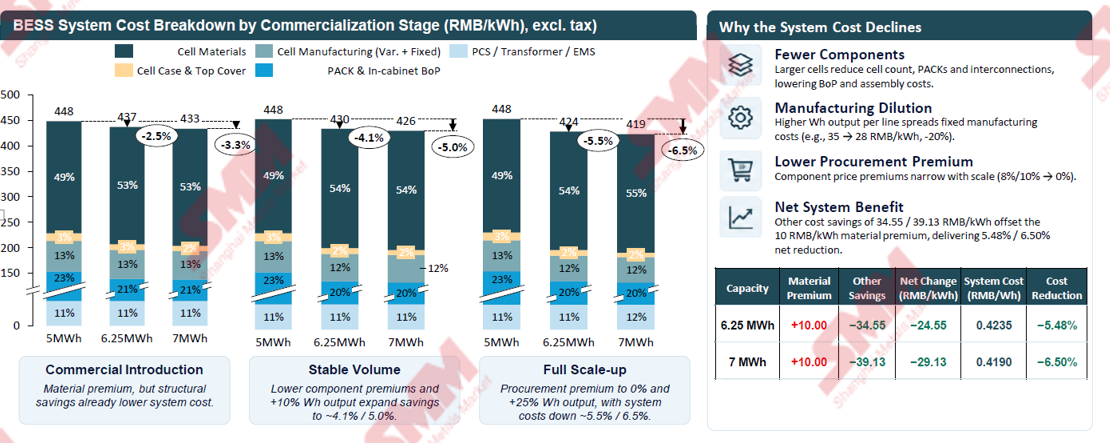
结论:大尺寸电芯可通过更简单的结构和更高的制造效率,抵消约1美分/Wh的材料升贴水,规模化后整体系统成本降低5%–7%。
钠离子:更长期的选择
SMM认为,钠电是“分散原材料风险”的长期选项,而非当前的锂电替代者。
据SMM 的 NFPP(聚阴离子)模型显示,钠电电芯制造成本将自2026年到2028年逐年下降;到 2028 年,预计钠电电芯制造成本与成熟 314Ah 磷酸铁锂的差距收窄至约 0.036 元/Wh。但电芯成本趋同并不意味着系统级成本立即持平。钠电能量密度更低、单柜容量更小,固定系统成本摊薄效果更差,系统级成本仍高于 LFP。
因此,SMM认为,未来,钠电将随制造规模扩大逐步发展,但到 2028 年,LFP 仍是大储经济性的基准——钠电的机会在细分场景与供应链安全,而非正面替代。
供应链重构与本地化
中国碳酸锂:市场平衡与2027年供应风险
据SMM预测, 2026年国内碳酸锂市场将呈现明显的供应紧张的状态,2027年市场更倾向于紧平衡的态势,年度可流通量在改善。但新增供应要走完审批、建设、爬产全流程,矿石品位、环评、出口政策、运营成本与投产收益率,都可能让已宣布产能无法按期转化为可销售锂盐——年度趋于均衡,月度拉货价格仍会波动。
正因如此,SMM 电池定价模型采用预测的碳酸锂价格路径与材料成本传导假设,而非假设已宣布产能会立即压低电池价格。
具体来看2027年关键供给侧的波动因素:第一江西复产,复产时间仍取决于环境许可和地方审批;第二是津巴布韦出口政策:矿石出口限制支持本地加工,但过渡时间仍不确定;第三是中游利润压力:结算条款和成本转嫁决定原材料波动传导至买家的速度。
电池储能系统价格回顾与后续展望
全球储能系统价格变动:主流一体化机柜价格重心上移
整体市场价格水平开始上行。主要推动因素包括原材料成本上升、出口退税政策变化以及人民币升值。展望未来,明年交付的系统价格可能仍有一定上涨空间。但各市场走势不会完全一致。
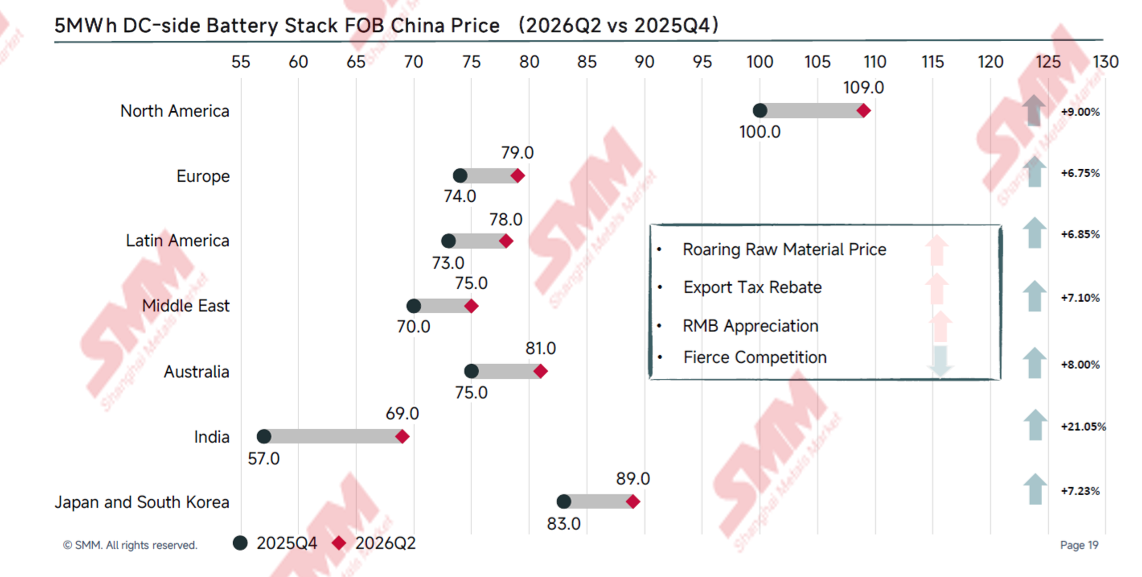
欧洲电池储能系统定价后续展望2027:FOB价格为何仍可下降
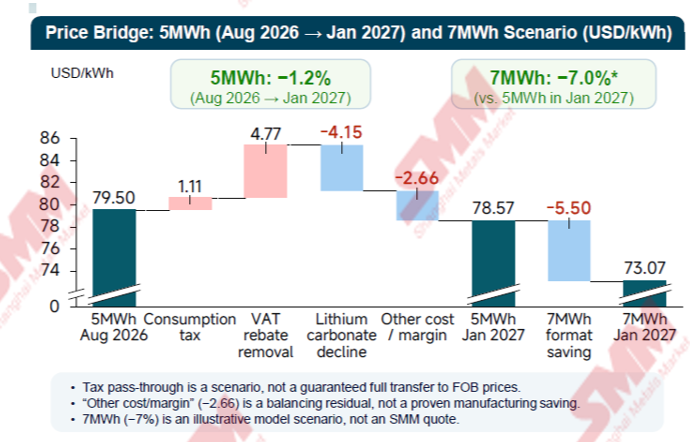
为何税收上调价格仍可能下跌
税收利空因素:消费税与退税取消推高落地制造成本压力;最终FOB转嫁取决于持货商利润与合约条款
原材料:碳酸锂价格下跌降低正极与电芯投入成本,缓冲税收利空因素。
制造与竞争:产能利用率、收益率及采购成本改善有助于降低系统成本,但平衡残值(−2.66美元/kWh)未经单独验证。
7MWh系统优势:更少的电池包/机架及每kWh更少的集装箱、BMS与辅助硬件可摊薄固定成本;7%的节省为情景假设,须避免重复计算锂。
SMM预计, 欧洲 FOB 电池集装箱价格 2027 年前有望逐步走低,但路径不会平稳,不同规格与厂商的降幅有差异。对客户的建议是:拉货决策不应只关注表面价格,还应考虑系统配置、合约条款、持货商业绩及实际项目经济性。