在由上海有色网信息科技股份有限公司(SMM)主办的2026 SMM铅锌年会-主论坛上,SMM高级分析师 林依琳围绕“2027年硫酸价格走势研判”的话题展开分享。她表示,2027 年硫酸行情会从前期大幅震荡回归常态波动。它依旧能给炼厂提供利润缓冲,但缓冲空间缩水;价格存在底部支撑和上方压力,走势呈现年初偏弱、年中平稳、年末走强的特点。利润层面,硫酸依旧可以对利润祈祷缓冲作用,但效果会明显减弱。预计 2027 年 TC 依旧处在偏低水平,硫酸虽然还能给炼厂带来收益,不过贡献的利润空间明显小于 2026 年上半年。全球硫酸价格变化,会直接影响湿法铜的产出;之后铜价的核心矛盾,将重新回到铜矿供应和期现货本身;同时,有两个变量需要重点跟踪:一是硫酸出口能不能放开、有没有配额放开的政策,这直接决定国内冶炼酸的供需松紧;二是 2027 下半年磷石膏制酸、硫铁矿制酸项目投产兑现程度,如果投产进度超预期,硫酸价格 1000 元 / 吨上方的压力会加大。这两个时间节点,也是冶炼厂调整出货节奏、锁定长协订单的关键时机。
硫产业链:中东局势造成全球硫磺流通危机升级,带动本轮涨势
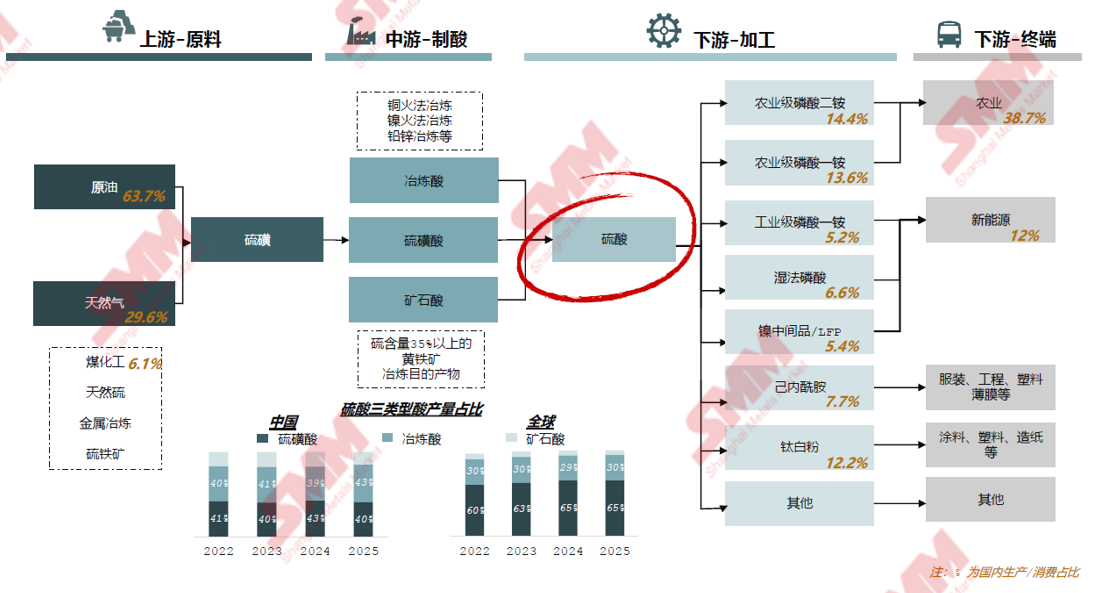
据SMM了解,本轮硫酸价格冲上高位,真正的起因是地缘冲突。中东的出口硫磺占了全球贸易总量的半壁江山,而霍尔木兹海峡是中东到全球硫磺贸易的关键通道,因此,今年美伊冲突导致霍尔木兹海峡断航,直接引发了全球性的硫磺危机。硫资源的危机最终影响到硫酸价格。且在硫磺酸、冶炼酸和矿石酸三种硫酸中,中国的磺酸和冶炼酸体量平分秋色;但从全球维度看,磺酸处于绝对主导地位。
回顾本轮硫市场行情:历史高位
回顾历史价格:当前硫磺价格仍在历史高点,但已回落至二季度水平
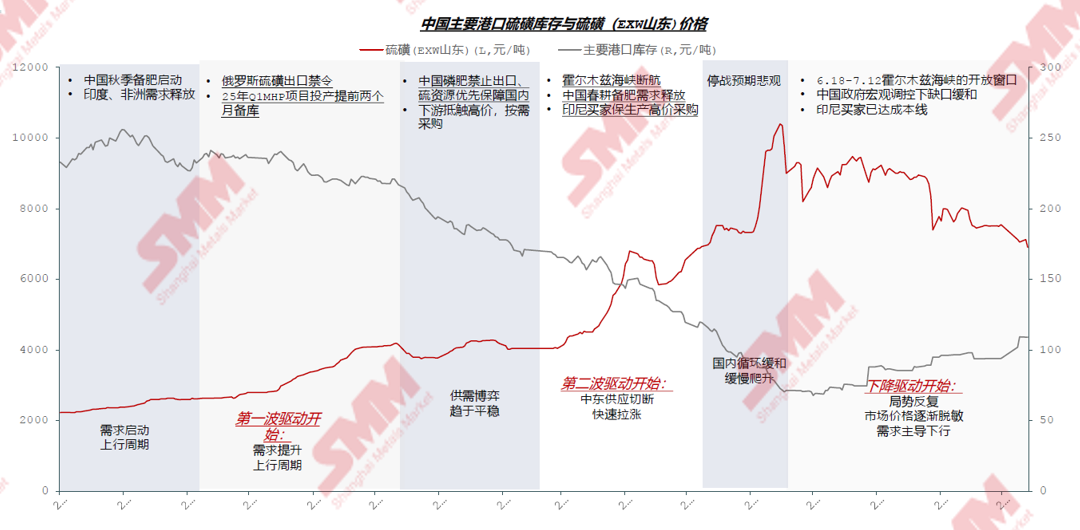
硫磺是农业重要下游,价格受农资季节性影响明显;2025年7月后未季节性回落,因俄乌冲突致俄罗斯炼厂装置2022年受损、全球硫磺贸易流重构,中东货源愈发重要;2025年硫磺价格已进一步提高,从副产物/化工原料变为重要辅料并叠加金属冶炼厂采购,价格获极大增益。
2025年四季度,政府采取多种措施应对硫原料的高价、保障粮食生产安全;2025年12月11日,磷肥市场专题会议明确2026年8月前禁止磷肥出口,倡导硫磺硫酸直接对接农业下游;进入2026年1月,下游抵触高价令硫磺涨势停滞,价格在 4000 元 / 吨附近震荡博弈;2 月行业抵制推低国际硫磺价格约 50 美元 / 吨,随后美伊冲突引发霍尔木兹海峡航运担忧,叠加国内春冬备肥、MHP 冶炼厂采购,硫磺价格快速上涨。
4 月 9 日通知 5 月起禁止硫磺酸出口,硫酸价格回落,中石化、中石油低价保护政策;4–5 月国内硫磺价下行、国际价走强。6 月地缘扰动影响弱化,行情由中、印尼需求主导,印尼买家无力承接高价,硫磺价格持续走跌。
回顾历史价格:硫酸价格被疲软需求压制下行,已达4月水平
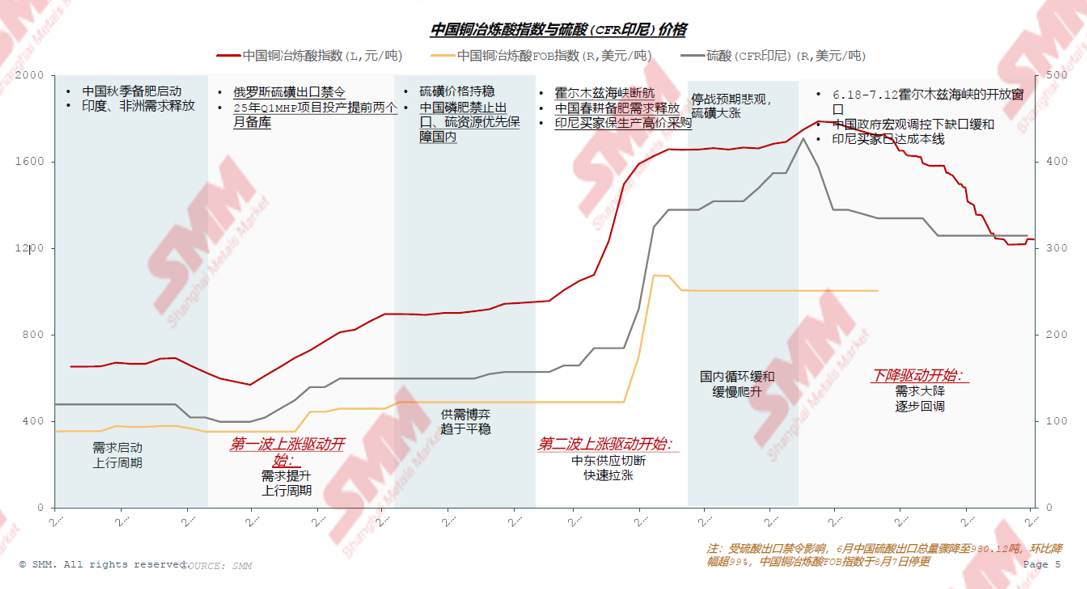
SMM 了解,硫酸价格走势整体跟随硫磺,但受区域货源结构、铜炼厂检修安排及相关政策等因素扰动,硫酸行情波动相对温和,其定价核心是以冶炼酸为主,硫磺与硫酸价格并不呈严格的线性对应关系。在 TC 处于深度负值阶段,硫酸价格和 TC 存在双向联动:硫酸高价能够对冲冶炼亏损,成为铜炼厂在 TC 深度承压时关键的利润缓冲。
本轮硫系行情的核心驱动来自地缘事件;随着价格回落至常规区间附近,硫磺与硫酸的价格联动性进一步弱化,线性相关特征不再显著。总体判断:硫磺酸价格构成硫酸价格的上行天花板,而冶炼厂硫酸库存水平则决定硫酸价格的底部支撑。
当前市场快照:跌势明显
当前市场快照:10月国际硫跌势明显,国内硫跌酸稳
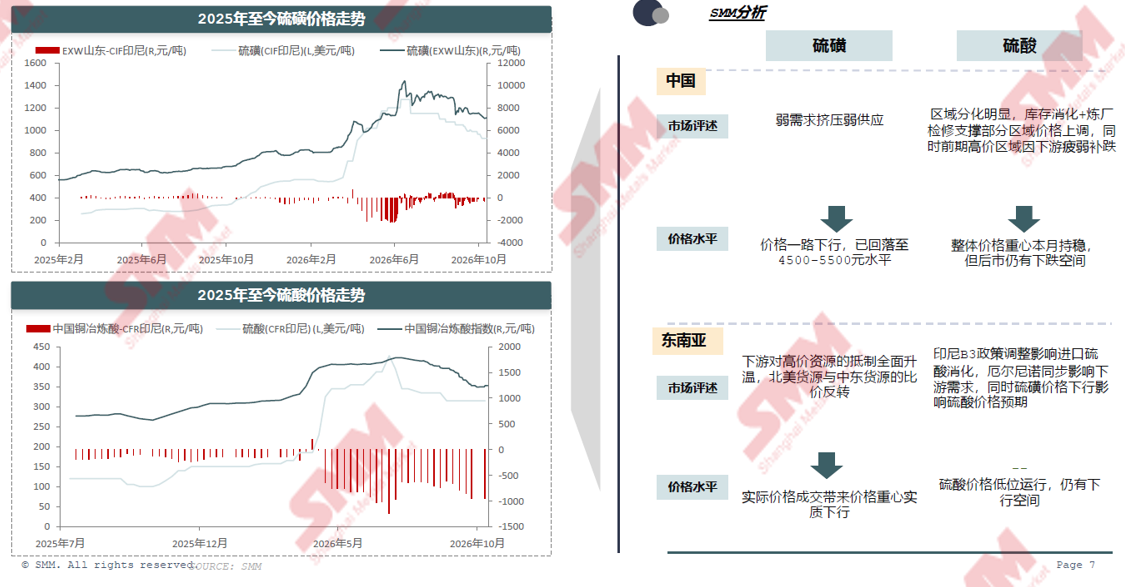
据SMM了解,受 13% 增值税影响,东南亚与国内硫磺、硫酸价格长期维持相对稳定的价差区间。纳入增值税测算得到国内外价差(图中红色柱线)后可以发现,2025 年内外行情联动性较好,价差运行规律基本一致;自 2026 年 4 月起,国际与国内价格走势开始分化,原有稳定价差格局被打破,价差波动显著加大,国内硫磺、硫酸价格多数时段低于国际价格。
截至 10 月底,硫磺整体仍在下行趋势,国内价格在 5000-5500 元水平,国际价格在 850 美元水平;国际硫酸价格趋势与硫磺相对一致,也处于下行态势。国内硫酸价格则因短期内炼厂检修增加而止跌,当前维持相对稳定。
当前全球供需:政策带来全球流通限制,地缘冲突带来供应装置受损
据SMM了解,当前7个国家对硫资源出台限制或补贴政策促进本国循环;即便市场行情对中东地缘扰动逐步脱敏,全球硫磺供应端依旧存在不确定性。中东受影响装置形成持续性供给收缩,年减量规模达 543.55 万吨,占全球硫磺总产量的 7%、全球硫磺贸易流通量的 20% 以上。
霍尔木兹通航影响:缓解路径替代有限
Hormuz替代路径:六条路径替代作用有限,中国硫资源仍存进口依赖
除了中东的霍尔木兹海峡,硫磺还有另外几条路径值得关注:
①中东红海海峡,该路径可以缓解沙特硫磺流出,刚果金本年硫磺供应未受明显影响;
②北美加拿大:主要是加拿大的硫磺,成为重要的替代来源,2026年1-8月出口同比提升了30%,但港口运力限制、历史库存无法短时间大量消化,这条路径的缓解程度有限。
其次是中国自身的新产能释放,以及东亚日韩液硫的稳定供应;而北亚和中亚的资源,受地理和政策限制,难以成为有效的进口补充。因此,SMM认为,霍尔木兹海峡断航的影响不可忽略,其他路径的缓解程度仍然有限。
中国硫磺进口来源:1-9月总进口量为306.08万吨,同比下降61.8%
2026年1-9月中国硫磺总进口306万吨、同比下降近62%,分区域进口量均下降;日韩液硫权重从18%升至32%,中东主流货源从35%降至20%,北美占比稳定;
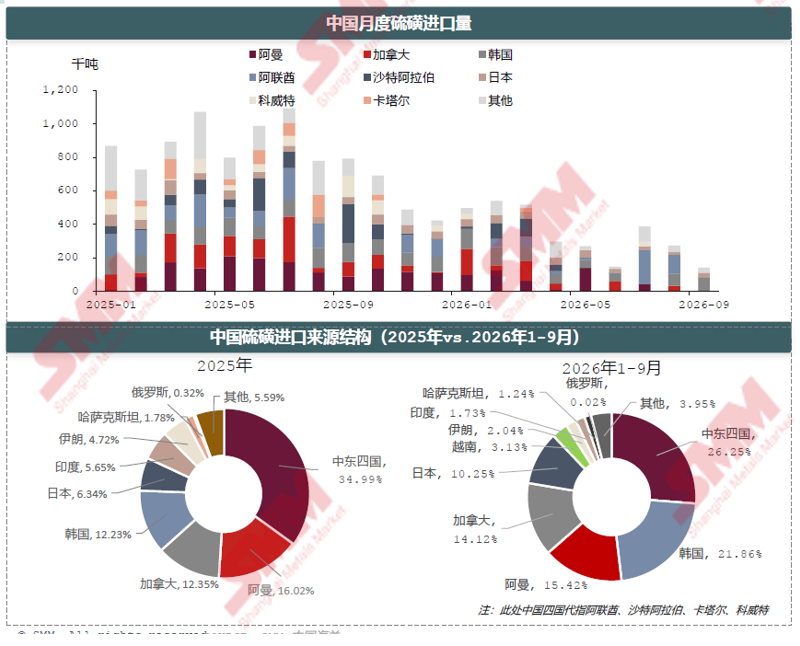
国家禁止磷肥出口、禁止硫酸出口压缩需求,国内硫资源供应大减仍有效缓解,有效托稳国内供需,推动硫产业内循环逐步形成;
国家的"两个出口禁令、一个保供政策",是内循环能够成形的前提。
新增供需统计:2027年供应新增强于需求
供应端新增:2027年硫铁矿制酸和磷石膏产能释放丰年
据SMM了解,硫资源的新增产能有四个部分:硫磺的新增产能、硫铁矿制酸的新增产能、磷石膏制酸的新增产能,以及冶炼酸的新增产能。
当前硫磺的新增体量仍然集中在中东,后续还要看美伊冲突的走向,以及拟新投项目的计划实现情况。
硫铁矿制酸项目也有相当的体量,但重点需要关注印尼华友的 IPIP 硫铁矿制酸项目——该项目产能达 400 万吨,它的实现情况不仅影响硫酸供应,也会影响全球市场里印尼买家这个重要群体的硫原料使用结构。
磷石膏制酸基本集中在中国。当前国家鼓励磷石膏制酸项目建设,预计这部分投产会相对顺利。
需求端新增:磷肥新增产能支撑需求基本面,磷酸铁锂新增扩展需求边际
需求端,据SMM了解,磷肥新增产能为硫需求提供基本面支撑,中国、印度、巴西、墨西哥、沙特等多国均有新增磷肥产能陆续释放;
磷酸铁锂扩产则带来边际增量。SMM 已完成 2027 年磷酸铁锂新增产能摸排,结合定性分析划分各行业淡旺季,测算全年酸需求节奏:2027 年酸需求存在三个高点,4–5 月对应春耕修复与阶段性补库、9 月磷酸铁锂放量叠加磷肥秋肥旺季共振、11 月迎来出口窗口与秋肥需求加持。
2027年硫酸及硫磺价格走势预测:需求端进行月度周期性分析
供应端方面,中东受损装置逐步复产,叠加沙特、国内新增硫磺产能投产;2026—2027 年冶炼酸、硫铁矿制酸、磷石膏制酸新增项目落地进度向好,但国际流通货源暂无明显放量。政策端,磷肥稳价保供政策延续至年末、磷肥出口维持暂停状态,SMM预计 2027 年硫酸出口有望放开。
需求端,国内磷农肥刚需具备底部支撑,但出口停滞拖累磷肥整体需求,下游化工持续承压于成本,产能利用率普遍下滑并寻求亚磷酸等替代、新能源及精细化工刚需持续跟进支撑较强。
2027年硫酸价格预测
2027年硫酸及硫磺价格走势预测:基于受损装置修复、新增产能投放、硫酸出口放开预期
供应端:中东受损装置产出回升,沙特及中国多个硫磺新增产能装置投产;进口方面,2026年1-9月硫磺进口305.9957万吨,同比降61.8%;预期2027年进口在350万吨量级;2026及2027年新增冶炼酸/硫铁矿制酸/磷石膏制酸项目装置投产进度理想
国际层面:2026下半年至2027年上半年俄乌、中东冲突持续扰动硫磺供给;全球供应链预期承压,进口资源补充量不稳定。
政策面:磷肥延续稳价保供政策,出口暂停;硫磺平价保供化肥政策持续至明年年底时段;硫酸出口处于暂停状态,预期明年采取配额制度部分放开;鼓励磷石膏制酸装置建设,2027-2030年前后磷石膏制酸产能预计超2000万吨。
需求端:国内磷肥刚需虽有支撑,不过出口停滞,主力磷肥整体需求缩减;下游化工行业成本压力持续,产能利用率预计普遍下滑,且寻求冶炼酸等替代产品;新能源、及其他精细化工刚需持续跟进,支撑较强
综合判断,SMM预计,2027年全年冶炼酸价格年初需求受假期影响,需求疲软下冶炼酸价格可能将触及全年低位,等到 “金九银十” 传统消费旺季拉动,价格有望冲到全年高点。
利润层面,硫酸依旧可以对利润祈祷缓冲作用,但效果会明显减弱。预计 2027 年 TC 依旧处在偏低水平,硫酸虽然还能给炼厂带来收益,不过贡献的利润空间明显小于 2026 年上半年。全球硫酸价格变化,会直接影响湿法铜的产出;之后铜价的核心矛盾,将重新回到铜矿供应和期现货本身;
同时,有两个变量需要重点跟踪:一是硫酸出口能不能放开、有没有配额放开的政策,这直接决定国内冶炼酸的供需松紧;二是 2027 下半年磷石膏制酸、硫铁矿制酸项目投产兑现程度,如果投产进度超预期,硫酸价格 1000 元 / 吨上方的压力会加大。这两个时间节点,也是冶炼厂调整出货节奏、锁定长协订单的关键时机。
整体而言,2027 年硫酸行情会从前期大幅震荡回归常态波动。它依旧能给炼厂提供利润缓冲,但缓冲空间缩水;价格存在底部支撑和上方压力,走势呈现年初偏弱、年中平稳、年末走强的特点。