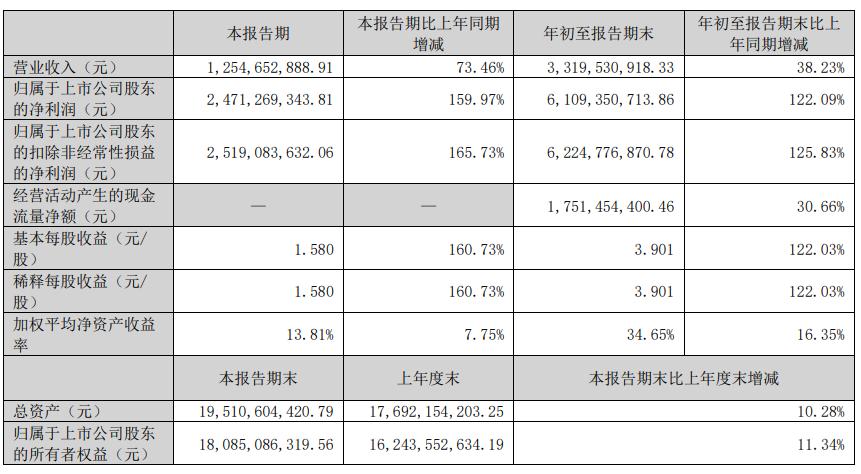
10月17日,藏格矿业发布2026年三季度业绩报告,报告显示,公司前三季度共实现营业收入33.1953亿元,同比增长38.23%;实现归属于上市公司股东的净利润61.09亿元,同比增长122.09%。公司第三季度实现营业收入12.55亿元,同比增长73.46%;实现归属于上市公司股东的净利润24.71亿元,同比增长159.97%。
藏格矿业在接受投资者活动调研时提到,报告期内,公司钾、锂、铜三大资源板块协同发力,经营质效实现明显提升。氯化钾业务实现营业收入20.42亿元,毛利率 64.22%;碳酸锂业务实现营业收入12.60亿元,毛利率 73.32%;公司确认巨龙铜业投资收益47.08亿元,占公司归母净利润的 77.06%。整体来看,公司多元盈利结构为全年高质量发展奠定了坚实基础。
藏格矿业表示,2026 年 1-9 月,巨龙铜业实现矿产铜产量 21.65 万吨、销量 21.65 万吨,实现营业收入 249.58 亿 元,净利润 153.98 亿元。公司持有巨龙铜业 30.78%的股权,截至本报告期末,本年累计取得投资收益 47.08 亿元(以取得时巨龙铜业可辨认净资产公允价值为基础进行持续计量的净利润计算),占公司归母 净利润的 77.06%,同比增长 141.41%;本年累计收到现金分红 46.17 亿元。
碳酸锂业务方面,藏格矿业表示,三季度,公司碳酸锂产量 4,619 吨、环比增加 27.06%,销量 5,220 吨、环比增加 93.31%;平均含税销售价格 14.66 万元/吨、环比下跌 14.93%;平均销售成本 3.21 万元/吨、环比下降 17.15%,实现营业收入 6.78 亿元,环比增加 64.46%,毛利率 75.24%。
2026 年 1-9 月,公司碳酸锂产量 10,019 吨,同比增加 66.39%,销量 9,210 吨、同比增加 91.86%,分别完成全年产销计划的 91.08%、83.72%;平均含税销售价格 15.46 万元/吨、同比上涨 129.66%,平均销售成本 3.65 万元/吨、同比下降 10.95%;实现营业收入 12.60 亿元、同比增长 340.63%,毛利率73.32%,同比上升 42.12%。
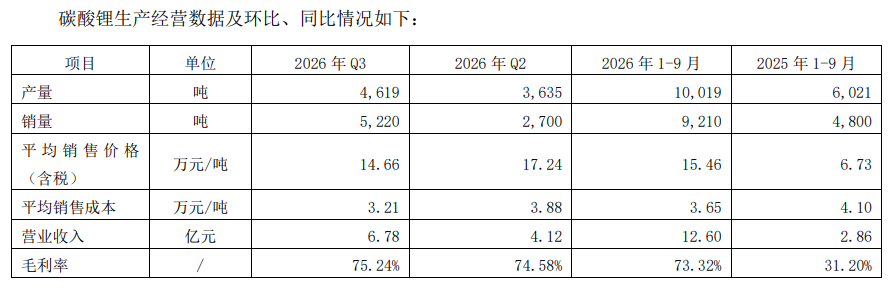
本报告期碳酸锂产量环比增加,主要原因系三季度气温升高,带动日产量提升,叠加技改升级促进产能释放。2026 年 1-9 月,碳酸锂产量同比大幅增加,主要原因系 2025 年临时停产使得同比数据较低,本年实施技改升级,产能释放、产量提升。碳酸锂平均销售成本同比下降,主要得益于技改提升产量摊薄单位固定成本,叠加部分资产报废降低折旧成本等因素。
此外,藏格矿业还提到了其麻米错项目试运行情况,公告显示,麻米错一期 5 万吨/年电池级碳酸锂项目自 8 月 1 日进入投料试车阶段,通过工艺消缺与运行参数持续优化,截至本报告期末,项目已实现达产达标,累计实现碳酸锂产量 1.05 万吨,销量 0.19 万吨;实现营业收入 2.31 亿元,净利润 1.37 亿元。
同时,藏格矿业还被问及如何看待未来锂盐价格走势及市场的供需情况,其回应称,近期碳酸锂期现货价格波动幅度较大,主要受新增产能投放、下游产业链库存变化、新能源汽车、储能终端需求、宏观环境等多重复杂因素共同影响。公司长期深耕低品位、高镁锂比盐湖资源开发,相较部分矿石提锂路线,公司盐湖提锂在生产成本方面具备较强竞争力。即使在锂价波动环境下,仍能够保持较好的盈利能力和经营稳定性。公司将充分发挥这一核心优势,根据市场情况灵活安排生产、销售与库存管理,持续推进技改升级,通过提质降本增强穿越周期的经营能力。
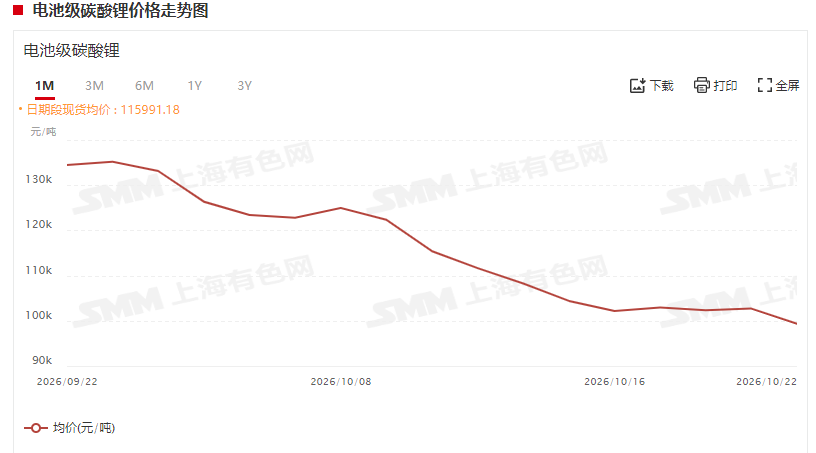
截至10月22日,电池级碳酸锂现货报价跌至9.69~10.18万元/吨,均价报9.935万元/吨。
相关阅读: