SMM10月23日讯:
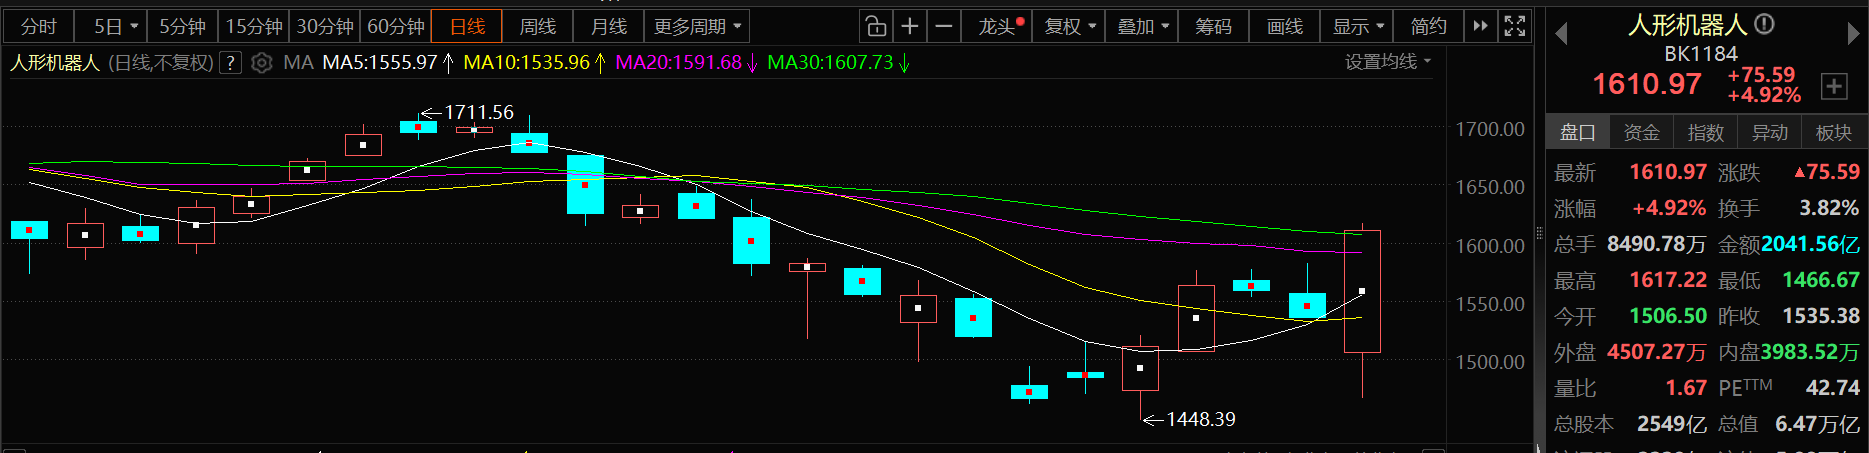
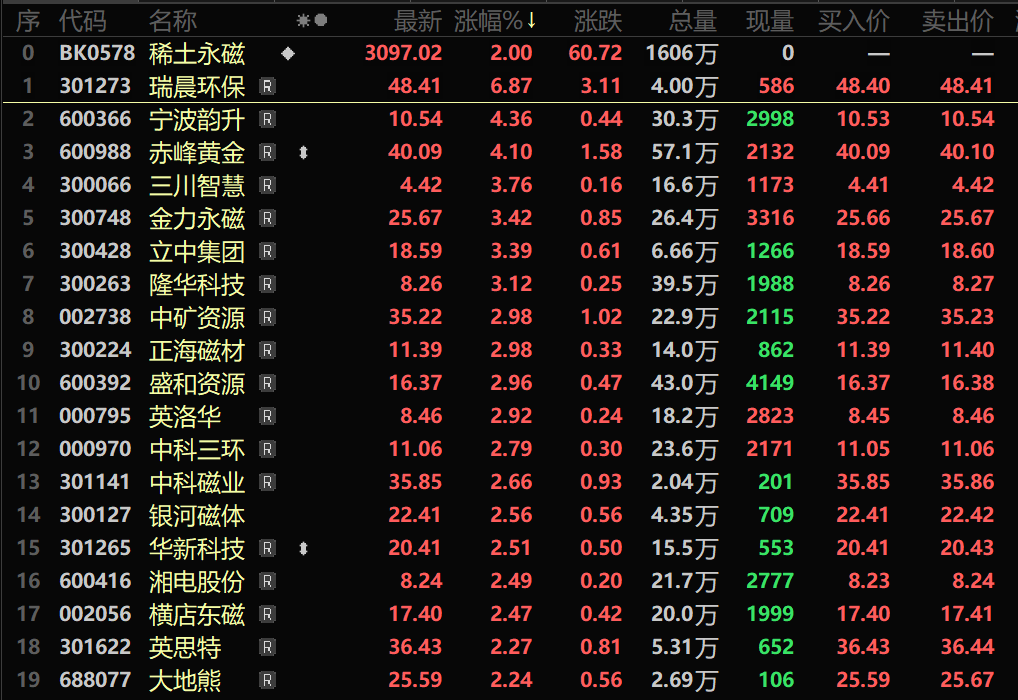
10月23日,稀土永磁板块收涨2%,与当日稀土现货的走势形成背离:氧化镨钕当日下跌1.3%。盘面上,板块早盘一度随大盘下挫,午后随人形机器人主线放量翻红,宁波韵升涨超4%,三川智慧、金力永磁、正海磁材等涨幅居前。带动股价的并非商品端:人形机器人机器人板块大涨近5%,叠加北方稀土、中国稀土、盛和资源等前三季净利同比增长,情绪与业绩形成共振。不过,资金与业绩端的暖意尚未传导至现货——当日稀土市场价格整体弱势下行。
消息面
【北方稀土前三季度净利同比预增134.95%—138.84% 主要稀土产品高位震荡】北方稀土发布的三季度业绩预报显示:经公司财务部门初步测算,预计 2026 年前三季度实现归属于母公司所有者的净利润 362,000 万元到 368,000 万元,与上年同期(法定披露数据)相比,将增加 208,000 万元到 214,000 万元,同比增加134.95%到 138.84%。预计 2026 年前三季度实现归属于母公司所有者的扣除非经常性损益的净利润 363,000 万元到 369,000 万元,与上年同期(法定披露数据)相比,将增加 227,000 万元到 233,000 万元,同比增加 166.64%到 171.04%。》点击查看详情
【中国稀土:前三季度净利同比预增88.96%~140.99% 部分产品同比涨幅明显】中国稀土发布的前三季度业绩预增公告显示:预计前三季度实现归母净利润3.63亿元至4.63亿元,同比增长88.96%至140.99%;预计实现扣非净利润3.66亿元至4.66亿元,同比增长98.63%至152.94%。》点击查看详情
【盛和资源:前三季度净利润同比增加 39.66%到 56.17%】盛和资源发布2026年前三季度业绩预增公告显示,经财务部门初步测算,预计 2026 年前三季度实现归属于上市公司股东的净利润为 110,000.00 万元到 123,000.00 万元。与上年同期相比,将增加 31,239.86 万元到 44,239.86 万元,同比增加 39.66%到 56.17%。预计 2026 年前三季度实现归属于上市公司股东的扣除非经常性损益的净利润为 109,450.00 万元到 122,450.00 万元。与上年同期相比,将增加 32,055.15 万元到45,055.15 万元,同比增加 41.42%到 58.21%。对于本期业绩预增的主要原因,盛和资源公告称:报告期内,受市场供需格局变化等因素影响,稀土主要产品市场需求整体向好,主要稀土产品价格高位震荡。公司紧抓市场机遇,优化产销结构,加强管理赋能及成本管控,经营业绩与去年同期相比取得大幅长。》点击查看详情
现货方面
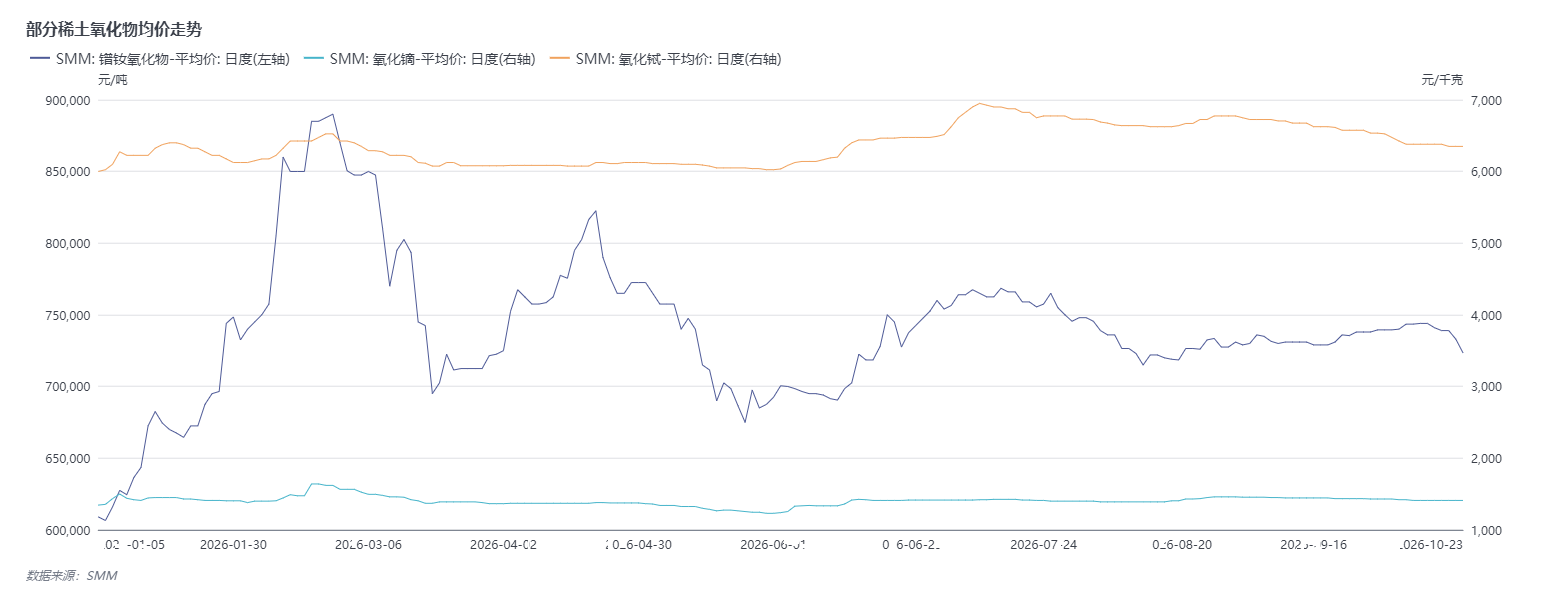
现货市场方面:分品种看,镨钕链条跌幅再度放大,其余品种多数维持稳定。氧化镨钕报价重心大幅下移、区间整体下沉,本轮回落仍由期货盘面走弱带动,现货持货商报价随之下调;镨钕金属跟跌,且跌幅较前一交易日明显扩大——随着原料端成本支撑下移,金属端继续让价的约束有所减弱。成交层面,下游采购维持刚需节奏,询盘活跃度偏低,实单承接不足。
中重稀土市场相对平稳:钆系跌势放缓,氧化物小幅下调而金属端止跌持稳;铽、镝、钬、铒各系报价持平,脱离前几日的频繁调整。
后市来看,镨钕系在期货盘面走弱、成本支撑下移与成交偏弱的叠加下,短期或延续弱势,能否企稳取决于下游订单的释放节奏;中重稀土方面,钆系止跌后的走向有待观察,铽、镝、钬、铒短期预计维持平稳。
机构声音
中信证券指出,中欧贸易磋商释放积极信号,稀土永磁单月出口量创年内新高,叠加四季度传统需求旺季及人形机器人等新兴领域需求增长,稀土行业供给刚性与需求弹性的逻辑或持续强化,持续推荐稀土产业链战略配置价值。
华福证券10月18日发布的研报显示:轻重稀土走势分化,镨钕价格坚挺上行。本周稀土市场轻重稀土走势不一。轻稀土,镧铈市场延续平稳,主流报价以稳为主。镨钕市场坚挺上行,报价进一步冲高,大厂入市采购,现货平台价格上扬,分离企业存惜售情绪,现货不多,短期价格仍以高位为主;镝铽市场延续弱势,需求冷清,商家情绪欠佳,让利出货现象增加,采购价格压至低位,后市需密切关注上游分离企业开工情况及终端订单释放情况。
华西证券10月17日发布的研报认为:截至10月16日,氧化镨市场均价77.25万元/吨,较上周上涨约0.26%;氧化钕市场均价76.45万元/吨,较上周下跌约0.13%;氧化镨钕市场均价74.45万元/吨,较上周上涨约0.68%;氧化镝市场均价142.00万元/吨,较上周下跌约1.05%;氧化铽市场均价637.50万元/吨,较上周下跌约2.60%。整体来看,轻稀土价格延续坚挺,氧化镨、氧化镨钕继续小幅上行,氧化钕基本持稳;重稀土需求承接偏弱,氧化镝、氧化铽跌幅进一步扩大,其中氧化铽单周下跌2.60%、为本周跌幅最深的稀土品种,重稀土价格重心继续下移。1)供应方面,矿石端,轻稀土矿主要受镧铈镨钕价格影响,本周镨钕上行带动询单热度提升,矿价以稳为主,若镨钕进一步走高则矿价存上行预期,主要涉及包头稀土精矿、四川氟碳铈矿、山东微山湖矿;中重稀土矿主要受镝铽价格拖累,本周镝铽延续弱势、流通性较差,低价货源逐步报出,矿价下调,中钇富铕矿92%标矿价格18.1-18.3万元/吨。2)需求方面,镨钕端,磁材大厂入市采购提振市场情绪,高位成交听闻,周四起询单氛围有所转淡,金属厂高位出货承压、低价出货意向不高,氧化物端维持僵持。镝铽端,需求冷清,下游接货不足,贸易商低价出货,采购价格压至低位,实际成交有限,市场情绪偏弱,磁材采购少量、接货意向不高,金属厂出货承压。钆端,磁材询单少量、补货意向不足,压价采购居多,分离厂低价不愿出货,整体成交量有限。钬端,下游询单采购增加,周内成交较好,厂家报价居高坚挺,低价现货收紧、商家压低采购困难,实单跟进有限。
推荐阅读:
》稀土价格弱势下行镨钕跌幅放大市场交投清淡【SMM稀土日评】