SMM10月22日讯:
本周国内镁锭市场走出先抑后扬的走势。在经历了前期的持续回落之后,镁锭9990(府谷、神木)在10月21日下探至年内低点15100元/吨,行业整体已贴近成本线,冶炼厂惜售挺价意愿明显增强,低价出货收敛,市场低价现货货源出现收缩,带动镁价在10月22日迎来低位反弹,当日均价上涨100元/吨至15200元/吨。不过,本轮修复更多是超跌后的阶段性博弈行情,后市反弹的持续性仍有待需求端验证。
价格:镁价连跌一个月后 22日迎来低位反弹
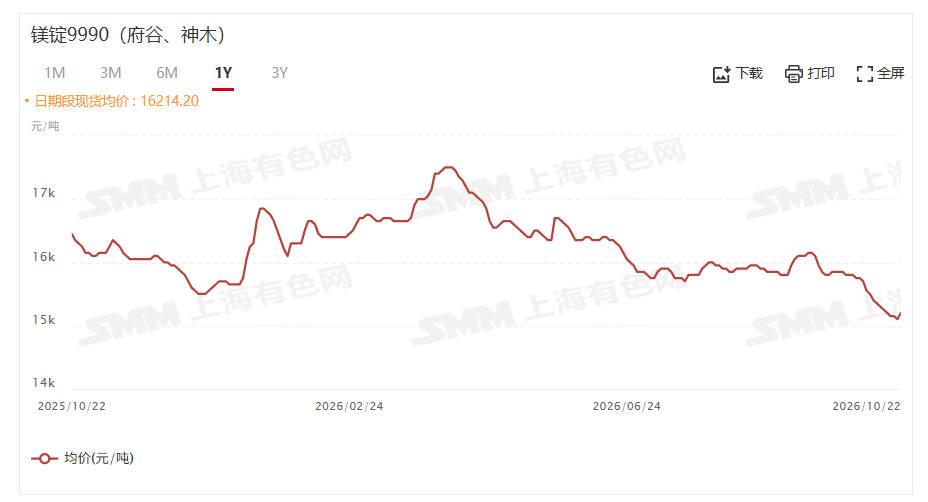
现货市场方面:以SMM镁锭9990(府谷、神木)的均价走势为例,自4月8日创下17500元/吨的年内高点后,均价整体震荡回落;9月22日起跌势明显加快,10月21日下探至15100元/吨,刷新年内低点。目前价格较2025年12月31日的15750元/吨下跌4.13%,较年内高点17500元/吨回落13.71%——年内涨幅已全部回吐。
镁市最近一个月来整体处于跌势,本周初市场仍延续前期跌势,冶炼厂主动让价以求走货,下游终端观望情绪较重,大多仅维持刚需小单采购。部分贸易商逢低少量介入、快进快出,终端企业等待合适价位择机补库。随着镁锭价格逼近15000元/吨整数关口,行业整体已贴近成本线、部分企业出现亏损,产区镁厂出货意愿明显收敛,低价抛货基本消失;叠加贸易商前期订单回补、低位买盘阶段性放量、刚需小单同步跟进,镁价自低位启动反弹。
原因:底部支撑来自成本与惜售 上行瓶颈在需求偏弱
支撑本轮触底反弹的原因主要在供应端,需求端仅阶段性配合。皮江法原镁生产高度依赖硅铁、兰炭、电力等原料,持续下跌后,行业整体已贴近成本线,部分高成本企业出现亏损,亏损压力约束进一步降价空间,厂家主动让利出货的动力不足。府谷、神木作为国内核心的原镁产区,产能集中度高、企业报价协同性强,一旦多数持货企业惜售挺价,现货流通量收缩得很快,市场上流通的低价货源变少,形成短期现货支撑。
但制约反弹高度的利空因素同样存在。国内镁合金、压铸等下游行业整体订单没有明显增量,下游工厂成品库存仍在去化,采购策略偏向按需拿货、分批补库,大规模集中备货意愿不足。周内询盘虽有回暖,但实单跟进偏弱,贸易商普遍保持小批量、快周转思路,不敢持续囤货。从总量层面看,行业整体有效供给依然充裕,并没有出现大范围、持续性的减产,中长期供需宽松的基本面没有实质改变。
后市:短期窄幅震荡为主 重点跟踪减产与终端补库节奏
综合来看,本次反弹属于前期持续下跌后的博弈性修复,是短期矛盾集中释放的结果,并不代表趋势反转。短期来看,供应端挺价托底,深跌空间有限;但需求端缺乏持续放量,缺少推动价格单边拉涨的动力,镁价大概率维持窄幅震荡运行。后续行情的分水岭,要看两个信号:一方面是冶炼厂减产力度;另一方面是下游终端补库节奏,镁合金、压铸行业订单能否出现边际回暖,带动实单持续跟进。同时厂家库存去化、原料成本变动(煤炭、硅铁、兰炭价格直接决定镁厂成本底线与挺价力度)、海外订单变化,也需要持续关注。
推荐阅读: