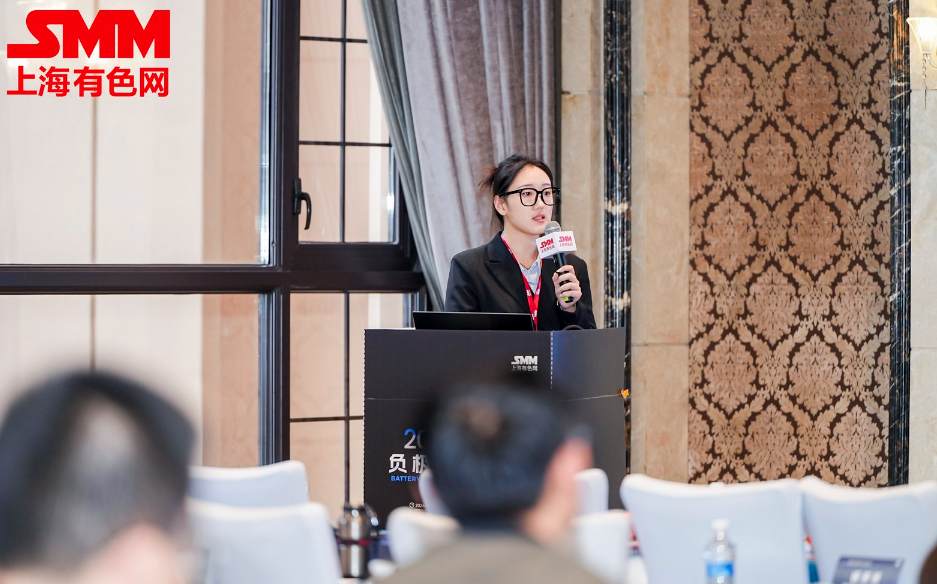
在由上海有色网信息科技股份有限公司(SMM)主办的2026SMM负极产业年会上,SMM 负极材料高级分析师 徐萌琪围绕“负极市场供需格局与未来展望”的话题展开分享。她表示,据SMM数据显示,2026年上半年,国内石墨负极产量同比增加68%左右,SMM预计,2026年到2030年,中国石墨负极材料需求量将以15%的复合年均增长率增长。供需结构方面,SMM预计,2026-2027年,下游电芯需求持续扩容,一二线主力负极企业现有产能处于偏紧状态,且受多重因素制约,产能扩张节奏预计相对平缓;尾部负极企业因生产技术瓶颈,短期内难以有效填补市场供需缺口,因此在此期间产能利用率预期持续攀升;2028-2030年,下游需求保持增长态势,一二线负极企业此前规划的新增产能将逐步落地释放,同时中尾部企业在头部企业带动下产能质量提升,行业产能过剩格局或将再现,供过于求格局逐步显现。
石墨负极材料市场供需关系回顾及展望
全球下游市场情况:市场需求量不断扩大,全球化趋势明显
SMM对2018年到2030年全球新能源乘用车的销量情况作出回顾与预测,分阶段来看:
2018-2019:初始阶段
我国推出了购车补贴和免税等措施,成为全球最大的新能源乘用车市场。在此期间,欧洲和美国的新能源汽车渗透率仍处于较低水平。
2020-2024:加速发展阶段 (新能源乘用车销量复合年均增长率达55%)
中国市场占全球市占率的60%;欧洲启动了世界上最严格的碳排放法规,为新能源汽车市场带来了高度繁荣;拜登政府上台后,政策支持力度加大。
2025年:区域分化中保持增长
全球新能源乘用车销量增速放缓。中国市场凭借完善的供应链体系与持续的消费需求继续领跑;欧洲稳步增长,但补贴收紧与贸易壁垒加深使市场竞争更趋激烈;美国受到“大而美法案”调整影响,市场增速明显放缓。
2026E-2030E:普及阶段(2026年到2030年,全球新能源乘用车销量以8%左右的复合年均增长率增长)
中国仍是全球产业链基本盘;海外乘用车成未来五年核心增量;欧洲渗透率续升;美国受政策不定制约,恢复偏慢;东南亚、拉美、中东、印度等新兴市场可期。
全球储能市场销量方面:
2018-2024年:
伴随全球碳减排及碳中和行动持续推进,全球储能需求继续保持快速增长;从SMM评估数据来看,2018-2024年全球储能电池产量年复合增长率为53%。
2025年:
中国储能市场势头持续强化;中东、澳洲、东南亚在利好政策推动下储能市场均有亮眼表现,一定程度稀释了美国、欧洲的储能需求占比。
2026E-2030E:
全球绿色能源转型趋势不变,储能需求仍会持续向好。从SMM评估数据来看,2026E-2030E年全球储能电池需求或将还有32%的复合增长率。
2022-2030E年中国石墨负极材料需求预测
SMM对2022年到2030年全球动力、储能以及消费电池的产量作出预测,预计未来三类电池的产量均将逐年提升,其中动力电池方面,预计2026年到2030年,其产量将以13%的复合年均增长率增长;储能电池产量将以20%的复合年均增长率增长;消费电池产量将以5%左右的复合年均增长率增长。
SMM 调研显示,2026 年上半年动力电池产量增长,主要由单车带电量大幅提升,叠加政策红利带动商用车销量回暖共同驱动;储能电池增长则得益于独立储能项目、抢节点并网催生集中招标,同时欧洲与亚太市场在政策扶持下需求显著放量;消费电池增长来自新兴终端品类带来结构性增量、电动工具及穿戴设备新品投产上市,叠加产业链库存周期修复、企业开启补库等因素支撑。
负极材料需求方面,据SMM数据显示,2026年上半年,国内石墨负极产量同比增加68%左右,SMM预计,2026年到2030年,中国石墨负极材料需求量将以15%的复合年均增长率增长。
海外需求走势与负极出海建厂的联动关系
海外需求走势与负极出海建厂的联动关系
据SMM了解,目前,包括贝特瑞、杉杉科技、中科星城等在内的多家企业均已出海建厂,但多数尚未投产。SMM预计,2025年到2030年,海外锂电池产量有望以25%的复合年均增长率增长。
商务部、海关总署发布第58号公告对负极材料出口的影响
政策原文为《商务部海关总署公告2025年第58号公布对锂电池和人造石墨负极材料相关物项实施出口管制的决定》。管制清单主要包括:造粒设备:容积≥5m³的立式造粒釜、连续造粒釜;石墨化设备:箱体炉、艾奇逊炉、内串炉、连续石墨化炉;包覆改性设备:容积>300L的融合包覆设备、>60m³的喷雾干燥设备、桶体直径>0.5m的CVD回转窑;工艺技术:造粒工艺、连续石墨化技术、液相包覆技术。
SMM认为,出口管制抬升了海外建厂的设备获取门槛与时间成本,同时压缩了技术对外转让的路径,进一步巩固国内头部企业的先发优势,对本土负极出口需求形成长效保护。
石墨负极价格回顾及展望
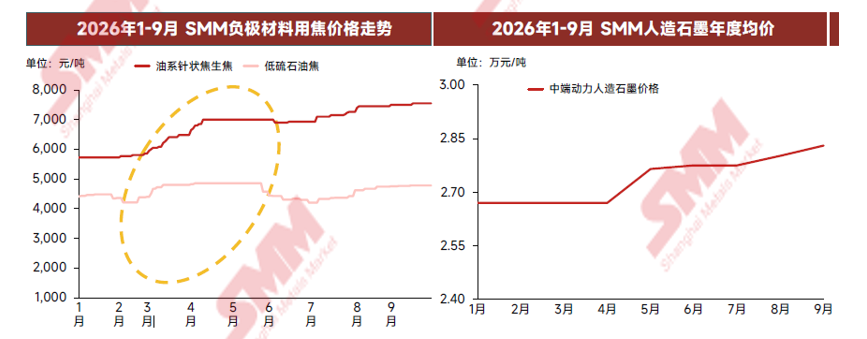
2026年1-9月 石墨负极价格先稳后涨
Q1成本冲高价格僵持;Q2积压成本传导涨价落地;Q3供需偏紧,价格旺季上行。
具体来看:
SMM解析:
► 2026年Q1地缘冲突推升成本,但价格传导滞后,负极价格维持僵持。成本端,受中东地缘冲突升级影响,霍尔木兹海峡航运受阻带动国际油价大幅上涨,各类原料焦生产成本大幅抬升,原料焦迎来全面普涨;与此同时石墨化辅料价格同步上涨,直接抵消产能过剩带来的价格下行趋势,石墨化外协价格陷入僵持博弈状态。供需端,在成本大幅冲高的背景下,负极企业普遍采取以销定产模式对冲成本压力,负极企业备库意愿疲软,行业库存陆续缩减,整体来看Q1负极行业维持供需紧平衡格局。因此,在成本大幅走高,供需紧平衡的格局下,负极企业3月逐渐萌发涨价预期。但受到产业链价格传导滞后性影响,Q1累积的成本压力无法快速向下游传导,上下游持续博弈,致使Q1负极材料价格整体僵持维稳。
► 2026年Q2下游订单充足,前期积压成本顺利向下游传导,涨价最终落地。供需端,下游电池企业订单持续饱满,一二线负极企业自有一体化产能紧缺,产业链上游环节库存持续去库。同时成本端,企业一季度积压的成本压力未得到缓解,叠加二季度原材料成本进一步抬升,负极企业深陷持续性亏损。至Q2,市场调价共识形成,成本顺利向下游传导,打破了前期上下游博弈的僵持局面,负极材料完成调价落地。
► 2026年Q3,负极材料市场整体呈现供需两旺、成本夯实、价格逐步上行的运行特征。供需端,7、8月下游动储领域需求稳步双增,电芯厂采购积极性持续升温,带动负极企业产能利用率持续提升,出货节奏顺畅。但现货产出仍难以完全覆盖下游订单增量,行业整体维持去库主基调,库存水位持续压降。9月,销售旺季需求继续攀升,但在消费税政策驱动下,部分需求前置且下游需求结构有所调整的背景下,需求增幅不及预期,但负极材料供需偏紧格局仍未改变。成本端,市场需求向好预期向上游有效传导,原料价格及石墨化加工费用均呈现易涨难跌态势,成本端支撑坚实有力。价格端,7月负极企业涨价情绪高企,但受生产滞后性影响,实际成交价格暂未出现明显上调,市场整体呈现稳价待涨格局。8月在供需与成本共振支撑下,价格整体步入上行通道。9月需求继续攀升,价格继续抬涨,但幅度有限。
2026E-2030E年石墨负极材料远期展望
焦市以“结构性分化+中枢上移”为主基调,负极材料价格中枢上行
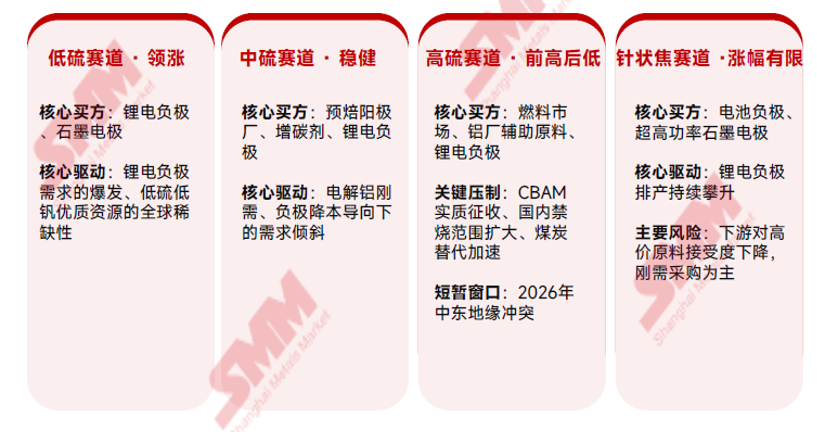
原料焦价走势解析:低硫焦赛道领涨。锂电负极需求的爆发、低硫低钒优质资源的全球稀缺性,三股力量共同推动低硫焦涨价。中硫焦价将稳健上涨。电解铝刚需、负极降本导向下的需求倾斜,价格将呈稳步上涨态势。高硫焦赛道是环保价值的最后堡垒。CBAM(欧盟碳关税)实质征收、国内禁烧范围扩大、煤炭替代加速,三股力量同步压制燃料级高硫焦需求。但2026年中东受阻将提供短暂的窗口机会,随后将进入长期边缘化通道,因此其价格将呈现先高后低态势。针状焦赛道涨幅或将有限。其涨价核心驱动是中端对高端产品需求增强,针状焦作为其核心原料需求将上涨,但受限于下游在降本导向下的需求倾斜,针状焦价格涨幅将较为平缓。因此,未来五年的中国焦价将以“结构性分化+中枢上移”为主基调,分化深度与节奏由下游需求结构变化、国内延迟焦化产能投放、欧盟CBAM碳边境调节机制实质征收和地缘冲突四条主线共同决定。
负极材料供需格局解析:2026-2027年,下游电芯需求持续扩容,一二线主力负极企业现有产能处于偏紧状态,且受多重因素制约,产能扩张节奏预计相对平缓;尾部负极企业因生产技术瓶颈,短期内难以有效填补市场供需缺口,因此在此期间产能利用率预期持续攀升;2028-2030年,下游需求保持增长态势,一二线负极企业此前规划的新增产能将逐步落地释放,同时中尾部企业在头部企业带动下产能质量提升,行业产能过剩格局或将再现,供过于求格局逐步显现。
对应的价格方面,SMM预计,2026年到2027年,SMM中端动力用人造石墨价有望呈现上涨的态势,价格重心将明显上移,2028年到2030年,在行业供过于求的格局显现的背景下,其价格或将承压下行。
新型负极市场回顾及展望
为什么新型负极走到了台前?
石墨负极已经触碰到了其理论比容量天花板—372mAh/g,新型负极被寄予厚望。
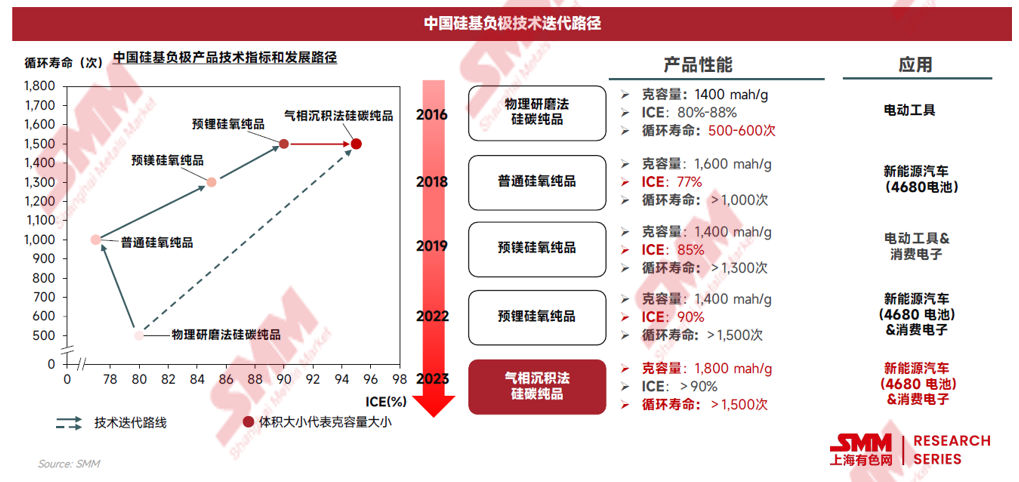
2026年硅基负极材料市场回顾
CVD硅碳因成本下滑价格走低并成主流路线,树脂基前驱体以批次一致性与降本预期获下游优先选择。
据SMM了解,2026年H1,硅基负极材料市场在终端高能量密度需求牵引下,实现了产能与出货量的双维度提升。然而,受制于技术壁垒与客户认证周期,市场内部呈现出显著的“高端紧缺、中低端过剩”的结构性分化特征。
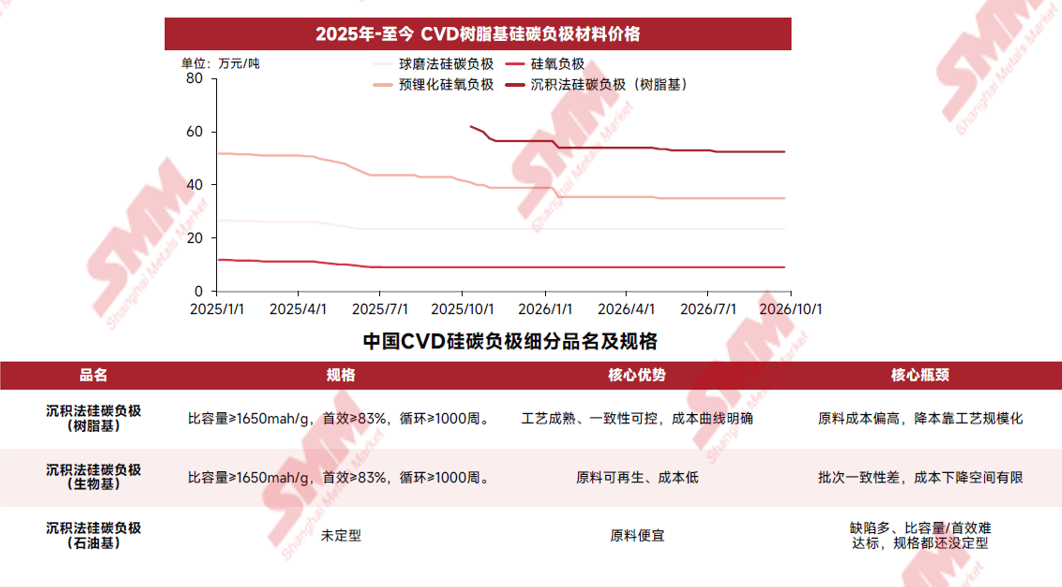
硅基负极材料远期市场展望
硅基负极是高能量密度需求驱动下的长期方向,CVD树脂基硅碳是主流研究与扩产路线。但在性价比压力下,降本仍是放量前提。
SMM解析:
一、供需端:从需求侧看,终端市场对高能量密度产品的需求持续提升,硅基负极膨胀问题若能有效解决,其掺混比例预计将稳步上升,带动整体市场需求持续扩容。根据SMM预测,全球硅基负极需求量五年间增幅将超过7倍,年复合增长率达50%。与此同时,受制于前几代产品性能短板,行业应用重心正逐步向CVD树脂基硅碳负极转移,该路线有望在未来五年内逐步起量并实现对前代硅基产品的市场反超,逐渐取得主导地位。供给端,下游需求的快速放量正驱动CVD硅碳负极企业加快产能扩张步伐。
二、成本端:随着后续多孔碳产能的持续扩张,CVD硅碳的单位生产成本有望逐步下行。
三、性价比差距:目前,CVD硅碳负极的单位克容量价格约为中端动力人造石墨的4倍,性价比差距显著。这构成了继膨胀问题之后,硅基负极推广中的又一大核心障碍:市场需求虽在爆发,但经济性尚未跨过门槛。当前电池厂仅在高端车型上愿意为能量密度溢价买单,若要将硅基负极从“选配”推向“标配”,则必须持续压缩其单位克容量价格。