SMM 10月9日讯:国庆节后,钴产业链整体延续弱势运行的态势,需求低迷与成本下移共同压制价格。电解钴低位震荡,贸易商上调基差,下游仍以刚需补库为主。硫酸钴报价维持6万元/吨附近,但成交困难,原料系数下降进一步削弱成本支撑。氯化钴及四氧化三钴持续阴跌,企业扩大减停产,新增采购不足……SMM整理了节后首周钴系产品的价格变动情况,具体如下:
电解钴方面:
国庆节后,电解钴现货报价小幅上涨500元/吨之后持稳运行,截至10月9日,电解钴现货报价持稳于25.5~27万元/吨,均价报26.25万元/吨,节后涨幅达0.19%。
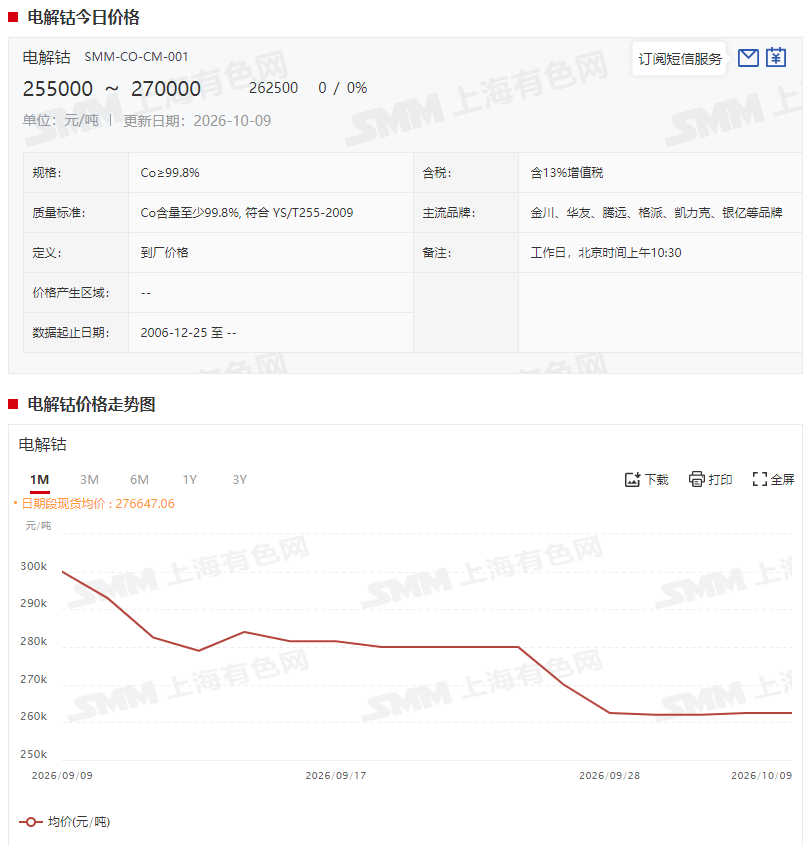
据SMM了解,节后电解钴盘面价格持续下跌后,贸易商报价基差有所上调,当前基本没有企业平水报价,最小报价基差在1000~2000元。主流冶炼厂暂未调价,但若市场价格继续维持当前低位,其下调报价的可能性仍较大。下游需求依旧低迷,企业仍刚需补库。整体上看,在各类钴产品止跌、下游形成持续性补库之前,电解钴价格尚不具备走出低位整理的条件。
硫酸钴:
据SMM现货报价显示,本周硫酸钴现货报价连跌两个交易日,截至10月9日,硫酸钴现货报价跌至5.8~6万元/吨,均价报5.9万元/吨,相较9月30日跌幅达2.47%。
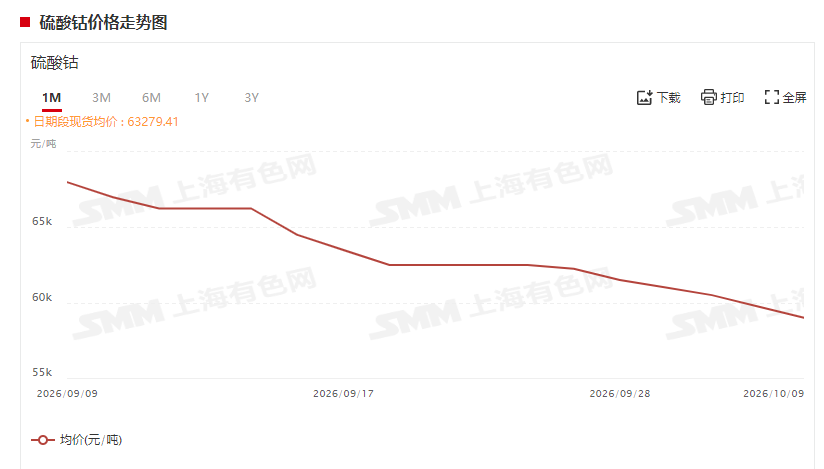
据SMM了解,本周主流企业硫酸钴报价虽仍维持在6万元/吨附近,但实际成交却十分困难,下游仍没有采购意向,部分下游认为硫酸钴价格未来将跌破5万元/吨,在看跌后市的情绪影响下,仅少数企业进行刚需采买。MHP钴系数和回收钴系数当前虽然没有新的成交,但整体也呈现下降的趋势,成本支撑持续弱化,为冶炼厂让价出货打开了新的空间。在需求端出现实质性改善之前,"降价—亏损—压原料—成本下移—再降价"的循环预计仍将主导硫酸钴市场的运行方向。
氯化钴方面:
据SMM现货报价显示,国庆假期后,氯化钴现货报价同样延续节前的下跌态势,在同样下跌两个交易日后,氯化钴现货报价跌至6.75~6.95万元/吨,均价报6.85万元/吨,较节前跌幅达3.52%。
实际成交方面,据SMM了解,节后目前市场仍仅有极少量零单落地,现有出货多集中于一体化企业内部自供、用于自身四氧化三钴生产,非一体化企业基本难有零单成交。供应端,需求迟迟未见好转,全行业仍处于去库阶段,9 月氯化钴产量环比明显回落,减产已成为厂家消化库存压力的主要方式;节前计划复产的企业因下游需求持续偏弱亦转为观望,停产范围仍在扩大。需求端,下游四氧化三钴环节减产面持续扩大,对原料的采购需求进一步收缩。国庆假期期间市场交投基本停滞,节后零星询盘增多但成交依旧清淡,价格波动空间有限,业者普遍将关注点转向节后需求能否出现实质性回暖。综合来看,短期氯化钴价格仍将维持窄幅下滑。
四氧化三钴方面:
据SMM现货报价显示,本周四氧化三钴现货报价同样未能逃过下跌的命运,据SMM现货报价显示,截至10月9日,四氧化三钴现货报价跌至21.75~23.25万元/吨,均价报22.5万元/吨,较9月30日节前下跌5.26%。
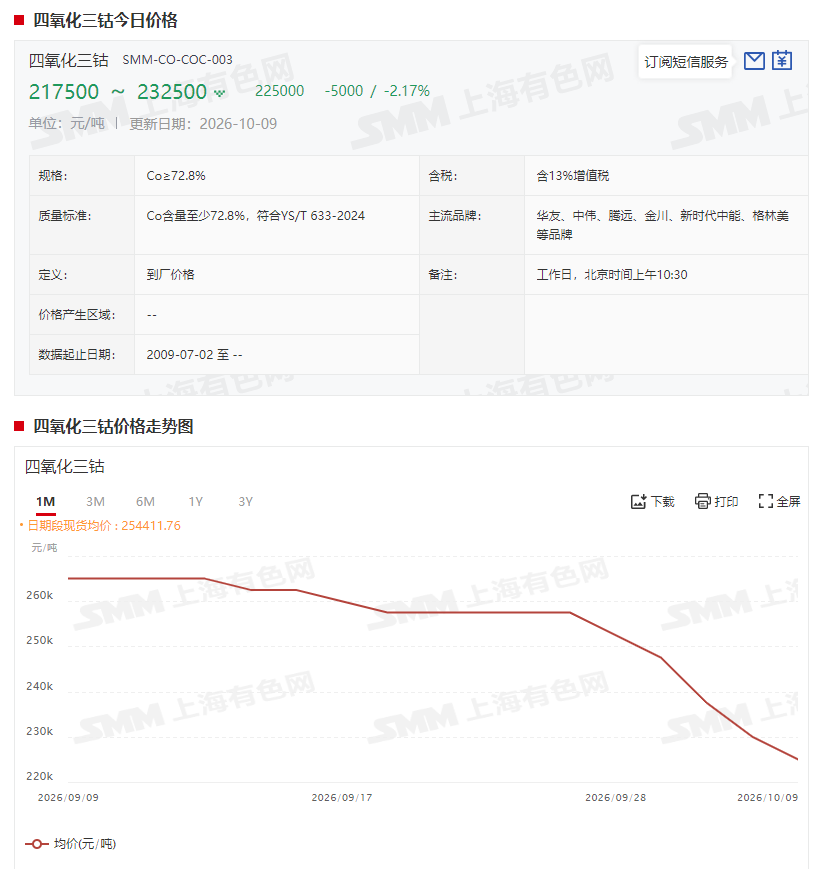
据SMM了解,此轮下跌一方面源于部分企业为冲刺业绩主动以低价对外报盘,另一方面也与整体阴跌氛围下的悲观预期相互强化。供应端,受下游需求持续疲弱影响,多家企业仍处于减产状态。需求端,现有出货基本以交付前期长单及承接加工业务为主,新增采购近乎缺失。节前市场已提前进入休整状态,节后成交亦未见明显回暖,价格重心仍在缓慢下移,短期进一步调整的空间有限,市场焦点转向假期结束后的需求兑现情况。综合来看,短期四氧化三钴价格仍将维持窄幅下行。
消息面上,10月9日消息,欧盟委员会周五宣布,已选定46个战略性原材料项目,这些项目将获得加快审批,并获得在争取公共和私人资金方面的支持。去年选定的项目进展缓慢,部分项目推进困难。欧盟委员会表示已调动超过20亿欧元(约合22.4亿美元)的公共资金,但项目开发商在8月份警告称,若无紧急资金注入,可能会有更多项目面临失败风险。欧盟委员会希望通过优先推进这些项目,帮助欧盟实现《2024年关键原材料法案》设定的目标,即到2030年,欧盟自身开采、加工和回收的关键原材料分别需达到其年需求的10%、40%和25%。这些项目分布在16个欧盟成员国,涵盖了欧盟战略性原材料清单中17种原材料里的15种,包括铜、锂、镍、钴、锰、石墨、稀土、镁和钨等。欧盟委员会表示:“这46个新项目预计需要约211亿欧元(约合237亿美元)的资本投资,资金将通过公共和私人渠道筹集。”
另外,据新华社方面消息,印度尼西亚总统普拉博沃8日在北马鲁古省中哈马黑拉县纬达贝工业园主持11个中资矿业下游化项目启动仪式。这些项目总投资约102亿美元,涉及动力电池、镍钴材料、电解铝、新能源工程机械及商用车制造等领域。