美联储“三把手”、纽约联储主席威廉姆斯周四表示,美国通胀仍明显高于美联储目标,在能源价格高企以及人工智能投资推动需求保持强劲的情况下,美联储控制物价仍有“大量工作要做”。他同时认为,今年年底前再次加息是一个“合理”的预期,但强调未来政策将取决于数据。
威廉姆斯当天在伦敦参加宏观政策论坛时表示,美国经济在经历重大冲击后展现出“非凡的韧性”,劳动力市场依然稳健。不过,持续的美伊战争带来的能源价格压力,以及AI投资形成的强劲需求,都增加了通胀风险。
“这就是我们的工作,我们仍然有大量工作要做。”威廉姆斯表示,“通胀已经连续五年高于目标。”
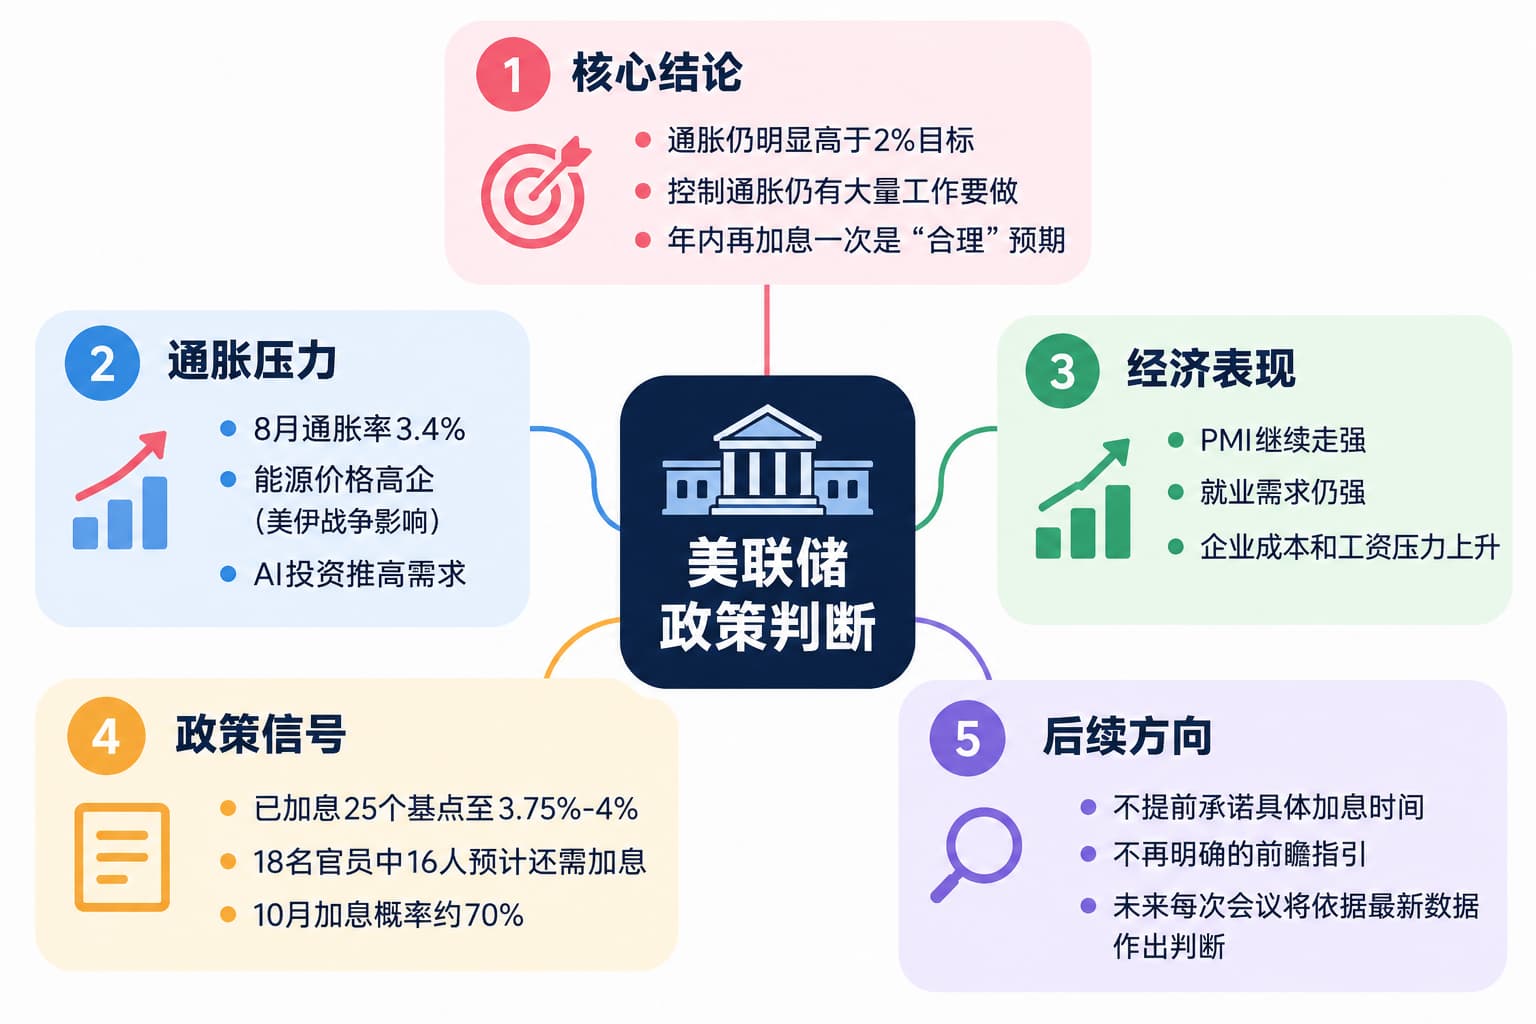
美国8月通胀率维持在3.4%,继续高于美联储2%的目标,剔除食品和能源后的核心通胀指标环比升幅也超过预期。与此同时,最新企业调查显示,经济活动和价格压力仍在增强,使市场进一步提高对美联储短期内继续加息的预期。
年内再加息一次“合理”
谈及下一步利率路径时,威廉姆斯称,市场参与者目前预计美联储今年年底前可能还需要再次提高利率,“在我看来,这是一个合理的思考方式”。
不过,他没有提及具体加息时间,“我们必须继续观察。我们会收集数据,就像7月至9月之间所做的那样,再作出决定。”
美联储上周一致决定加息25个基点至3.75%-4%。美联储主席沃什当时表示,此次行动旨在从经济中撤回一部分宽松程度,使通胀重新向2%的目标回落。
最新利率预测也显示,多数美联储官员认为进一步收紧政策仍有必要。从点阵图来看,在18名提交利率预测的官员中,有16人预计2026年底前至少还需要加息一次。
威廉姆斯表示,提供明确、非常直接的前瞻指引已经成为过去。沃什此前也表示,央行不会提前直接告诉市场未来会议将采取什么行动。威廉姆斯称,未来每次会议都将依据最新经济和通胀数据作出判断。
在讨论中性利率时,威廉姆斯表示,目前存在一场“拉锯战”。财政政策和更强劲的经济增长可能推高中性利率,而人口结构等长期因素则继续形成下行压力。
市场已经迅速提高对10月加息的押注。CME FedWatch工具显示,截至周四,市场预计美联储10月加息的概率达到约70%,高于周三的约54%。
通胀压力不只来自能源
近期多名美联储官员都强调,9月加息可能不足以将通胀拉回目标。美联储理事巴尔周三表示,在其基准情景下,“可能仍需要进一步调整政策”,以确保通胀及时回到目标水平。
波士顿联储主席柯林斯也警告,通胀持续“显著”高于2%目标的可能性已经上升。此前,圣路易斯联储主席穆萨莱姆等官员同样表示,进一步加息可能仍有必要。
最新经济数据强化了这种担忧。标普全球9月初值显示,美国服务业采购经理人指数升至58.7,为59个月最高;制造业指数升至56.7,为53个月最高;综合指数达到58.4,为62个月最高。高于50意味着经济活动扩张。
价格方面,标普全球称企业投入成本以约四年来最快速度上涨,燃料和运输成本明显上升,工资压力也在增加,其整体通胀指标升至2022年10月以来最高水平。就业需求同样保持强劲,企业为处理积压订单增加招聘,服务业就业扩张速度达到2002年6月以来最快。
威廉姆斯特别提到,AI投资已经成为需求端的一个新变量。他预计,人工智能投资未来几年有望提高生产率,生产率增速甚至可能重新接近全球金融危机前的水平,但目前AI对整体生产率的实际贡献仍然有限。
他同时提醒,如果AI技术和相关投资主要集中于少数大型企业,生产率改善带来的收益未必能够均匀分布。