河钢资源公告的9 月 22 日投资者关系活动记录表显示:
问:预测今明两年有严重的厄尔尼诺气候问题,南非公司会不会再次出现洪涝灾害,公司有没有相应的灾害预防及应对措施?河钢资源回应:厄尔尼诺气候对南非东北部林波波省影响是降雨量减少、高温干旱、蒸发加剧,对比拉尼娜导致降雨增加情况相反。今年洪灾发生后,公司已对井下排水、防水系统做了进一步增强和完善。
问:铜二期项目使用了自然崩落法,因为国内使用自然崩落法的企业不多,公司是否有技术储备? 河钢资源回应:公司铜二期项目采用自然崩落法,是结合矿山地质条件、矿体赋存状态等因素综合论证确定的开采方案。自然崩落法具备采矿能力大、生产效率高、开采成本低等优势,成本水平接近露天开采,经济效益突出。 公司铜一期项目已成功应用自然崩落法开采,积累了成熟的工程实践经验与稳定的技术操作能力,形成了相应的技术储备与人才队伍,能够为铜二期项目安全、高效、稳定生产提供有力支撑。
问:公司铜矿二期采用的自然崩落法具体是什么采矿工艺?为什么该工艺会导致项目产能爬坡周期远长于普通矿山?河钢资源回应:自然崩落法是大型深部地下金属矿山的主流成熟开采技术,核心原理是无需对矿体进行大规模钻孔爆破采矿,通过在矿体深部开挖拉底空腔,利用矿体自身重力和深部地压作用,使矿体逐步自然崩落,再通过配套的井下放矿、出矿系统实现集中出矿,具备开采成本低、规模化生产能力强的长期核心优势。该工艺的产能爬坡周期相对普通矿山更长,核心原因是为保障井下深部开采的安全生产,拉底空间开挖、矿体崩落控制、放矿漏斗逐步开启、井下大型设备磨合、深部地压实时监测与管控等核心环节均需循序渐进、稳步推进,无法实现短期快速提产。
问:公司经营战略是什么? 河钢资源回应:公司始终将“深耕资源领域、实现可持续健康发展”作为核心战略目标。展望 2026 年,我们将坚持全球化视野,积极把握资本市场窗口期,敏锐捕捉优质并购机遇;对内则致力于深化矿区精益运营,通过精细化手段全面摸清并盘活资源赋存状况。通过“外拓并购+内优运营”双轮驱动,稳步扩大产业规模,激活公司价值跃升的澎湃动能。
问:铜二期受洪灾影响后目前恢复情况如何?相关保险理赔推进到哪一步了? 河钢资源回应:铜二期项目主体工程已基本建设完成,目前处于产能爬坡阶段。2026 年初受南非极端强降雨及洪涝灾害影响,井下生产一度暂停,截至 6 月中旬,井下积水已全部排净、清淤及设备检修调试完成,工况恢复至灾前水平,产能爬坡工作有序推进。本次洪灾涉及损失的保险定损、审核理赔流程周期较长,公司正全力对接保险公司,积极推动赔付相关工作。
业绩方面:河钢资源8月25日披露2026年半年度报告显示:2026年上半年,公司实现营业总收入21.22亿元,同比下降24.81%;归母净利润亏损1.29亿元。
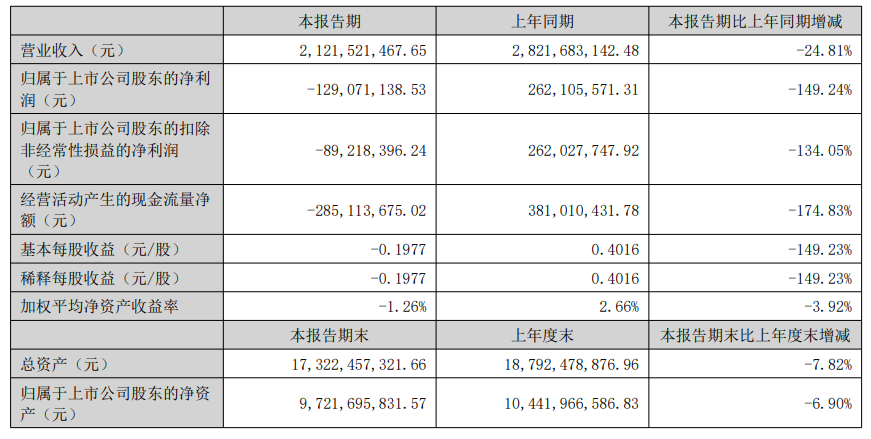
对于公司从事的主要业务,河钢资源在其半年报中介绍: 本报告期,公司集中力量发展矿产资源板块,主要从事业务为铜、铁矿石和蛭石的开采、加工、销售,上市公司自身为控股型公司,不从事采矿生产业务。
在对主营业务进行分析时,河钢资源表示:2026 年上半年,南非地区遭遇持续强降雨天气,受极端暴雨灾害影响,公司井下生产作业临时暂停。灾情发生后,公司第一时间启动应急处置预案,有序组织全体井下人员升井避险,对井下关键电器设备及元件进行妥善封存防护,集中专项力量开展井下积水抽排工作,并同步调研现场工况、研讨细化复产细则,科学制定复工复产方案。截至报告期末,井下矿井均已完成隐患排查、排水清理及设备核验工作,已恢复至灾前状态。本次灾情阶段性影响了铜板块产能释放,使得上半年金属铜产量受到一定程度影响。磁铁矿板块经营总体平稳,上半年 65%品位磁铁矿产品产量、销量保持稳定,国内及属地物流发运流程顺畅,产销基本盘稳固。但受中东地缘政治局势波动影响,上半年国际原油供应收紧、油价大幅攀升,直接推高了远洋海运物流运输成本,压缩了产品盈利空间,对磁铁矿板块整体利润水平形成一定侵蚀。 2026 年上半年,公司磁铁矿产量 513.9 万吨,同比基本持平,磁铁矿发运量 504.8 万吨,同比增加 1%,磁铁矿销量 488.5 万吨,同比增加3.06%;金属铜产量 3966 吨,销量 4977 吨,主要受洪灾影响,较上年同期大幅降低;蛭石产量 6.02 万吨,同比下降 6%,销量 5.92 万吨,同比降低4.7%。
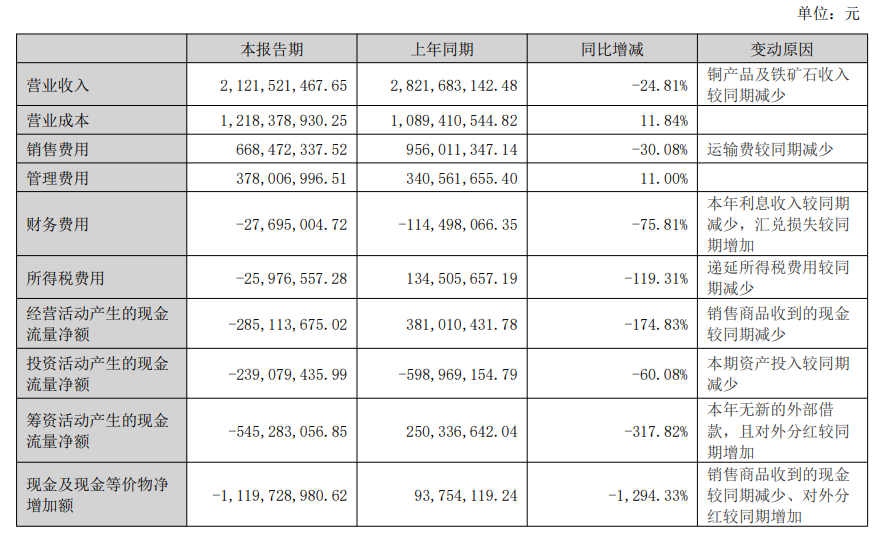
河钢资源还在其半年报中介绍了公司矿产资源储量:公司的磁铁矿是加工铜矿石过程中分离出的伴生矿,经过几十年的开采,截至报告期末磁铁矿堆存量约 1.1 亿吨,平均品位约55%。经磨矿、磁选处理加工后,含铁量可以进一步提升至最高 65%。公司 2016 年委托上海立信资产评估有限公司根据先期勘探数据,对公司铜矿二期储量主要评估数据如下: 1、截至 2016 年 04 月 30 日,PC 铜矿(二期)开采范围内,保有资源/储量(111b+122b+333):矿石量 36288.56 万吨,Cu 金属量271.83 万吨、TFe金属量 4973.05 万吨,Cu 平均地质品位 0.75%、TFe 平均地质品位13.70%;2、评估利用资源储量:矿石量 12051.95 万吨,Cu 金属量96.48万吨、TFe 金属量 1633.23 万吨,Cu 平均地质品位 0.80%、TFe 平均地质品位13.55%;3、评估基准日评估用可采储量:矿石量10485.20 万吨,Cu 金属量83.94 万吨、TFe 金属量 1420.91 万吨,Cu 平均地质品位0.80%、TFe平均地质品位 13.55%; 本报告期,公司主要业务未发生改变,没有新增勘探活动及相关费用支出。
信达证券研报显示:基于对钢铁产业周期的研判,站在当下,在PPI位于周期性底部区间、市场流动性充裕、风险溢价上修的环境下,钢铁板块具备较强“反内卷”属性、供需格局中长期改善且盈利修复空间较大,优质钢铁企业具备业绩逐步修复带来的优异向上弹性,又具备供给格局改善带来的板块估值抬升空间,板块仍具有中长期战略性的投资机遇,配置价值凸显,维持行业“看好”评级。基于以上判断,自上而下建议重点关注:1)设备先进性高、环保水平优的区域性龙头企业华菱钢铁、首钢股份、山东钢铁、沙钢股份、三钢闽光等;2)布局整合重组、具备优异成长性的宝钢股份、南钢股份、马钢股份、新钢股份、鞍钢股份等;3)充分受益新一轮能源周期的优特钢企业中信特钢、久立特材、方大特钢、抚顺特钢、常宝股份、武进不锈、友发集团等;4)具备突出竞争优势的高壁垒上游原料供应企业首钢资源金岭矿业、大中矿业、方大炭素、河钢资源等。