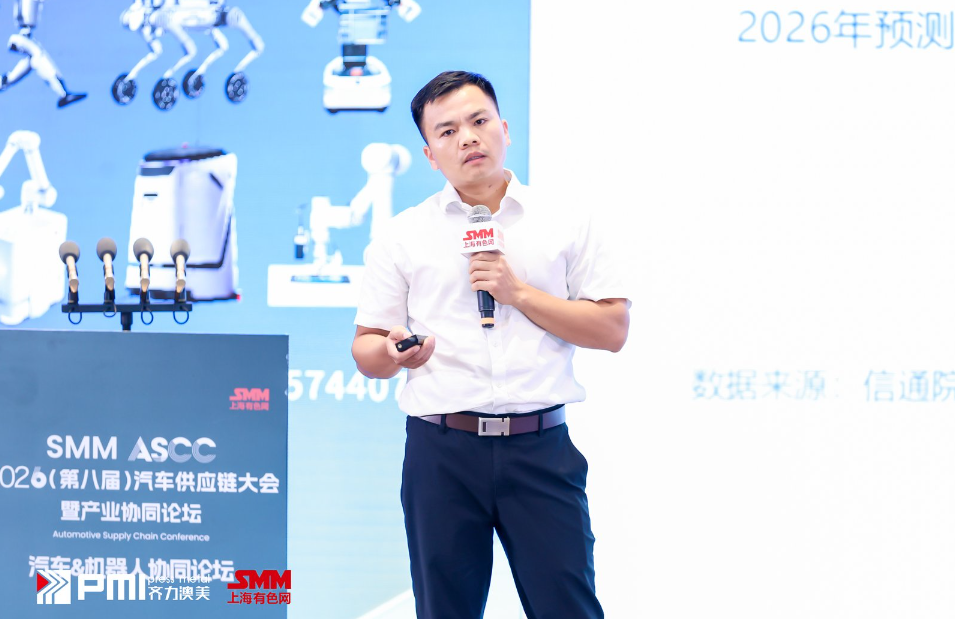
在由上海有色网信息科技股份有限公司(SMM)、上海有色金属行业协会、苏州市压铸技术协会主办的SMM ASCC 2026(第八届)汽车供应链大会暨产业协同论坛-汽车&机器人协同论坛上,人形机器人(上海)有限公司 采购总监 杨少平围绕“汽车与具身智能融合创新与产业化落地路径”的话题展开分享。
行业大势:为什么是现在
2026年人形机器人市场全景
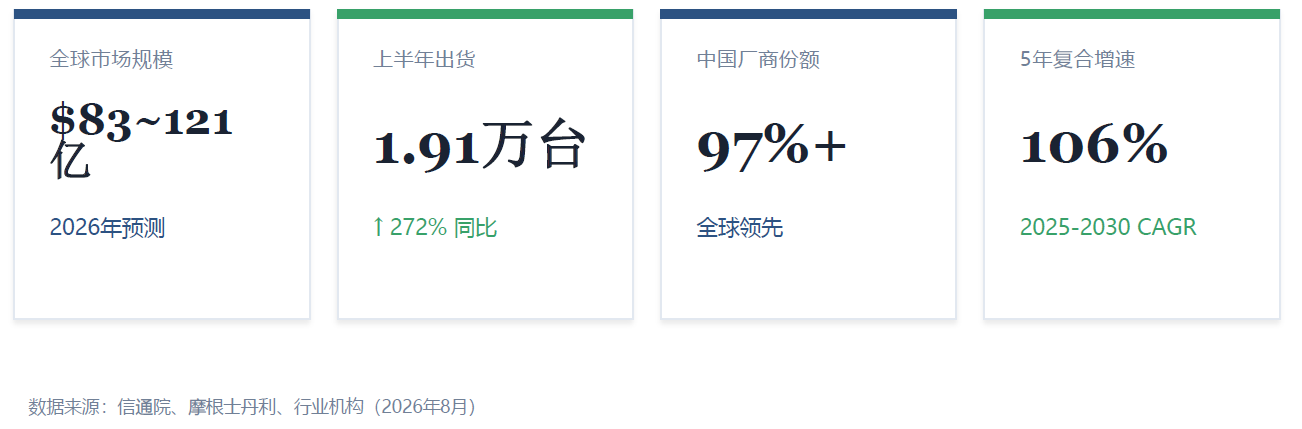
据信通院、摩根士丹利及行业机构(2026年8月)等数据显示,2026 年全球人形机器人市场规模预测区间为 83 亿至 121 亿美元;上半年行业出货量达到 1.91 万台,同比大幅增长 272%。 目前国内厂商占据全球 97% 以上份额,处于全球领先地位;2025 至 2030 年,行业 5 年复合增速高达 106%,增长潜力十分可观。
对于未来中国人形机器人市场规模的预测来看,预计2030年,中国人形机器人市场规模将达2000亿元左右。
汽车与具身智能融合的三大驱动力
技术同源、供应链复用、场景天然
① 技术同源
自动驾驶与具身智能共享感知(视觉/激光雷达)、决策(AI大模型/端到端)、执行(电机/减速器)技术栈。车企的自动驾驶能力可「原样迁移」到机器人。
② 供应链复用
汽车供应链高度成熟,电机、电池、结构件大量可跨界复用。特斯拉Optimus大量复用Model 3/Y的电机、电池和制造工艺。
③ 场景天然
汽车工厂是机器人最理想的试验田。优必选Walker S在极氪工厂多机协同搬运,蔚来引入机器人后产线效率提升30%。
有色金属的关键角色
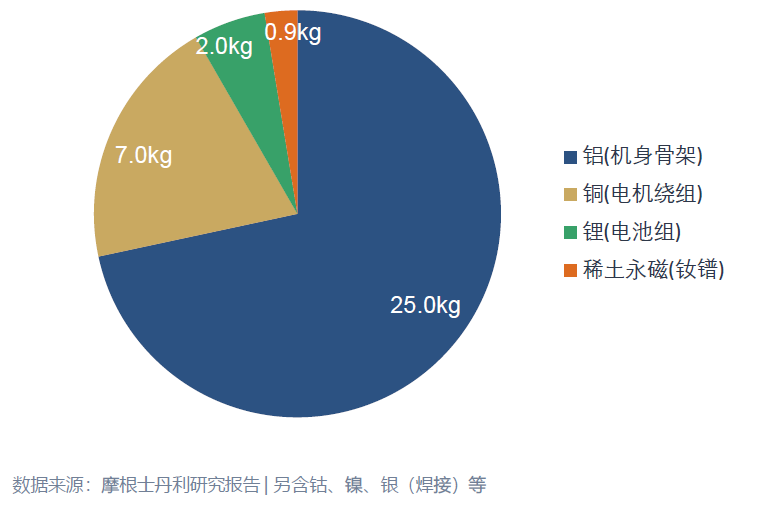
一台75kg人形机器人的有色金属材料需求
新能源汽车vs 人形机器人:材料需求对比
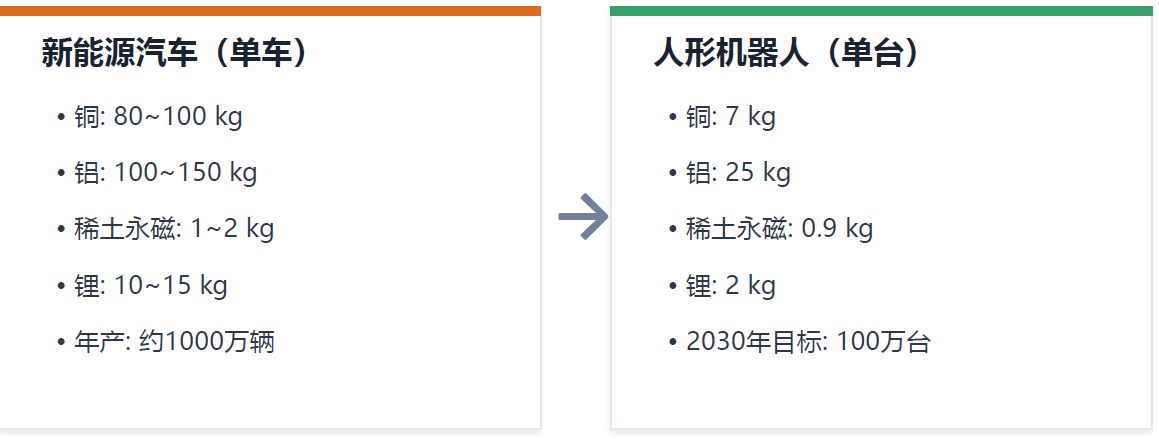
单台用量差距大,但人形机器人增长斜率远超汽车→ 百万台量产时铜需求增7000吨,稀土需求增900吨
有色金属材料在机器人中的三大应用
铜—电机绕组与线束
40+个伺服电机,每个需高纯度铜线绕组。百万台量产→ 年增铜需求7000吨。高导电率铜材直接决定电机效率。
铝—轻量化骨架与关节
单台25kg铝合金,要求比汽车更高强轻比(6063-T5/7075)。需开发机器人专用合金配方和挤压工艺。
稀土永磁—伺服电机心脏
钕铁硼永磁体占电机质量15-20%。百万台量产→ 年增稀土需求900吨。高磁能积材料可减小电机体积、提升功率密度。
产业化落地路径
产业化落地的三个阶段
1 技术验证与场景导入
2024-2026年。小批量、多场景验证。单台成本30-50万元,产量百台到千台级。主要场景:汽车工厂、3C产线(占51%)——当前阶段
2 小批量量产与成本下降
2027-2028年。年产量达万台级。AI大模型成熟,零部件国产化率90%+,标准化设计降低BOM复杂度。成本降至15-20万元——成本拐点
3 规模化量产与生态构建
2029-2030年。年产十万到百万台。成本降至10-15万元。材料需求从吨级跃升至千吨级,材料企业升级为联合开发伙伴。
第一阶段拼技术· 第二阶段拼供应链· 第三阶段拼生态—有色金属材料贯穿始终
根据2024年到2030年人形机器人单台成本下降趋势预测来看,2024年人形机器人单台成本在40万元左右,2026年有望下降至25万元左右,预计2030年该数据有望下降至12万元左右。
需求视角下的三大供应链挑战
① 非标件多,供应商少
当前阶段BOM中非标件占比超60%,高牌号钕铁硼、高精度铜材依赖少数供应商,交期长、价格高、议价能力弱。
② 原材料价格波动大
稀土价格近两年波动幅度超40%,铜价持续上涨。产业化早期供应链稳定性比成本优化更重要,需建立「双源+战略储备」机制。
③材料规格未标准化
机器人专用合金牌号、铜材纯度标准尚未建立。每家机器人企业各有规格,材料企业难以规模化生产,推高成本。
供应链协同
三个思考点
思考一:从「买材料」到「买解决方案」
需要铜材企业优化电机绕组导电率,需要铝材企业设计更轻更强的骨架。采购关系从「交易型」转向「战略共创型」。
思考二:供应链韧性> 成本优化
产业化早期,稳定性和韧性比成本更重要。建立「双源+战略储备」机制,确保关键材料供应安全。
思考三:材料创新是产业化的「隐形推手」
高磁能积钕铁硼减小电机体积,高导热铝合金简化散热,高纯度铜材提升效率—材料端微创新汇聚成产业化大突破。