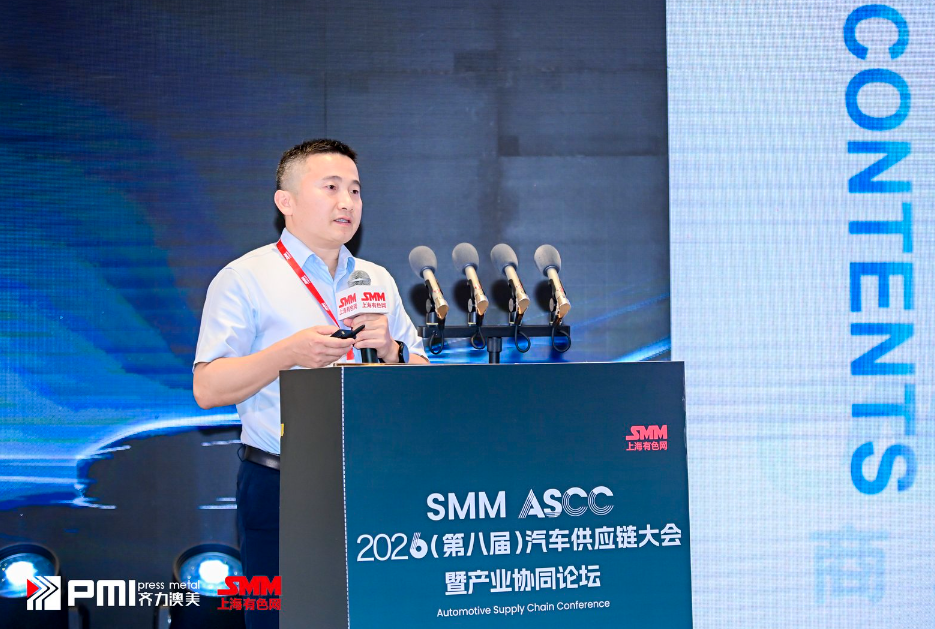
在由上海有色网信息科技股份有限公司(SMM)、上海有色金属行业协会、苏州市压铸技术协会主办的SMM ASCC 2026(第八届)汽车供应链大会暨产业协同论坛-商用车可持续发展专场:电池,智能,轻量化上,全国新能源商用车生态联席会(商联会)秘书长 卢华平围绕“商用车产业发展研判:国内迭代与全球出海新征程”的话题展开分享。
汽车市场整体形势
1、整体市场—乘用车掉头,商用车撑盘
今年前 7 月汽车累计销量 1760.2 万辆(-3.7%),乘用车1483万辆(-5.2%),商用车 277.2 万辆(+5.3%);新能源累计 900.7 万辆(+9.6%),渗透率 51.2%,新能源商用车同比增 38.3%。
单月、累计的汽车、乘用车、商用车新能源渗透率共六项继续刷新历史纪录。
1、整体市场—商用车
今年1-7月商用车整体市场销量277.2万辆,同比增长5.3%,预计全年在460万左右。
2、国内迭代:商用车国内实销市场总体走势
2022年国内商用车市场出现较大下降,从近500万量级,跌入300万量级;
今年1-7月国内商用车终端销量为198万辆,同比降4.1%。
2、国内迭代:商用车国内实销市场分车辆类型增长情况
重卡是今年前7月唯一增速达到两位数的品类,增速为12.6%;下滑最大的车型是商用MPV,下滑幅度24%。
2、国内迭代:商用车国内实销市场新能源商用车—市场走势
7月新能源商用车销量11.61万辆,同比增长36.6%,增长趋势呈现较明显的下降趋势;前7月累计销量70.75万辆,累计同比增长40.3%。
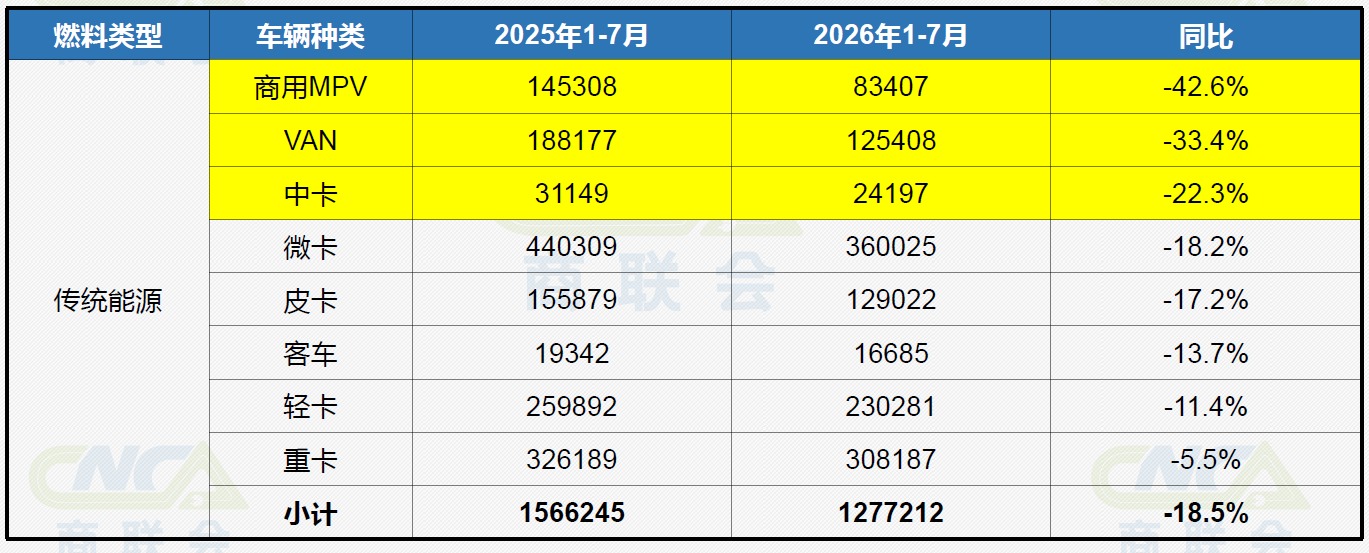
2、国内迭代:商用车国内实销市场新能源商用车—传统燃料所有品类全面萎缩
2026年1-7月国内传统燃料商用车分车辆种类的增长情况
2、国内迭代:商用车国内实销市场新能源商用车—①政策推动新能源商用车快速发展
目前新能源政策共计收集汇总2387个;
其中国家层面315个,省级层面674个,地市层面1398个;
共计103个城市出台了重点政策(推广政策、路权政策和补贴政策,已去除失效政策)。
2、国内迭代:商用车国内实销市场新能源商用车—②经济性、便利性推动新能源的快速渗透
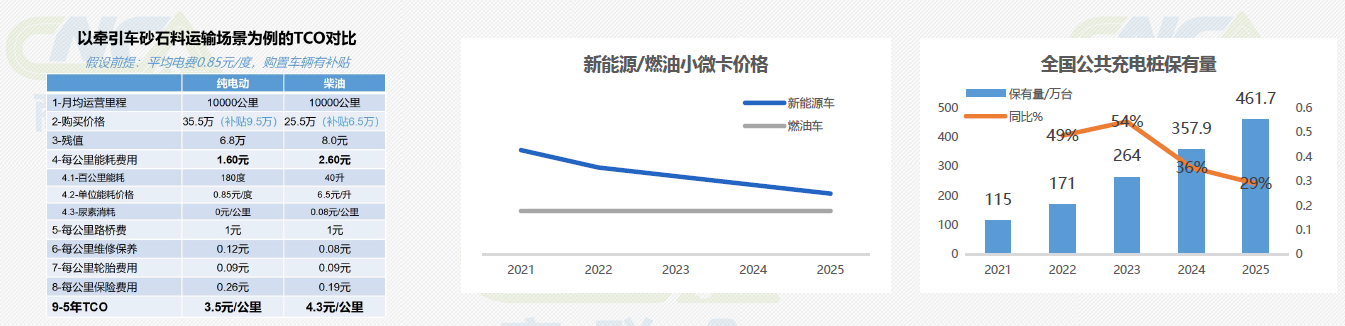
01. TCO优势驱动早期渗透
市场先驱驱动:新能源小微卡推广早期,先行入局者率先享受低成本用车红利
TCO优势驱动:平台物流和城配具备TCO优势优先转化,辐射带动自备类场景转化
02.油电价差缩小加速新能源普及
电池、电机、电控三大部件规模化生产与技术迭代,成本持续下降;
整车价格下探,油电价差显著缩小至1-2万元,加速新能源车普及。
03. 补能设施和技术完善缓解焦虑
全国公共充电桩保有量已达460万台;公共充电设施平均服务半径由 5km缩小至3km,城市核心区域为1km,充电设施触手可及;2C 超充普及,充电时长缩至 0.5 h,里程与补
能焦虑得到极大缓解。
一句话:渗透率的提升,早期靠政策推,现在靠 TCO 推,下一步靠补能网络推
2、国内迭代:商用车国内实销市场新能源商用车所有品类全面跨越市场鸿沟
根据创新扩散理论,今年7月,新能源VAN已进入主流市场中的晚期大众市场,重卡、轻卡和微卡进入早期大众市场,其中重卡的新能源化程度最快,新能源皮卡今年7月首次从早期市场跨过鸿沟,进入主流市场。
3、出海新征程:中国汽车出海处于高速发展阶段
2026年,汽车出口连续第6年保持高增长的态势,而且比前两年势头更加强劲,增量将创历史新高(300万辆以上),首次过千万辆。
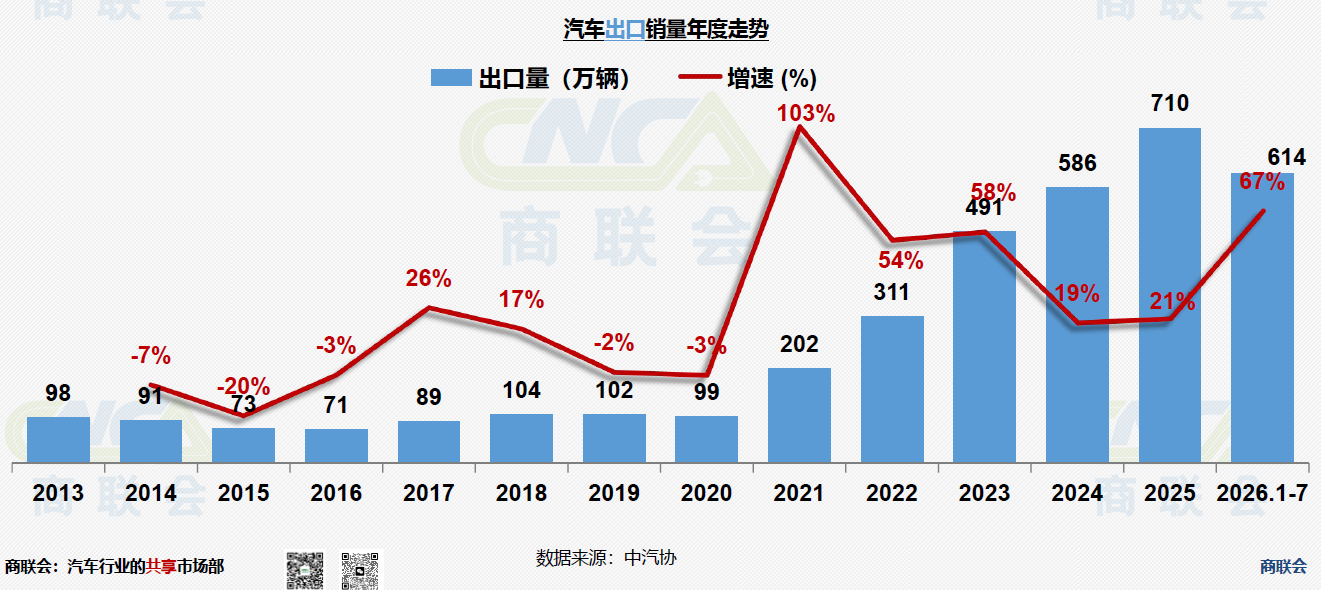
2026年1-5月,欧洲、南美洲、非洲、俄罗斯增长快
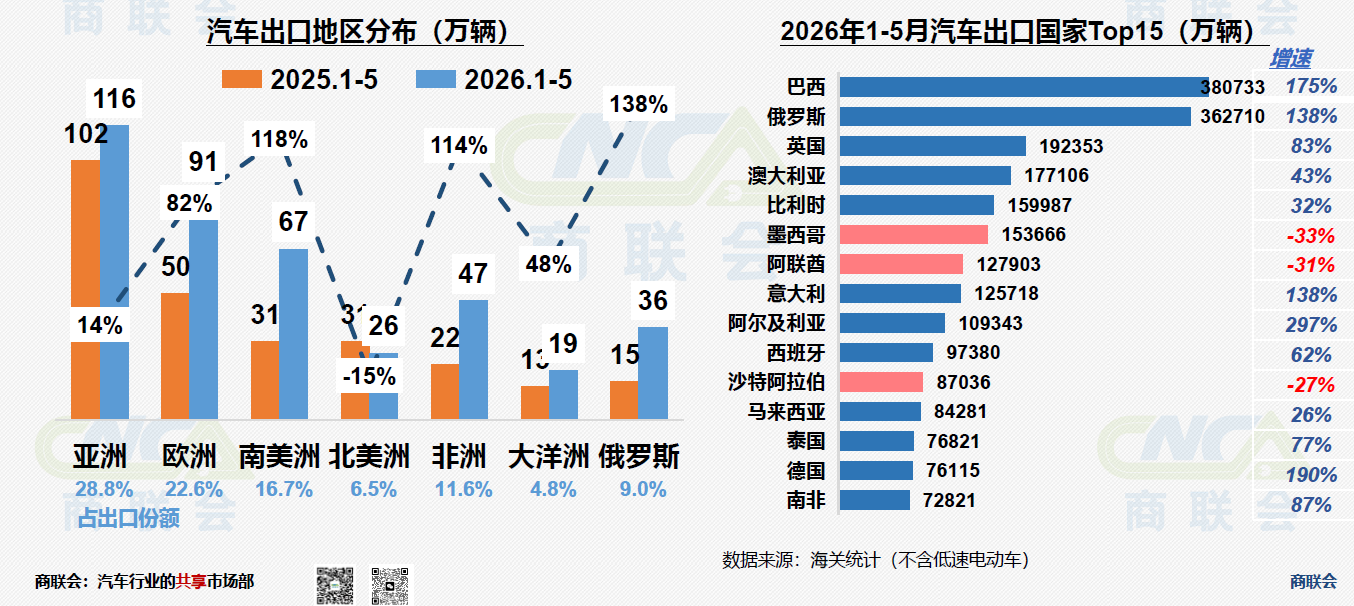
据中汽协数据显示,2026年6月和7月,我国已经连续两个月单月出口过百万辆。
前7月汽累计销量614.0万辆,增66.8%,其中乘用车531.5万辆,增长72.7%,商用车82.5万辆,增36.9%;创4个历史新高:单月汽车、乘用车及累计汽车、乘用车创新能源渗透率历史新高。
7月商用车出口TOP3分别为重汽、福田和江淮,其中重汽和福田出口量在2万辆以上,增速比较快的企业有上通五、厦门金龙、比亚迪等企业;
前7月累计出口TOP3依然为重汽、福田和江淮,增速比较快的是奇瑞商用车、上通五、江铃、鑫源等企业。
3、出海新征程:中国汽车出海后的痛点—①服务痛点
我们的车出海了,维修能力却没有一起出海,投诉主要集中:本地技师不会修、配件到货慢、出问题没人跟;
海外维修真正的瓶颈不是“有没有维修店”,而是维修知识、专家能力与服务标准能否同步全球化。
01 技师不会修:当地技师对中国车型、新能源与智能化系统不熟悉,经验形成慢。
02 资料用不好:手册、图纸、TSB、视频与案例分散,找得到不等于用得起来。
03 总部跟不上:国家越多、车型越多,区域专家、培训、驻场与远程支持压力快速放大。
04 同车不同修:维修高度依赖个人经验,容易出现误诊、重复维修、不必要换件与索赔争议。
出海容易,维修难:因为维修能力不能装进集装箱。
3、出海新征程:中国汽车出海后的痛点—①服务痛点
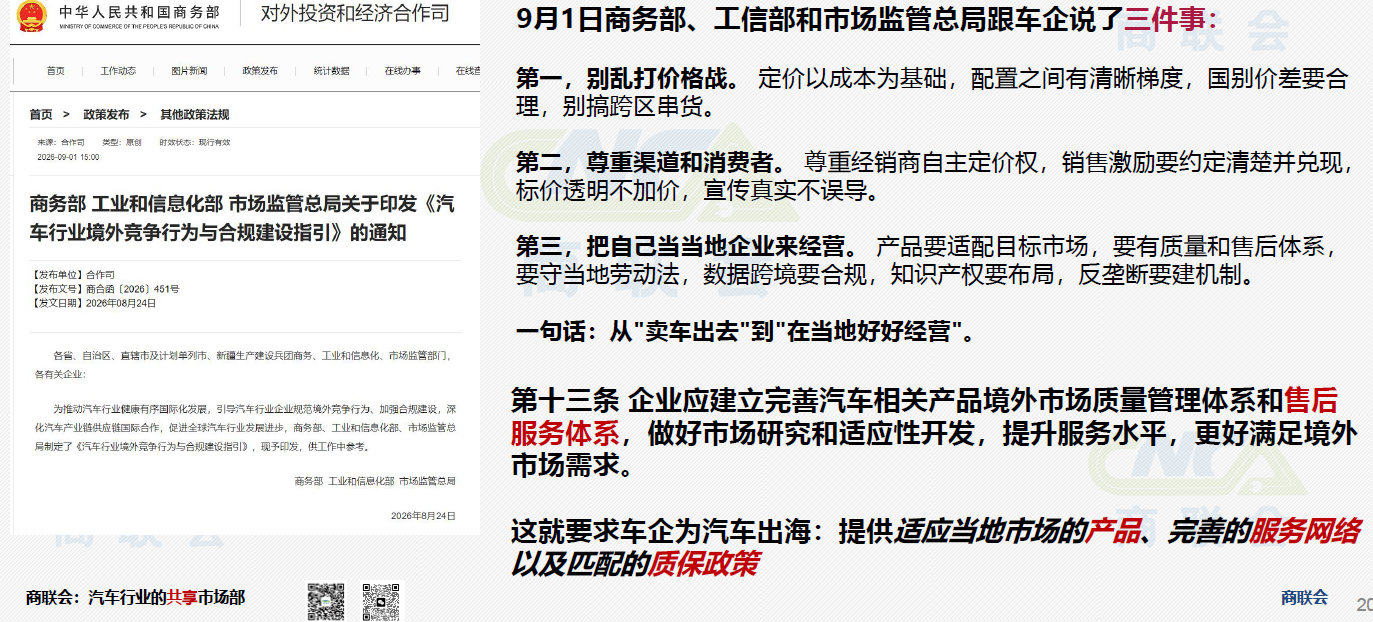
2025年9月在天津举办的中国汽车产业发展国际论坛上,发布的一份《中国汽车企业国际化竞争力评价体系》报告中:仅36.5%用户认可“售后环节”,“配件缺货、维修不专业”让不少人调侃:“买得起,修不了”。
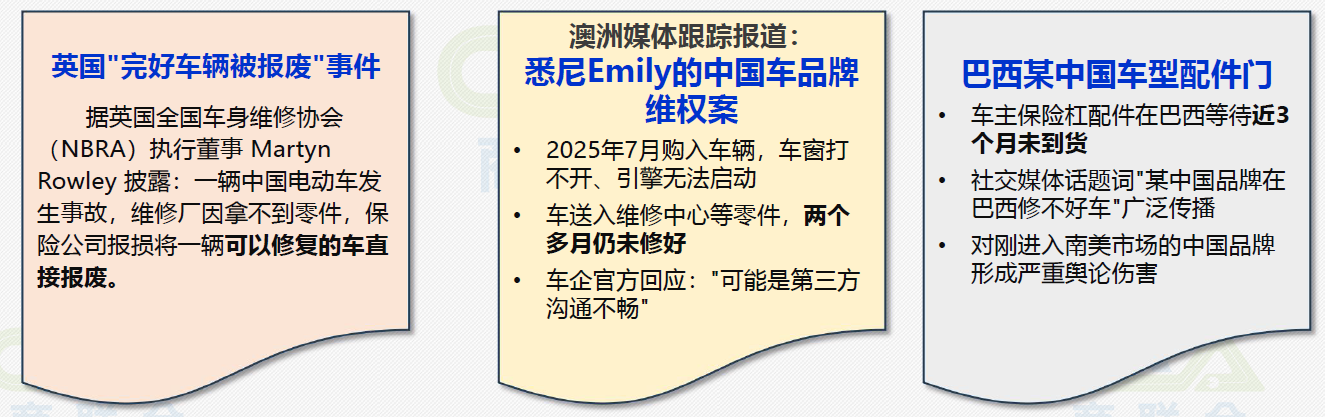
三部委对中国汽车出海后,如何从"卖车出去"到"在当地好好经营",在售后服务体系上提出了要求。
3、出海新征程:中国汽车出海后的痛点—①服务痛点——解决方案:维修能力也要出海
维修技师培训:服务真空期是口碑最脆弱的时间窗口
销售先行,培训滞后——卖出去的车已经有了保修承诺,但技师还没培训好
案例:某车企车已经在印尼跑了好几年。2025年10月才在印尼开始高压系统专项培训
3、出海新征程:中国汽车出海后的痛点—②专利痛点
中汽中心的一份关于海外知识产权的报告显示:
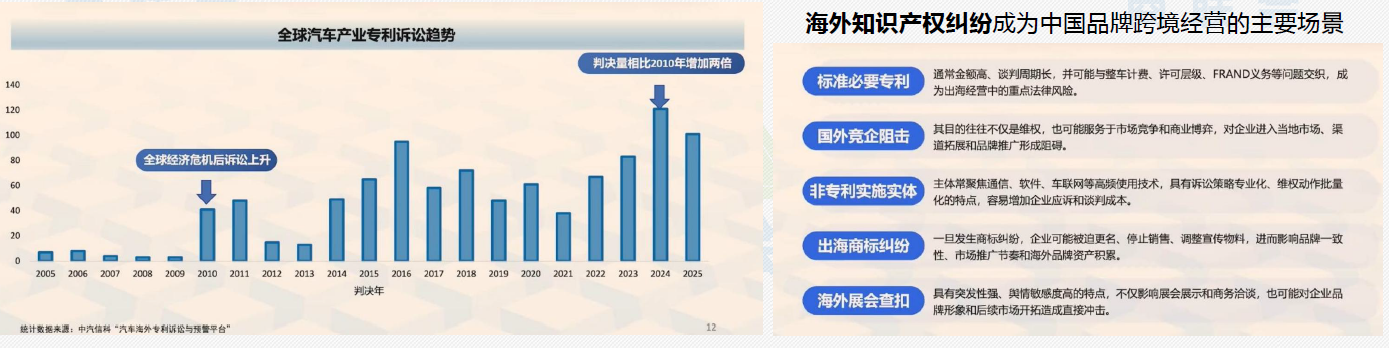
近十年,我国汽车企业海外专利公开量与中国专利公开量相比,布局量相对较少(海外专利占比不到9%);2023 年中国企业在海外知识产权纠纷(商标、版权、专利)中被告比例 99%,平均专利判赔 2371 万美元;出口前锋冲得快,专利后卫没出国。
2005年以来,全球汽车产业诉讼判决数量经历了波动增长,特别是在2016年和2024年间达到高峰。
知识产权风险是与关税壁垒、反补贴措施并列的跨境经营三大核心风险之一
从“会申请”升级为“会防控、会谈判、会运营”:知识产权不只是“申请专利、拿授权”,而要贯穿研发、采购、上市、出海、许可、诉讼、风控等经营全流程。
知识产权不再是后台流程,而是和产能、渠道、品牌并列的出海第四大基建。