为您找到相关结果约343835个
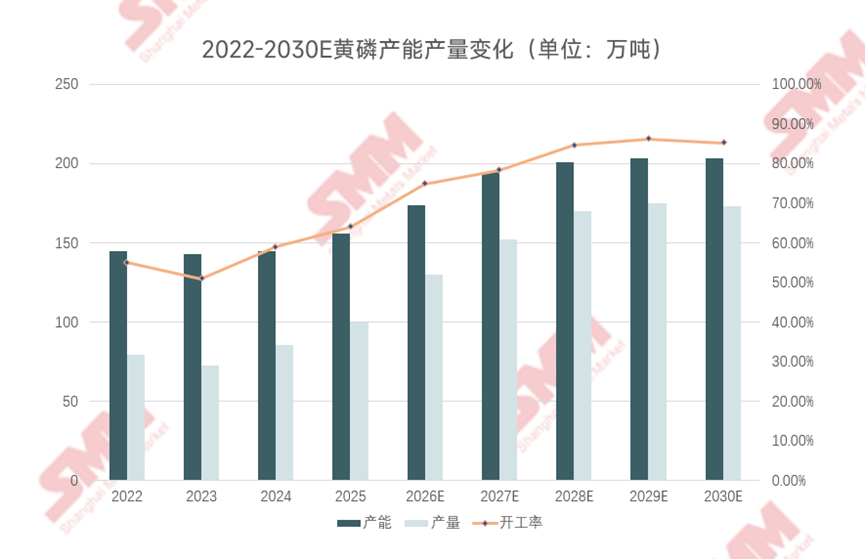
黄磷是磷化工板块政策弹性最大、价格波动最为剧烈的周期品种,上游受磷矿、西南水电电价约束,下游覆盖传统农化与新能源材料赛道,供需变量复杂。行业已经告别粗放产能扩张,进入存量置换、龙头集中、新能源驱动的新阶段。 第一章 | 产能与产量:震荡上行,2025年首次破百万吨 受能耗双控、三磷整治、环保督察持续出清,近六年国内黄磷产能产量呈窄幅震荡、温和爬升态势。行业严禁新建装置,产能增量全部来自存量装置等量置换、技改及单炉大型化,无实质净新增,供给天花板由政策与能耗指标锁定 2024 年主产区供电恢复,复产叠加高开工率,产量重回 80 万吨以上;2025 年行业开工率突破 60%,产量首次突破百万吨,成为行业重要节点。 第二章 | 下游应用:传统需求平稳,新能源成为核心增量 黄磷下游为 “3+N” 结构,热法磷酸、草甘膦、三氯化磷三大板块合计占总需求 85%, 新能源带动的热法磷酸(32%→38%)成为最大需求增量。 产品 省份 企业 拟建产能 对黄磷理论消耗量 预期投产时间 热法磷酸 湖北 云图控股 20 6 2026.9 热法磷酸 湖北 吉星化工 7.5 2.25 2026.8 热法磷酸 湖北 保康楚烽化工 6 1.8 2026二季度 热法磷酸 湖北 湖北禾木化工 6 1.8 2026四季度 热法磷酸 贵州 贵州裕能新能源电池材料 5 1.5 2026.7 热法磷酸 贵州 贵州瓮福江山化工 10 3 2026四季度 热法磷酸 江苏 江苏澄星 17 5.1 2027-2029 热法磷酸 广西 广西志诚 10 3 2027 热法磷酸 云南 云南磷源 20 6 2027 热法磷酸 云南 中轻依兰 7 2.1 2027 热法磷酸 云南 云南江磷(重启旧装置) 5 1.5 2027.1 热法磷酸 四川 和邦生物 10 3 2027 热法磷酸 四川 富临精工(江西升华) 10 3 2027.9 总计 133.5 40.05 仅上表热法磷酸新增产能,对应黄磷理论消耗 40.05 万吨,叠加三氯化磷、草甘膦新增需求, 合计新增黄磷需求约 48 万吨 。 据 SMM 预测,2026 年黄磷产量有望超120 万吨,同比增长约超20%,理论需求量超 115万吨。未来 2‑3 年,黄磷需求增量主要来自新能源赛道,草甘膦维持小幅增长;热法磷酸替代湿法磷酸的弹性高度绑定硫磺价格。若拟建项目集中投产, 行业供需格局将由紧平衡转入博弈状态 。 第三章 | 价格趋势:政策为核心变量,成本与需求放大波动 3.1政策端(最大变量) 能耗双控、限电限产、环保督察——每一次政策动作都会在价格曲线留下"V型或倒V型"。 3.2成本端(同步放大器) 磷矿每波动10元/吨,吨黄磷成本变化约11500元;云南丰枯切换电价从0.38元/度到0.6元/度不等,电价每波动0.1元/度,吨黄磷成本变化约1450元。 3.3需求端(结构性拉) 草甘膦、磷酸铁锂景气上行拉动需求;硫磺大涨会推高湿法磷酸成本,热法磷酸性价比提升,替代需求爆发,带动黄磷涨价。 3.4 2026 年行情复盘(N 型走势) 2026 年国内黄磷行情呈现上半年脉冲冲高、下半年高位回落。 1–2 月枯水期叠加硫磺涨价预期,价格温和上行; 3–6 月硫磺价格大幅上涨,湿法磷酸成本飙升,热法磷酸性价比凸显,替代需求集中释放,叠加枯水期供给约束、草甘膦与六氟磷酸锂需求修复,黄磷持续上行,6 月触及高点 33500 元 / 吨附近。 7–8 月进入西南丰水期,电价下行带动黄磷开工提升,叠加硫磺回调削弱替代逻辑,下游高价抵触,价格重心明显回落; 9–10 月市场进入供需博弈阶段,供给端检修扰动、企业挺价,下游备货节奏偏慢,需求乏力,采购谨慎,价格区间震荡; 11–12 月随枯水期来临,电价抬升将带来成本支撑,价格有望震荡偏强,但前期累积库存,叠加近两年春节下游需求增长不及预期,会限制上涨幅度。 黄磷价格上涨大多由供给收缩触发,需求更多起到放大器作用;行情高点之后,高利润会刺激存量产能打满,供给快速修复,价格随之回落。 第四章 | 季节性:西南水电是行业 “总开关”,传统季节规律正在失效 黄磷单吨耗电 14000‑16000 度,产能集中于云贵川鄂水电富集区,丰枯期电价变化直接影响开工率。 4.1 三段式时间线(以云南为例) 枯水期:11月-次年4月 水电出力不足,电价走高,开工下滑,1‑2 月叠加春节检修月产量极速下滑。 传统逻辑:供给收缩,价格易涨难跌。 丰水期:5月-10月 降雨充沛,水电充足,开工率快速拉升。 传统逻辑:供给宽松,价格承压下行。 平水期:4-5月、10-11月 丰枯切换的"过渡档",电价与开工率均处中位。 4月清明后下游草甘膦、磷酸铁开工恢复,价格往往先涨后跌;10月底丰水期收尾、限电预期再起,价格再次进入"看涨预期"。 从月度产量结构看,1-2月最低,3-4月环比修复,5-9月持续爬坡并在8-10月触顶,11-12月环比下行。这条曲线背后的主要推手是电价,但叠加春节、寒潮、环保督察等扰动后,会出现局部偏离: 4.2 重要变化:季节性 “反常化” 成为新常态 2023-2024 年的现实:丰水期价格反而"波动式反弹"(6-9月),枯水期价格反而下行。原因有三: 企业不愿低价签长单,挺价意愿强; 下游在丰水期低成本的窗口集中提前备货; 硫磺-湿法磷酸替代逻辑跨季节扰动,打破水电单一主导(外部成本开关) 丰水期产量堆积后,形成库存高位,反倒压制枯水期涨价,行业库存从 “季节库存” 演变为 “预期交易库存”,贸易商放大行情错位。 第五章 | 成本利润格局:一体化龙头享受显著红利,中小装置持续出清 黄磷属于刀片利润行业,受产品售价与上游成本双向挤压,企业分化持续加剧。兴发、云天化、云图、澄星等一体化企业手握自有磷矿,成本摊薄 30‑40%,吨毛利较行业平均高出 2000‑4000 元,抗风险能力更强。2 万吨以下外购矿中小装置,是政策出清主要对象。中长期利润将持续向磷矿‑黄磷‑下游产品全链条龙头集中,无资源小规模产能将持续退出。 第六章 | 区域格局:四省垄断供给,云南牵引价格中枢 国内黄磷产能几乎全部集中于云南、四川、贵州、湖北四省。 省份 代表企业 核心特征 云南 澄星(弥勒磷电+宣威);云南江磷;云南活发; 水电+磷矿双富集;定价权核心;政策相对宽松(地方支持磷化工),但丰枯切换是核心约束; 贵州 贵州瓮福;黔能天和;新天鑫;中合磷碳;成功磷化 火电/水电混合,电价高,但磷矿丰富+靠近磷化工大客户,"十四五"石化化工严控新增+等量置换;5000吨/年以下装置淘汰 四川 雷波凯瑞;绵阳启明星;攀枝花众立诚 主产区在凉山州,水电条件接近云南,但受长江保护、总磷污染考核约束;政策要求不再新建 50 万吨 / 年以下磷矿,淘汰落后涉磷企业。未来很难新增产能,存量持续受压。云图控股雷波基地为国内商品黄磷规模最大单体企业。 湖北 兴发集团 宜昌磷矿;自用配套为主,少量外销 结语 | 一条链上的"乘法"与"减法" 黄磷利润 ≈ 价格 × 产量 − (电力成本 × 丰枯系数 + 磷矿成本 × 战略系数 + 政策成本 × 清零系数) 向上的 “乘法” 来自热法磷酸替代红利、新能源需求增量以及磷资源战略估值提升;向下的 “减法” 来自落后产能出清、成本刚性抬升,以及出口政策倒逼资源向新能源赛道转移。 2025 年产量站上百万吨后,行业核心矛盾是供给释放节奏与新能源需求兑现的匹配度。若三氯化磷、热法磷酸需求落地,价格中枢有望抬升;若下游投产不及预期,则行情属于 “被成本钉住的高位震荡”, 缺乏持续向上的强驱动。

近日,江苏省数据局正式发布《2026年江苏省数字经济创新发展典型案例名单》。 由荣泽科技、南京市数据局联合申报的《全国首创"端—网—边"一站式可信数据基础设施建设与运营服务体系,打造数据要素市场化配置创新载体》, 成功入选"2026年江苏省数字经济创新发展典型案例——数据要素市场化配置改革"方向 。这是荣泽科技在数据要素流通领域获得的又一省级认可。 入选案例概况: 数境智启·数字化转型赋能平台 由国家数据局、国家发改委支持建设,荣泽科技承建运营。 平台以可信数据流通为核心,聚焦数据互联、智能协同、生态服务,面向政企数智化转型、可信数据空间与高质量数据集建设,提供全链条一站式建设运营服务。 具备建设咨询、场景引流、资源撮合、AI智能体孵化等能力,为全国数据要素市场化配置与数字经济高质量发展提供创新路径。 01 技术架构创新 面对中小企业数据零散、企业不敢共享、高价值场景"凑不齐数据"等难题,荣泽科技创新边缘节点部署模式,整合智改数转与数据流通双向需求。创新融合“微数据中心+连接器”能力和“端—网—边”一体化分布式架构,以轻量化部署打通数据流通“最后一公里”,大幅降低中小企业与基层组织接入门槛,支撑跨主体、跨行业数据在安全合规前提下有序流通,为数据要素市场化配置筑牢底层支撑。 端侧以轻量化微数据中心低成本部署,让中小企业和基层单位实现数据本地可控、自主供给;网侧依托可信数据空间+智能体协同平台,执行节点建设标准、对接省市区域功能节点实现三统一管理,以代建+租赁模式为链主企业、中小微企业和规上企业提供轻量化自运营的专属数据空间;边侧把数据设施嵌入政务服务、产业链协同等真实场景,配套概念验证与中试体系,完成数据归集—治理—流通—价值释放全链路闭环。 02 服务模式升级 为突破传统平台"重建设、轻运营、弱服务"短板,荣泽科技打造"顶层规划—建设服务—运营撮合—价值转化"全周期一站式可信数据基础设施服务体系,实现建运一体闭环,不止做平台搭建,更提供长期运营、资源撮合、AI智能体孵化、人才实训全链条服务。 目前平台联合省统计局已建成近6万个企业本地数据节点,服务全省20万家规上企业,实现统计填报效率提升60%以上、数据差错率降低85%以上、基层统计负担减轻50%;江北社区微数据中心使基层重复填报率降低90%、台账工作量减少75%,获省10部门联合推广。 产业领域覆盖钢铁、集成电路、生物医药、金融等行业,成功孵化钢铁行业供应链可信数据空间、南钢企业可信数据空间等标杆,助力产业链整体降本3%以上;2026年4月平台完成生态升级,首批联盟7个国家级数字化转型赋能平台及2个省数据局重点培育的可信数据空间,联动多家链主企业与头部机构共建场景生态,打造数据要素市场化配置“江苏方案”。 从"建起来"到"用起来、活起来",荣泽科技将持续深耕可信数据基础设施赛道,推动更多政企及行业场景落地,释放数据要素红利,为数据要素市场化配置改革贡献可复制、可推广的实践样本。
》查看SMM稀土报价、数据、行情分析 》订购查看SMM金属现货历史价格走势 SMM 9月18日讯:今日稀土市场价格整体弱稳运行。具体而言,氧化物市场方面,镨钕氧化物价格持平,氧化镝价格持平,氧化铽价格持平,氧化钆价格持平,氧化钬价格持平,氧化铒价格持平。 在金属市场,镨钕金属价格持平,镝铁合金价格下调10000元/吨,金属铽价格下调40000元/吨,钆铁合金价格持平,钬铁价格持平,镧铈金属(合金级)价格持平。 海外市场方面,本周海外氧化镨钕及中重稀土FOB价格整体偏弱:氧化铽FOB、金属铽FOB分别下调12美元/千克;氧化镨FOB、氧化钕FOB、氧化镝FOB、镨钕氧化物(FOB中国)、镨钕金属(FOB中国)、金属镨FOB、金属钕FOB持稳。 目前,稀土市场价格整体弱稳运行。聚焦镨钕市场,镨钕系全面止跌:原料端氧化镨钕连续两日未作调整,成本端暂回中性,金属厂在成本倒挂及高价成交受阻的压力下既难上调、也让无可让,报盘维持在既有区间;需求侧,磁材企业询采仍以寻低采购为主,实谈重心贴近报价下沿,成交多为零星刚需,放量迹象依旧缺位。 中重稀土市场方面,镝铽金属端成为今日唯一的下调点:镝铁合金与金属铽同步走低,而对应的氧化镝、氧化铽报价均维持原位,金属厂在原料未动的情况下主动让利,主要是受高价成交受阻影响;镝系与铽系的氧化物则延续横盘。钆系继续持稳,氧化钆与钆铁均无调整;钬系在昨日补跌后企稳,氧化钬与钬铁同步收平;铒产品止跌,报价维持原位。 整体来看,今日市场呈现"氧化物全稳、金属独跌"的分化格局:镨钕系已连续两日无变动,钆、钬、铒等前期调整品种转入盘整,仅镝铁与金属铽两个金属品种继续让价;成交端未见回暖,买卖双方仍在低位拉锯,金属厂让价后实际走货改善有限,下游多以比价询单与刚需采购为主,节前备货的实际落地情况仍是当前最大变量。 短期而言,镨钕系在成本端趋稳与倒挂约束下,报盘向下空间已相对有限,能否转强取决于磁材企业节前备货能否由询价转为实单;中重稀土方面,镝铽金属端在氧化物未见松动的前提下,继续下调的幅度或逐步收窄,镝、铽氧化物或先以横盘整理消化前期跌幅,钆、钬、铒等品种有望延续平稳,全市场暂不具备趋势性反弹的基础。

 喜报|省级认可+1 入选省级数字经济创新发展典型案例


点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注