为您找到相关结果约343747个
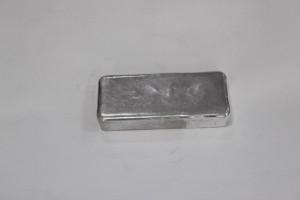
上周(8月31日—9月4日)上海有色网 SMM 精铟(≥99.99%)现货价格维持 5300—5400 元/千克 区间运行,周内均价在 5340—5350 元/千克 窄幅波动,环比上周五基本持平(0%)。周初(8/31)SMM 报 5300—5400 元/千克、均价约 5350;周三(9/2)报 5300—5380 元/千克、均价 5340,涨跌为 0,此后至周五(9/4)维持平盘。 市场特征与上一周基本一致:卖方稳价为主、买方按需采购。铟市整体平稳运行、市场活跃度偏低迷,高价货源接受度有限,实单成交偏淡;买卖双方博弈僵持,观望情绪浓。回顾近期走势:8月上旬精铟曾上探 5400 元/千克一线,随后冲高回落并在 5300 一线企稳,进入"高位平台整理"阶段。年初以来 SMM 精铟均价累计涨幅约 +80%,较去年同期接近翻倍,价格中枢仍处近十年高位区。 供给端:原生刚性 + 再生放量,上游库存偏高 供给格局:原生铟缺乏弹性,再生铟贡献边际增量 铟无独立可开采矿床,主要伴生于锌、铅、锡矿,其中铅锌多金属矿床贡献全球铟储量约 81%。全球原生铟年产量约 1100 吨,中国占比约 69%—73%,具绝对资源优势,但原生铟产量受锌冶炼开工刚性约束——锌精矿加工费低位、炼厂开工意愿不足,限制原生铟放量。边际增量主要来自再生端:8月31日飞南资源宣布 4N7 级精铟(纯度 99.997%)技改项目量产,高纯铟国产供应能力进一步提升;ST京蓝上半年精铟产量 75.91 吨(再生回收为主),居上市公司前列;驰宏锌锗 40 吨/年高纯铟项目预计 2026 年底建成。 库存结构上呈现"上游累库、下游去库",生产商库存增加也主要因 7 月出口维持低量,且内销消化有限;而 ITO 靶材厂商目前库存处于低位,这也意味着一旦需求启动,补库弹性较大。 进出口变化:出口地量回升,同比仍大幅收缩 据海关总署数据:2026年7月中国铟相关物项(未锻轧及锻轧铟及其制品)出口量约 20.3 吨,环比增加 4.2 吨(+26.1%),但同比大幅减少 40.8 吨(-66.8%),仍处出口管制以来的地量区间。进口端 7 月仅 1.1 吨,环比持平、同比 -63.3%,几乎可忽略——中国铟高度自给、进口依赖度极低。 政策背景 2025年2月:商务部、海关总署将磷化铟(InP)等铟相关两用物项纳入出口管制,海外磷化铟衬底价格受此推动大涨(6英寸晶圆较管制前涨约 250%); 2026年2月4日:出口管制范围进一步扩大,公告对钨、碲、铋、钼、铟相关物项实施出口管制,铟的战略资源属性与政策约束持续强化; 2026年6月26日:商务部细化战略矿产两用物项出口管制违法违规举报处理规则(7月1日实施),重点覆盖镓、锗、钨、钼、稀土、铟、铋等品种。 政策影响已直接体现在贸易流上:7月出口同比 -66.8%、1—7月月均出口较去年同期收缩 57.7%,海外买家转向分散采购(日、韩、美自中国以外渠道补货,日本 4 月铟进口环比 +69.7% 即为例证)。9月7日海外衬底厂商 IQE 首席执行官公开警告:中国磷化铟出口管制正演变为芯片产业"供应安全危机"——管制收紧叠加地缘博弈,使铟的国际定价与流向成为关注焦点。 四、需求端:AI 光通信结构性景气 vs 传统 ITO 平稳 应用 占比/地位 最新动态 ITO 靶材 (显示面板透明导电) 约 60%—70% 需求 消费同比改善(6月 +23.65%)但采购环比回落、下游低库存;全球约 80% 靶材产能集中于日韩,中国以原料输出为主;面板需求平稳,旺季备货尚未明显启动 磷化铟 InP (AI 光模块/光芯片) 约 10% 需求,弹性最大、增速最快 2026 全球需求 260—300 万片 vs 有效产能约 75 万片, 缺口超 70% ;4英寸衬底约 6500 元/片、较年初 +50%,6英寸超 2500 美元/片(高端约 5000 美元); 云南锗业 9/4 披露扩产 15→45 万片/年 (18个月建设期);博杰股份并购鼎泰芯源切入衬底;英伟达要求 2030 年前磷化铟激光器产能扩至 20 倍 光伏(CIGS)/合金等 稳定支撑 CIGS 薄膜电池用铟需求温和;苏州大学等 6 月发表超 30% 效率"无铟叠层电池",远期存在替代想象空间,短期影响有限 核心矛盾一句话:铟的传统基本盘(ITO)平稳,新增想象空间(磷化铟)供需缺口持续走扩。行业测算,AI 数据中心对磷化铟的需求有望从 2025 年约 60 万片增至 2030 年约 1300 万片,对应铟需求从约 19 吨升至约 419 吨;在原生铟供给刚性约束下,中长期供需缺口趋于扩大,构成铟价的长期支撑。 后市展望 短期(1—3个月):高位盘整为主,方向待需求确认。利多与利空交织——利多:出口管制+磷化铟景气托底、下游库存低位、卖方稳价意愿强;利空:上游生产商库存偏高、现货流通宽松、高价抑制采购、传统淡季成交清淡。预计 SMM 精铟延续 5300—5400 元/千克平台整理,若 9—10 月 ITO 旺季备货与磷化铟新订单共振,存在向上突破可能;反之则维持窄幅震荡。 中长期(6—24个月):供需缺口逻辑下价格中枢有望继续上移。原生铟供给缺乏弹性(受锌冶炼约束),再生铟提纯至半导体级(7N)难度大、难以替代原生供给;而 AI 光通信驱动的磷化铟需求仍处爆发早期,行业对 2027 年供需短缺格局的预期较一致。铟价中枢或随 AI 资本开支节奏震荡抬升,关注云厂商 Capex 指引与磷化铟扩产落地进度。 关注要点 8 月进出口数据: 8月海关铟进出口(9月中下旬)能否延续低量趋势; 磷化铟扩产进度:云南锗业 45万片产线、海外住友/JX/Coherent扩产良率与放量节奏; 出口许可证执行:管制细则落地后实际出口配额与流向变化、海外补库行为; 锌冶炼开工与原生铟供给:锌精矿加工费走势决定冶炼副产铟的边际产量; ITO 旺季备货:面板厂 9—10 月备货节奏对靶材用铟的拉动。 》查看SMM铟历史价格


点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注