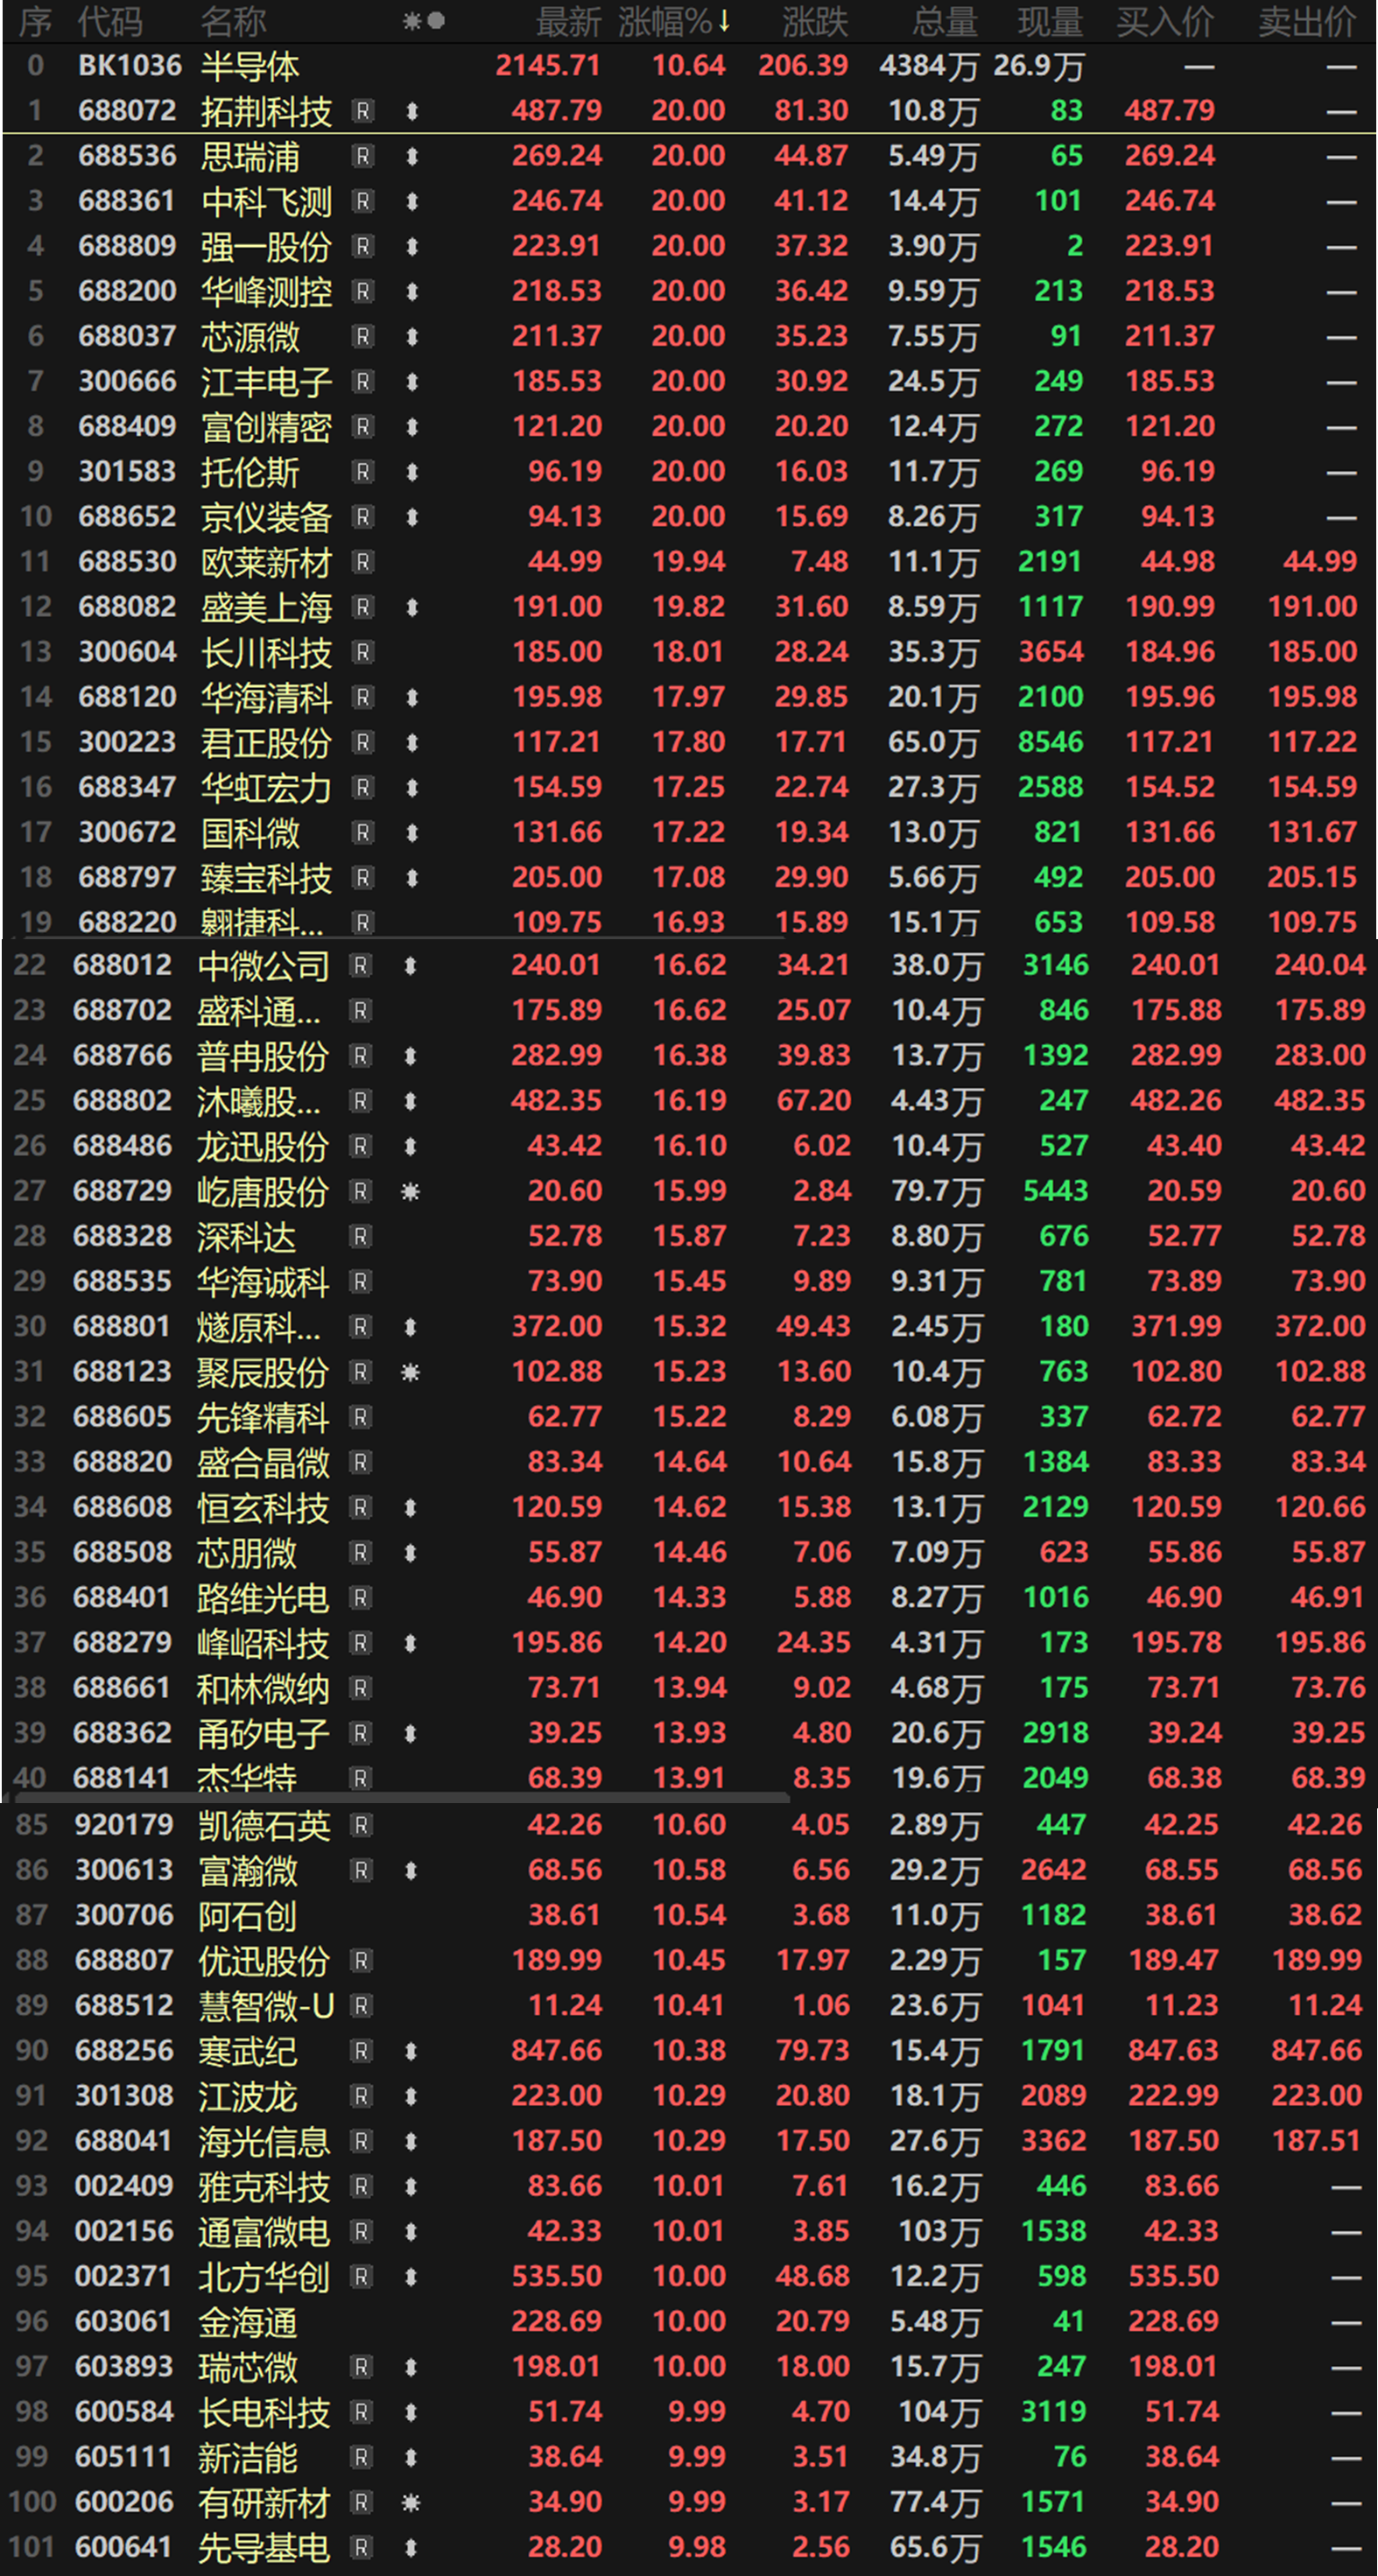
SMM 11月4日讯:今日午后,市场快速反弹,科创50指数涨近10%,创业板指涨超6%。在市场氛围大热的背景下,半导体板块午后也快速拉涨,截至日间收盘,半导体指数以10.64%的涨幅报2145.71。个股方面表现更是令人眼前一亮,掀起了轰轰烈烈的涨停潮,拓荆科技、思瑞浦、强一股份、芯源微、江丰电子等10股20CM涨停,盛美上海、国科微、微导纳米、中微公司等逾80股涨超10%,瑞芯微、有研新材、长电科技等均封死涨停板。
消息面上,美国半导体行业协会(SIA)11月3日公布的数据显示,2026年第三季度全球半导体销售额达5177亿美元、环比增长24.1%,9月单月销售额1726亿美元。各主要区域市场的半导体销售额均在9月出现了强劲增长,即使是相对最为弱势的日本市场也有73.4%的显著增幅,美洲的同比增幅达到惊人的191.7%。
此外,据11月4日消息,Anthropic已组建15人芯片设计团队,利用自家Claude模型开展定制芯片的工程与设计工作,并在近期投资者会议上披露相关进展。
作为全球高性能与AI计算芯片领域的龙头企业,昨日晚间,AMD业绩在数据中心业务爆发式增长的推动下全面超出预期,公司上调明年展望,预计服务器收入翻番、AI芯片收入增速更快。公司2026年第三季度营收同比增长45%至133.77亿美元,又创单季新高,较分析师预期高约2.3%。AMD首席执行官苏姿丰(Lisa Su)在电话会上表示,数据中心需求正在加速,预计2027年数据中心营收将超过此前预期,服务器营收届时将实现翻倍,占总营收比例最高可达80%。
同时,据ETNEWS报道,全球主要半导体制造商正争相签订三年后才能交付的设备供应合同,这一举动比正常情况提前了一到两年。通常情况下,晶圆厂设备的供应合同谈判会在项目实施前6到12个月开始。有业内分析指出,设备订单模式由年度排产转向长达三年的锁单,反映出晶圆厂基于 AI 需求的扩产布局,已经跳出传统行业周期的研判逻辑。订单能见周期大幅拉长,也给设备厂商带来难得的跨周期营收确定性。
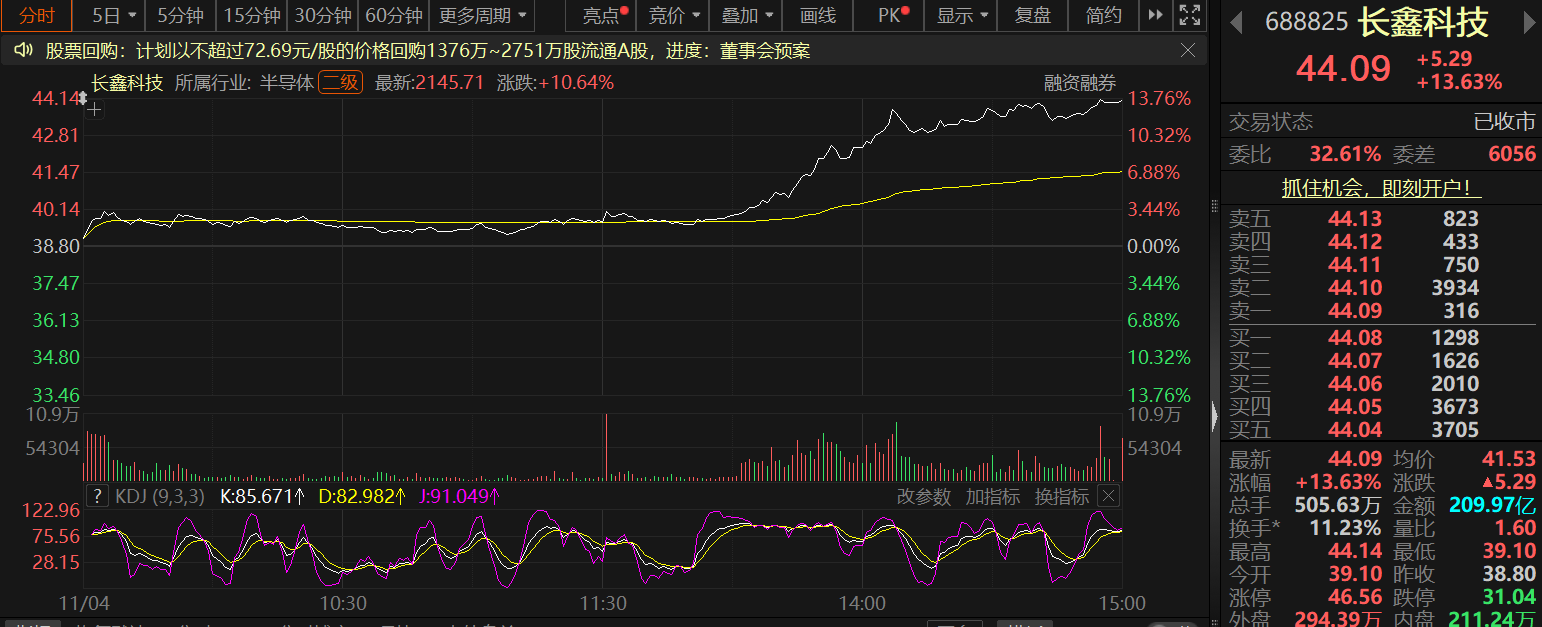
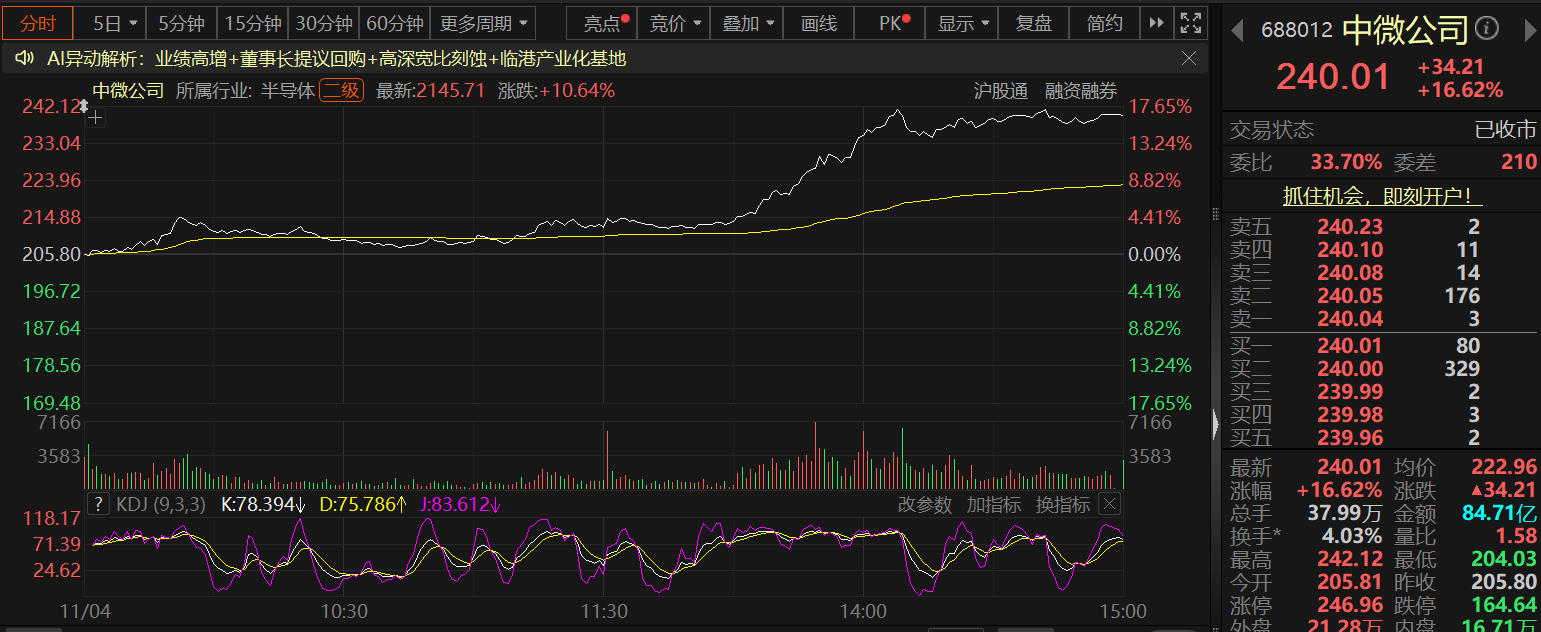
且国内消息面上,近期市场上半导体设备龙头密集回购,11月4日早间,长鑫科技发布公告称将回购金额上限由20亿元上调至50亿元;中微公司董事长尹志尧也在近日提议,使用自有资金及IPO超募资金回购4亿元至5亿元公司股份。公司表示,此次回购基于对企业内在价值和长期发展的信心,并将继续通过自主创新,助力中国半导体产业突破高端设备关键环节。
在今日半导体板块整体大好的背景下,长鑫科技以13.63%的涨幅报44.09元/股,中微公司以16.62%的涨幅报240.01元/股。
华源证券指出,在下游、技术、政策和资本四大动能共振下,我国半导体设备迎来黄金发展周期:根据WSTS数据,预计2026年全球半导体市场将增长90%至1.51万亿美元,存储板块预计同比增长约250%并超过8000亿美元;2025年我国半导体市场增长17.3%,销售额测算为约2188亿美元,占全球半导体市场比例约27.5%。头部晶圆厂扩产提速,叠加制程升级、“十五五”规划将半导体设备上升为“国家战略必争”领域以及国家大基金三期支持,行业长期发展势能持续夯实。
中信证券指出,展望2027年,AI资本开支将持续拉动全球科技硬件与能源基础设施建设,叠加关键材料自主可控需求与高端制造升级,有望推动新材料加速导入与规模化放量,建议把握下游扩产、材料升级、新技术迭代及国产替代带来的投资机会,重点关注半导体上游关键材料及设备环节。
国盛证券表示,AI算力建设带来的封装需求扩张有望持续支撑产业景气,国内企业加快产能建设与技术布局,将为承接增量需求、拓展高端封装业务提供支撑。工业需求回暖、数据中心需求增长与成熟制程供给结构调整,有望共同推动模拟及相关代工产业链经营改善。