
11月5日,在由常州同泰高导新材料有限公司、上海有色网信息科技股份有限公司(SMM)、山东爱思信息科技有限公司主办,山东星辉铜基新材料科技有限公司支持,宜兴市企业家协会电线电缆企业联合会、苏州市光电产业商会、安徽无为特种电缆协会、宁波市电线电缆商会特邀支持的的2026 SMM(第十一届)导体线缆工业展览会暨电工材料产业年会上,徽商期货有限公司研究所所长蒋贤辉跟与会嘉宾分享了“当下宏观经济形势分析与大类资产投资逻辑”这一主题。
周期定位——中周期· 第二库存周期· 中美错位
世界经济史上的五轮康波
其结合世界经济史上的五轮康波(1782-至今)进行了阐述。
中周期运行规律
其从美国:固定资本消费:季调:同比的变化以及美国中周期运行规律的变化等角度进行了介绍。
美国库存周期运行规律
其结合1977至今的美国工业总体产出缺口,以及自1975年总结出来的美国库存周期运行规律进行了分析。
周期嵌套
周期嵌套定位当下:
1.一轮中周期包含3个短周期(库存周期)。
2.每轮中周期结束之前,库存周期提前触底。
3.这一轮中周期于2020年10月开始,第一库存周期从2020年6月开启,至2024年10月触底。
4.从2020年6月起算,至2024年10月,第一库存周期运行53个月,时长超出历史水平。
5.从2024年11月起算,结合中周期运行规律,如今已进入中周期第二库存周期向上运行阶段,且运行达23个月。
6.向上运行力度未见减弱迹象,判断四季度及2027年初仍然处于上行补库阶段,按照美国平均库存周期35个月计算到2027年10月左右见底。
7.风险:需要注意美国主动补库拐点出现。
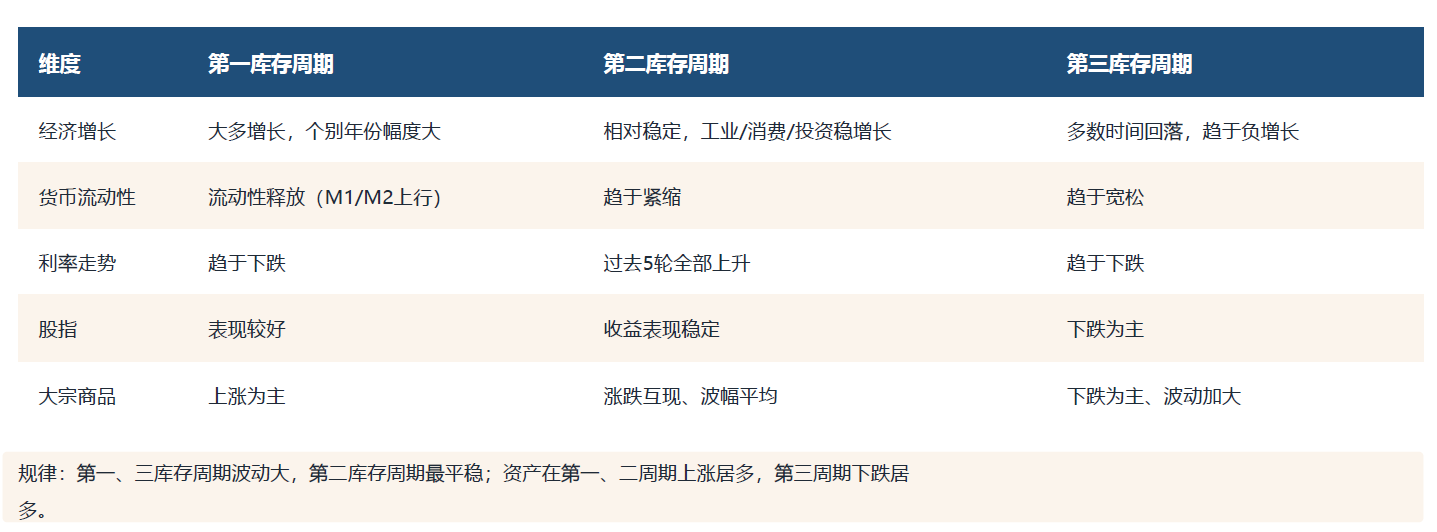
其从库存周期不同阶段对应经济指标和大类资产表现,库存周期不同阶段对应经济指标和大类资产表现(续),第一库存周期特征,第二库存周期特征,第三库存周期特征等角度进行了介绍。
第一、二、三库存周期特征总结
中国库存周期运行规律
中国的库存周期与欧美库存周期存在相似的规律。但也存在如下不同:
1.一个周期平均运行时间较欧美长,上行时间明显较长。
2.库存周期见底时间较欧美早。
(1)2009年,我国的库存周期于2009年1月见底,较美国提早4个月。(2)2020年,我国库存周期于2020年2月见底,早于美国4个月。(3)2024年2月,我国库存周期见底,早于美国6个月。当下我国库存周期进入被动补库(下行)阶段。
定位当下
预判:
1.我国:以2024年3月起算,上行至高点(2026年2月)经历22个月,而后进入下行期,截至10月下行期已运行8月,结合我国库存周期运行规律,下行期按照18个月计算,将在2027年8月左右见底。
2.当下我国与欧美库存周期错位(欧美上行、我国下行)。按照中美欧库存周期规律2027年8-10月共同见底,开启中周期第三轮库存周期。
国际宏观——经济韧性 · 政策趋紧 · 地缘紧张
►国际宏观总览:三线交织
二季度以来国际格局三句话概括——经济有韧性、政策趋紧、地缘紧张,三者相互交织、彼此强化,构成全球大类资产定价的基本背景。
① 经济有韧性:增长、景气、通胀三维同步走强。全球制造业PMI 9月升至53.0%(2022年2月以来最高,连续14个月扩张)。美欧日与新兴共振向上。
② 政策趋紧:美联储由降息转加息。9月议息会议加息25bp,EFFR升至3.88%;市场预期2027年底约4.8%,累计加息约125bp。
③ 地缘紧张:“双海峡”风险推升能源价格。霍尔木兹+曼德同扰,能源通胀居高。
►经济韧性①:增长普遍回升
主要经济体增速普遍回升,新兴经济体增速优势显著,成为全球总需求的重要增量来源。
•美国2026年三季度GDP环比折年率增长3.4%,较2026年二季度增速2.2%提升1.2pct,显著高于2025年四季度0.2%的低点,连续三个季度维持在2%以上,消费重新接棒为主引擎(拉动GDP增长2.51个百分点),投资强劲(拉动GDP增长3.27个百分点)。
•欧元区2026年二季度GDP同比增长1.2%,自2025年三季度以来连续四个季度维持1.1%—1.2%的平稳增长。日本2026年二季度GDP环比折年率增长1.4%,连续三个季度保持正增长。
•新兴经济体增速优势更明显:韩国2026年三季度同比增长3.4%、印度尼西亚2026年二季度同比增长5.3%、巴西2026年二季度同比增长2.0%、墨西哥2026年二季度同比增长1.9%,印度2026年二季度同比增长7.8%,普遍高于疫情前增长中枢,成为全球总需求的重要增量来源。
►经济韧性②:景气重回扩张
制造业与服务业PMI大多重回扩张。
•全球制造业PMI于2026年1月、2月连续回升至51.0%、51.2%,重回扩张区间,2026年9月进一步升至53%(8月为52.3%,为2022年2月以来最高,连续14个月扩张)。
•欧元区2026年9月制造业PMI升至52.9%(初值52.7%)、服务业PMI升至53.0%、综合PMI升至53.1%(2023年4月以来最高),重回扩张区间,反映欧洲复苏由制造业向服务业扩散、内需修复加快。日本2026年9月制造业PMI为54.1%(终值)、服务业PMI为51.3%,双双处于扩张区间,制造业景气度为发达经济体中最强。
•美国2026年9月Markit制造业PMI升至55.9%、服务业商务活动指数升至58.8%,ISM制造业PMI为55.5%、ISM非制造业PMI为54.9%,四大景气指标全面处于扩张区间且逐月走高,其中ISM制造业新订单指数55.5%、产出指数59.0%,需求端改善快于库存调整,制造业补库动能正在形成。
►经济韧性③:通胀由能源主导回升
各主要经济体通胀自低位普遍回升,能源价格是共同推手;本轮回升外生性明显,主导后续政策路径与资产定价方向。
· 美国9月CPI 3.7%(核心2.6%、能源分项20.4%)。
· 欧元区HICP由1月1.7%→10月4.0%(核心HICP同比由2.2%升至2.5%)。
· 日本CPI 2月1.3%→9月2.1%;印度2.7%→9月5.5%。
增长/景气/通胀同步走强指向“经济有韧性”,但通胀由地缘能源主导、非需求过热。
►美国经济①:就业韧性中隐忧累积
总量有韧性(失业率4.2%、萨姆法则回0),但结构性、趋势性隐忧不容忽视。
►美国经济②:通胀结构分化
通胀回升由地缘能源主导,权重最大的服务(含租金)通胀持续降温,构成通胀“压舱石”。
能源分项9月同比20.4%是回升主推手(能源商品同比上涨35.3%(5月峰值曾达40.6%)、发动机燃料(汽油)同比上涨34.9%);核心CPI同比2.6%,连续两年回落。住所3.2%、业主等价租金3.3%,持续回落,长期中枢趋稳。
►政策趋紧:美联储由降息转向加息
2026年美联储政策方向性逆转:由降息转加息,高利率将维持更久,全球无风险利率中枢随之上移。
►地缘紧张:双海峡风险与油价
地缘通过“能源价格→通胀→政策→估值”形成自我强化负向循环,是最大的外溢变量。
· 美伊冲突外溢胡赛/沙特,形成霍尔木兹+曼德“双海峡”同扰。
· 全球约30%石油贸易、日均1700–2000万桶经霍尔木兹;红海绕行好望角抬升运费。
外部小结:自我强化的负向循环
三条主线构成闭环:经济韧性 → 政策趋紧(全球无风险利率中枢上移) → 地缘紧张(顽固能源通胀) → 强化政策趋紧并压制估值。
对资产含义:全球无风险利率定价中枢已系统性上移,风险资产估值弹性受约束,能源与避险资产权重相应上升;“解扣”关键在地缘与能源价格。
国内宏观——新旧动能换挡与再平衡
►国内宏观总览:收敛 + 出清
中国内部周期与全球背离,呈“收敛+出清”——宏观波动收敛、结构分化加剧。其从增长、价格利润、库存(主动去库)、金融、财政(增收节支)以及外部定价(利差汇率脱钩)等六个维度进行了分析。
六大结构性矛盾与核心主线
其介绍了六组相互掣肘的矛盾和核心主线结论等内容。
展望与大类资产配置逻辑
主线
2026年的世界并非“全球同步回暖”,而是“全球向上、中国收敛”的双向背离——这正是统摄全篇的总线。
后市展望(季度-1年)
外生全球韧性与内生中国收敛的错配至少延续至2027年中;外部约束是“高利率+能源溢价+避险权重上升”。
配置总原则 :权益 , 债券
总原则:放弃总量Beta幻想,以“确定性溢价”为主线,在结构分化中做多确定性、控波动、留避险。
•权益:A股结构重于总量,哑铃策略:高股息红利(防御+无风险利率1.69%低位抬估值)与出口链/高端制造构成哑铃;总量指数缺系统性Beta,机会取决于广义财政发力时点力度;关注反内卷价格修复、AI硬件链、船舶与工程机械,规避地产链与弱信用尾部。全球权益受美债高位压制,以盈利确定性对冲贴现率上行。
•债券:中枢下行未结束但受极端利差制约——融资需求不足(居民净偿1.03万亿、企业中长贷-23.6%)与弱修复决定下行方向,但中美利差约-3.5%、美债高位构成外部约束,久期宜中性偏多。
大宗商品 , 外汇 , 黄金
•大宗商品:重有色与贵金属、轻黑色;能源高波动。全球资本开支与供给约束支撑铜、铝等工业金属及黄金;地缘+OPEC+主导原油高波动(事件驱动弹性大、方向难测);黑色系受中国需求偏弱与“反内卷”
供给博弈双向牵制,方向取决于财政发力实际强度。
•外汇:人民币6.7–6.9区间震荡。定价锚切换至国际收支后,利差约-3.5%不再主导,基准为温和升值后区间震荡;央行忌升值过快伤出口、6.7附近有隐性边界;盯两个信号(结汇盘释放近尾声、中间价转向贬值引导),若美债持续位于5.2%上方则汇率对利差“免疫”或边际减弱。
•黄金:中期战略配置。实际利率回落预期、央行持续购金、地缘与去美元化三因子共振,黄金在组合中承担避险与货币替代功能,宜作中期配置而非短线交易。
大类资产配置逻辑一览
配置总原则:放弃总量Beta幻想,以“确定性溢价”为主线,结构分化中做多确定性、控波动、留避险。
其从从资产类别、配置倾向、核心驱动(数据锚)及主要风险四个维度,对各资产的配置逻辑进行了汇总梳理。
后市展望(2-3年)
长波萧条背景,中周期繁荣和第二库存周期高点出现后走向第三库存周期,后在三期共振下行下,经济和资产价格波动届时会加剧。
•站在过去看当下,从长波周期来看,此轮中周期处于长波萧条阶段。根据历史经验规律,第二库存周期各项经济指标趋于稳定,大类资产表现较为平稳。目前海外处于第二库存周期主动补库阶段,预期高点将在四季度或2027年年初出现,低点在2027年四季度或2028年初出现,届时进入第三库存周期上行阶段,而第三库周期各项经济指标变得不稳定,大类资产表现波动加剧。在第三库存周期高点过后,最终在长波萧条、中周期繁荣过后迎来三期共振下行。
风险提示与结尾
风险提示(下行风险):外部——地缘超预期紧张、通胀粘性超预期、联储政策超预期、AI发展不及预期;内部——政策转向不及预期、外需崩塌。
免责申明
本报告所载信息我们认为是由可靠来源取得或编制,徽商期货并不保证报告所载信息或数据的准确性、有效性或完整性。本报告观点不应视
为对任何期货、期权商品交易的直接依据。未经徽商期货授权,任何人不得以任何形式将本报告内容全部或部分发布、复制。