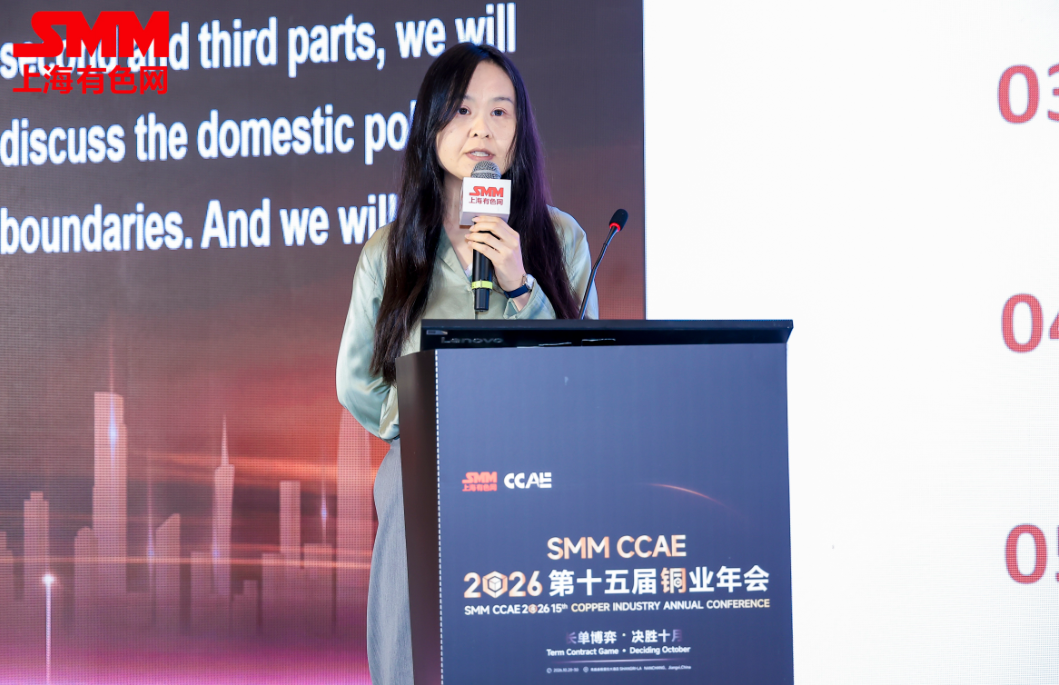
10月29日,在由上海有色网信息科技股份有限公司(SMM),上海有色网金属交易中心有限公司,山东爱思信息科技有限公司主办,荥经县人民政府、山东鑫泽铜业有限公司协办的CCAE 2026 SMM(第十五届)铜业年会——主论坛上,中国地质大学教授黄书培围绕“十五五铜产业发展格局”这一主题进行了分享。
01 产业结构性约束:原料进口依赖与制品净出口并存
我国铜产业四个发展阶段
其结合工信部、国家统计局、中国有色金属工业协会的数据,从工业化驱动・总量产能扩张期(2000–2014);供给侧改革・结构初分化期(2015–2020);能源转型・供需矛盾凸显期(2021–2024);政策拐点・高质量转型启动期(2025年至今)等对我国铜产业的四个发展阶段进行了阐述。
原料进口依赖与制品净出口并存的基本格局
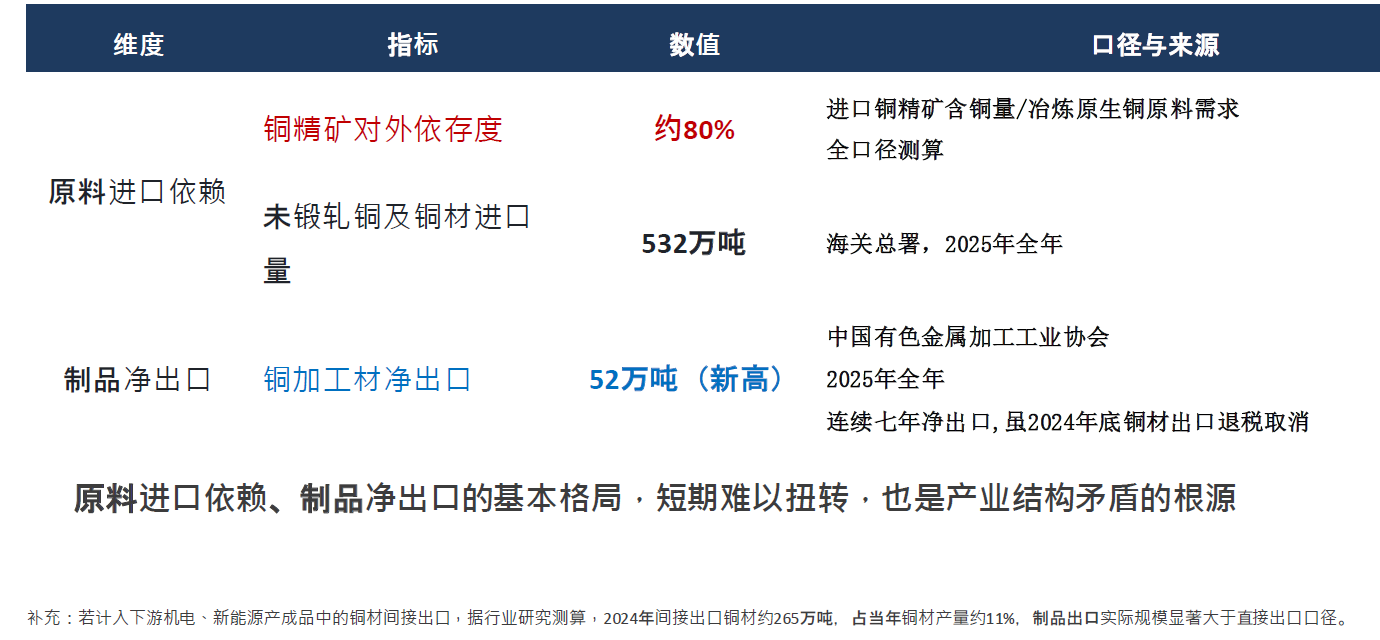
其指出:原料进口依赖、制品净出口的基本格局,短期难以扭转,也是产业结构矛盾的根源。
上游与中游的结构性摩擦已从周期性波动转为长期约束
►上游面临矿端约束的长期化
其从全球铜矿品位下滑、资本开支不足;TC/RC加工费长单基准降至零,冶炼企业利润寒冬;国内再生铜回收体系分散,合规成本高等角度进行解析。
►中游:低端同质化竞争、高端认证约束
针对中游环节,其分析指出:
•低端过剩,利润收窄:普通铜棒、铜带产能过剩,加工利润持续收窄——这是前期产能扩张延续效应的结果,而非短期周期波动;
•高端瓶颈在认证而非技术:锂电铜箔、特种铜合金等精深产品的瓶颈不在技术本身,而在于客户认证周期长达 2—3 年,与商业化稳定供货要求之间存在时间差;
•高端局部投资过热:部分高端产品领域已出现阶段性投资过热迹象;
•刚性需求强化矿端议价权:即便加工利润被压缩,冶炼与加工环节为维持产线运行和市场份额,仍将保持对精矿的刚性采购,从而强化上游矿端的议价能力。
02 政策边界:国内约束与支持的分化
《铜产业高质量发展实施方案》是中长期产业引导框架,而非短期刺激政策
现实含义:发展模式的实质性转变,从总量规模扩张转向资源保障、结构优化、绿色低碳、产业链韧性协同提升。
政策评价企业的标准已经改变:产能规模不再是优势本身,原料获取能力、产品精深加工技术、合规风控能力成为核心评价维度。
政策的两类导向:新增空间收窄,支持方向调整
►约束类导向:新建矿铜冶炼项目原则上需配套相应比例权益铜精矿产能;严控铜冶炼新增产能,坚持等量、减量置换原则;规范废铜回收、分选、进口管理,推动再生铜原料标准化;抑制低品质混杂废铜无序流入产业链。
现实影响:单纯新建原生冶炼项目窗口基本关闭,无溯源的混杂废铜在国内受限。
►支持类导向:支持培育铜精深加工先进制造业集群;培育大型铜企业集团、专精特新、单项冠军企业;推进绿色低碳技术攻关、数字化智能化改造;建设智能矿山、智能工厂示范场景。
现实影响:政策资源不再投向粗炼规模扩张,向再生高值化、高端加工、绿色低碳倾斜。
03 全球化规则:差异化适用与阶段性约束
全球化规则沿供应链环节差异化传导,而非全面征税冲击
其从资源与贸易层面(已发生约束);合规规则层面(时间表明确但适用有门槛);结构性趋势信号,无精确时间表等角度进行了阐述。
其提及:当前多数铜企不产生CBAM直接碳税成本,也不承担CSDDD直接法律义务;但客户合同中的合规要求通常先于法规直接义务出现。合规准备的重点是建立可被客户审计的产品碳足迹与溯源台账。
04 产业升级路径
路径一:建设铜精深加工先进制造业集群
适配改善方向:缓解新品验证成本高、上下游配套分散、边角料循环利用不足等。
运行机理:产业集群不等于企业简单地理集聚;核心依托公共检测、中试平台、就近上下游配套,降低企业外部交易成本。
风险点:集群仅提供外部配套赋能,无法解决原料短缺、客户认证壁垒,企业技术品控能力是根本。
路径二:分层培育大型龙头与专精特新企业
适配改善方向:分散全产业链集中风险,缓解同质化内卷,补齐细分新材料短板。
►大型龙头:承担产业链基础保供职能
重点开展海外资源布局、大型再生铜基地建设;平抑原料供给波动,承担基础原材料供给的压舱石作用。
风险点:海外资源布局会伴随地缘、ESG 合规成本。
其列举了相关案例进行了解析。
►专精特新/单项冠军:主攻细分材料短板
无需布局全产业链;聚焦新能源、电子信息细分特种铜材赛道。
风险点:长周期客户认证,部分赛道存在投资过热风险。
其列举了多久企业的案例进行了说明。
贸易视角:专精特新企业多为小批量、多规格原料采购,传统大宗贸易模式匹配度有限,为细分供应链服务商提供业务空间。
路径三:绿色降碳与数字化转型,优先落地高投入产出比场景
适配改善方向:缓解能耗环保压力、再生铜杂质管控难题,补齐国内外合规台账短板
►绿色低碳技术方向
重点方向:低品位矿提铜、冶炼工艺节能、再生铜杂质分离、冶炼固废资源化。
风险点:再生铜减碳价值明确,但受制于优质合规原料供给。
其结合相关案例进行了分享。
►数字化智能化改造
遵循痛点优先原则,优先落地原料在线监测、再生智能分选、溯源碳台账,一套台账兼顾国内与出口申报。
风险点:转型核心瓶是复合型人才,非单纯设备投入。
其对有关案例进行了介绍。
贸易端:再生铜溯源体系既是生产企业合规凭证,未来也将作为再生铜货权认定、品级判定、交割结算的核心依据。
05 企业决策参考
分主体决策参考:基于自身禀赋判断投入节奏
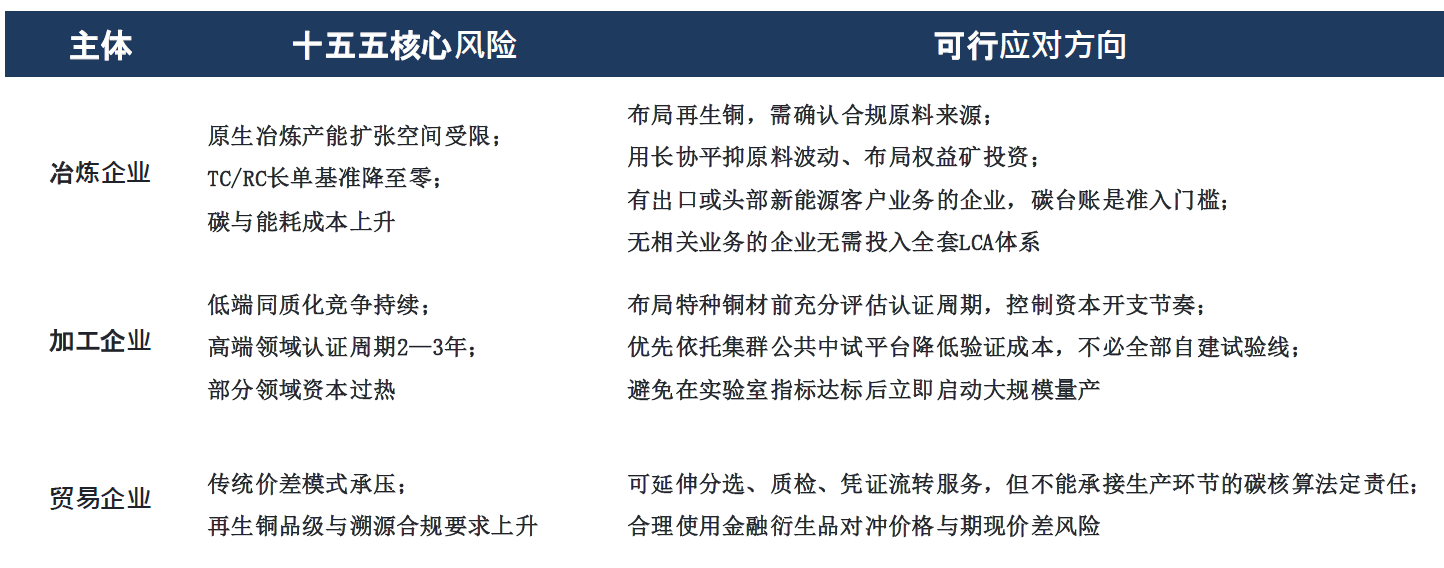
其对冶炼企业、加工企业以及贸易企业等主体面临的风险和可行应对方向进行了介绍
总结
产业竞争规则已重塑,企业核心能力决定发展空间
01 以粗炼规模扩张为主的竞争模式已经结束。
竞争转向原料获取、产品精深加工技术、合规风控的综合能力;三者中任一不足,规模本身不构成持续竞争优势。
02 政策明确产业方向与约束边界,但不保证盈利。
支持类导向意味着资源倾斜,不意味着回报确定性。以政策热点为单一依据进行投资,是十五五期间需要警惕的决策模式。
03 溯源与碳数据已成为部分业务的准入底线,不再是可选的宣传加分项。
需先判断企业是否处于客户合规要求的传递路径上,再决定投入深度。