假期锌市走势回顾
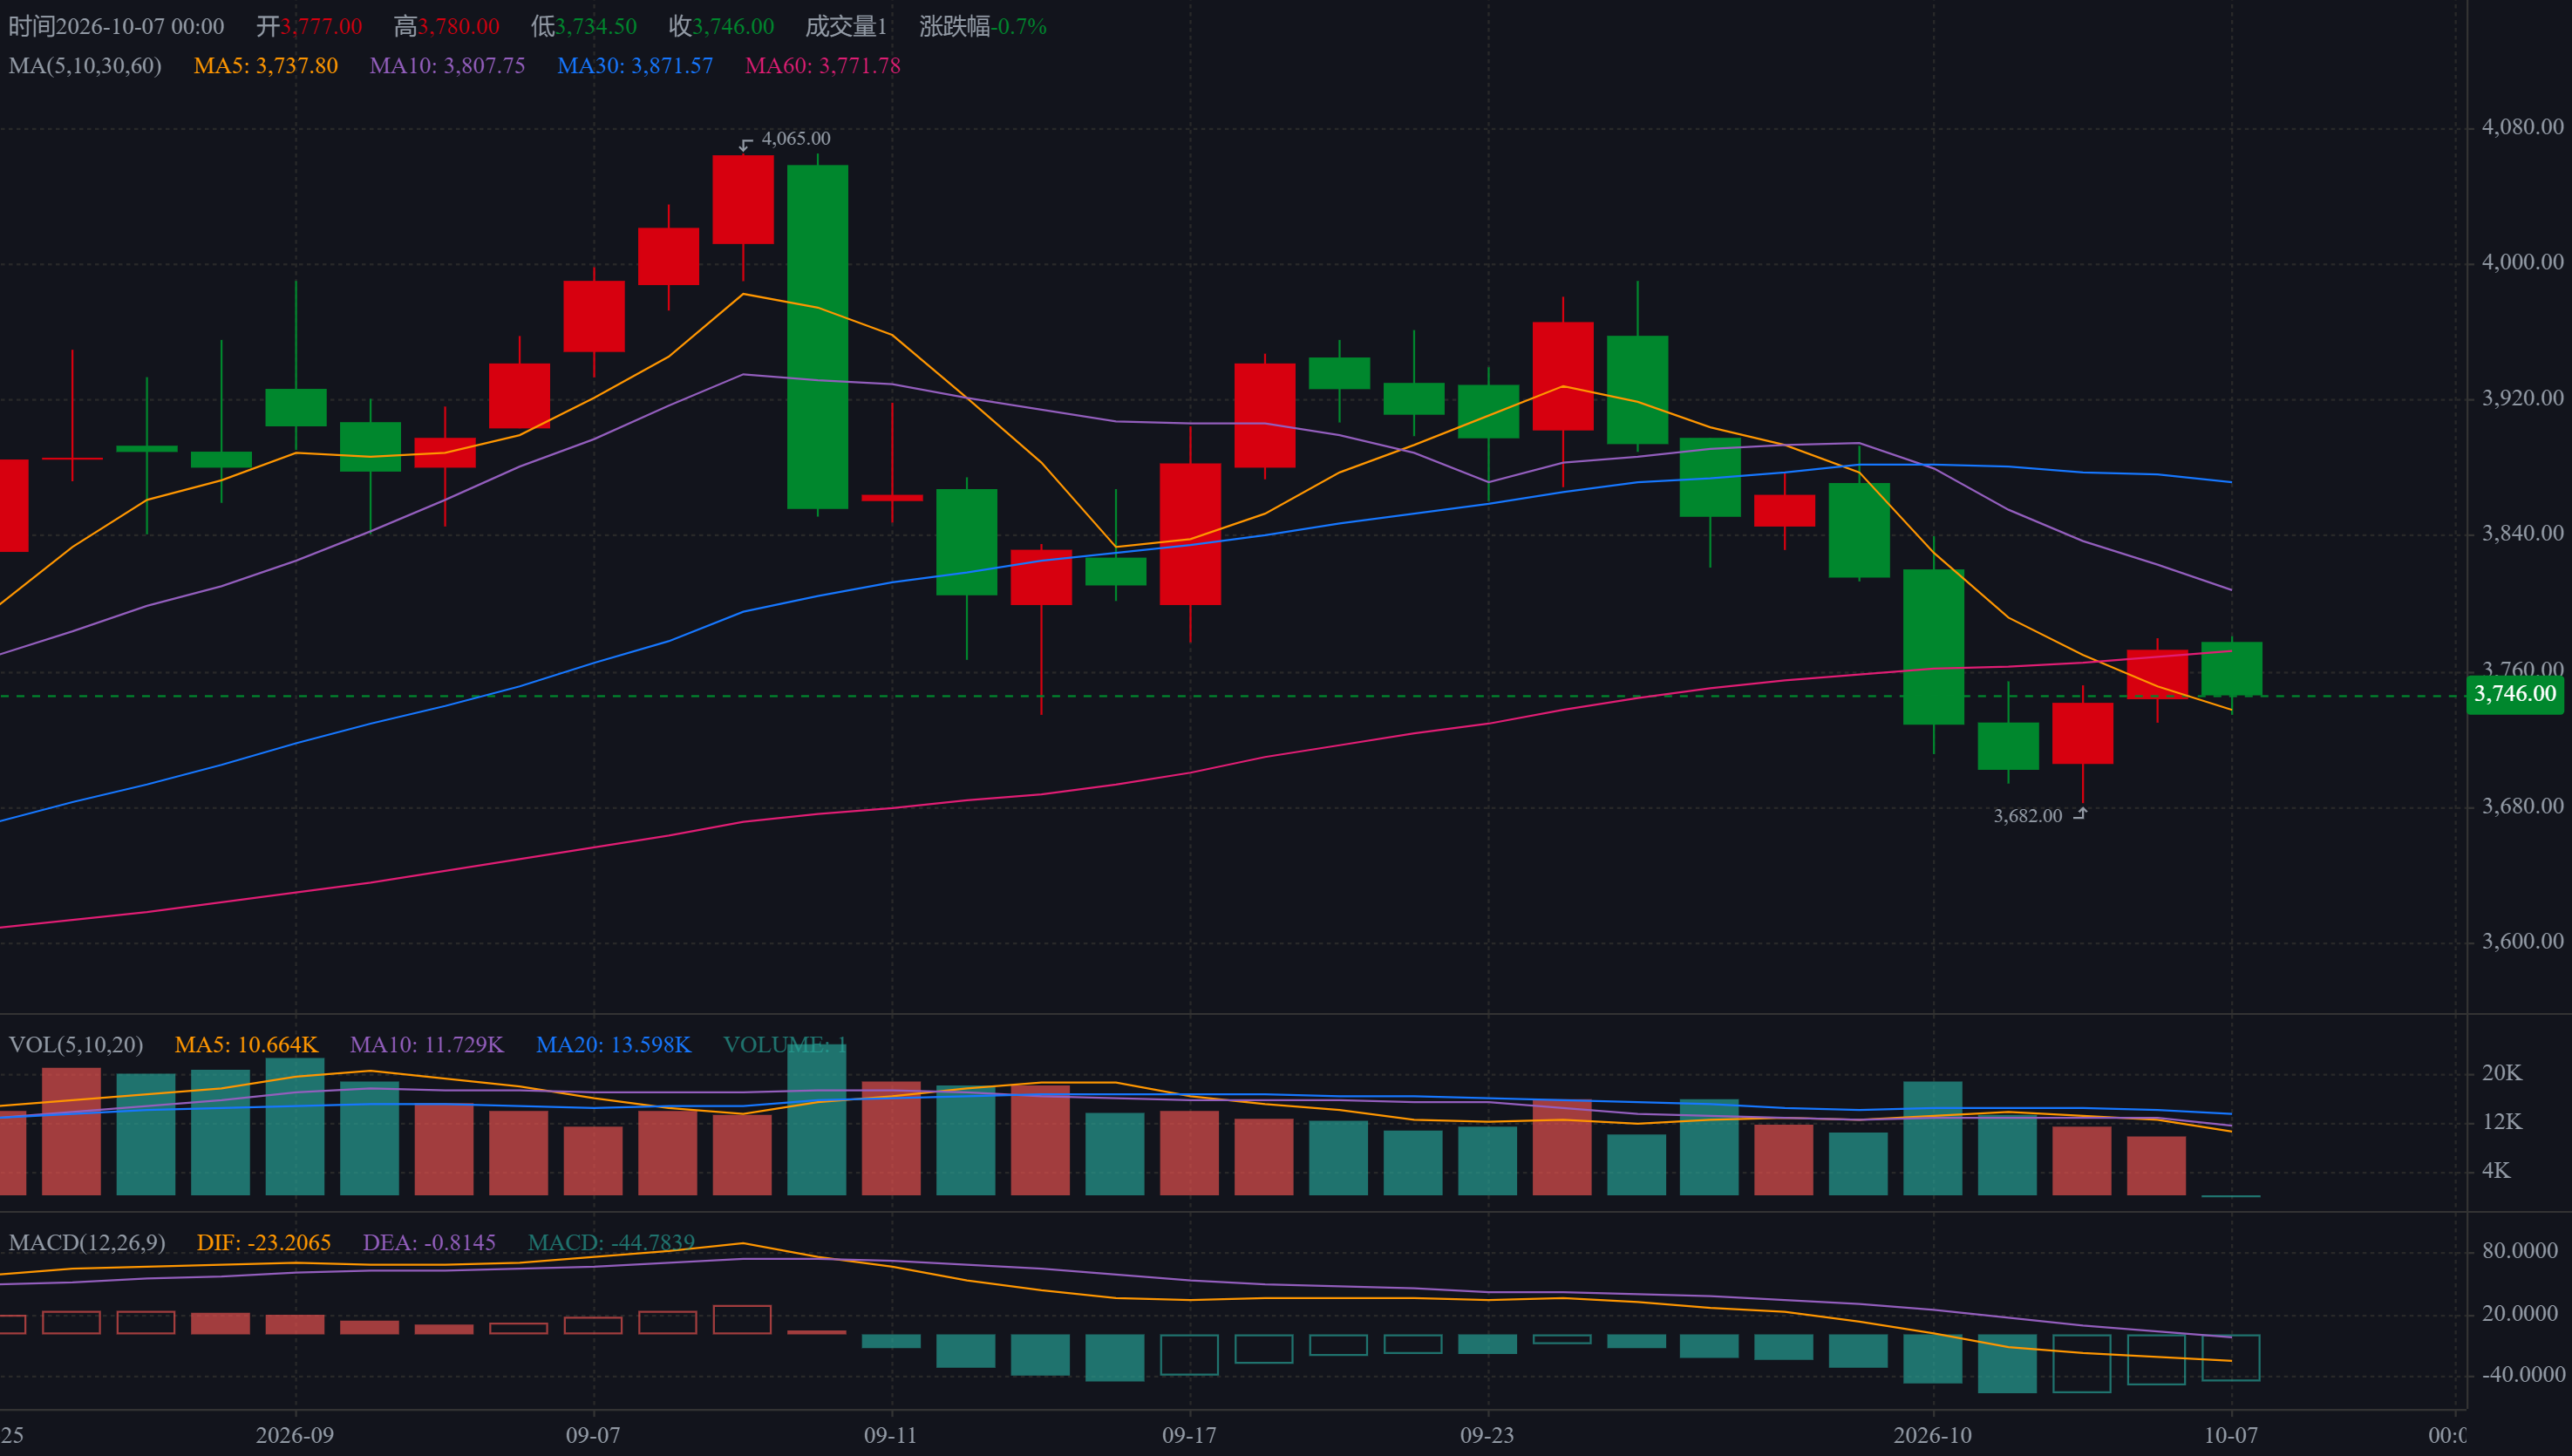
国庆假期期间,沪锌因假期休市暂停交易,伦锌走势则整体呈“先抑后扬”的趋势。
10月1日,伦锌开于3,820美元/吨,日内大跌2.28%至3,728.5美元/吨,创下自8月底以来新低;10月2日持续跌幅,电子盘一度跌破3,700美元/吨支撑线,触及3,693美元/吨附近,终收3,701.5美元/吨。自2日晚非农数据公布后,10月5日伦锌收复3,700关口至3,740.5美元/吨,并于10月6日延续反弹至3,772.5美元/吨。10月7日亚洲时段,伦锌电子盘开于3,777美元/吨,早盘一度下探3,735美元/吨的日内低点,随后震荡回升,重回 3,740 美元/吨上方,截至北京时间18:00收于3,763美元/吨,回调后经小幅修复价格逐渐企稳,等待沪市节后开盘指引。今年十一假期期间,伦锌累计下跌2.7%。
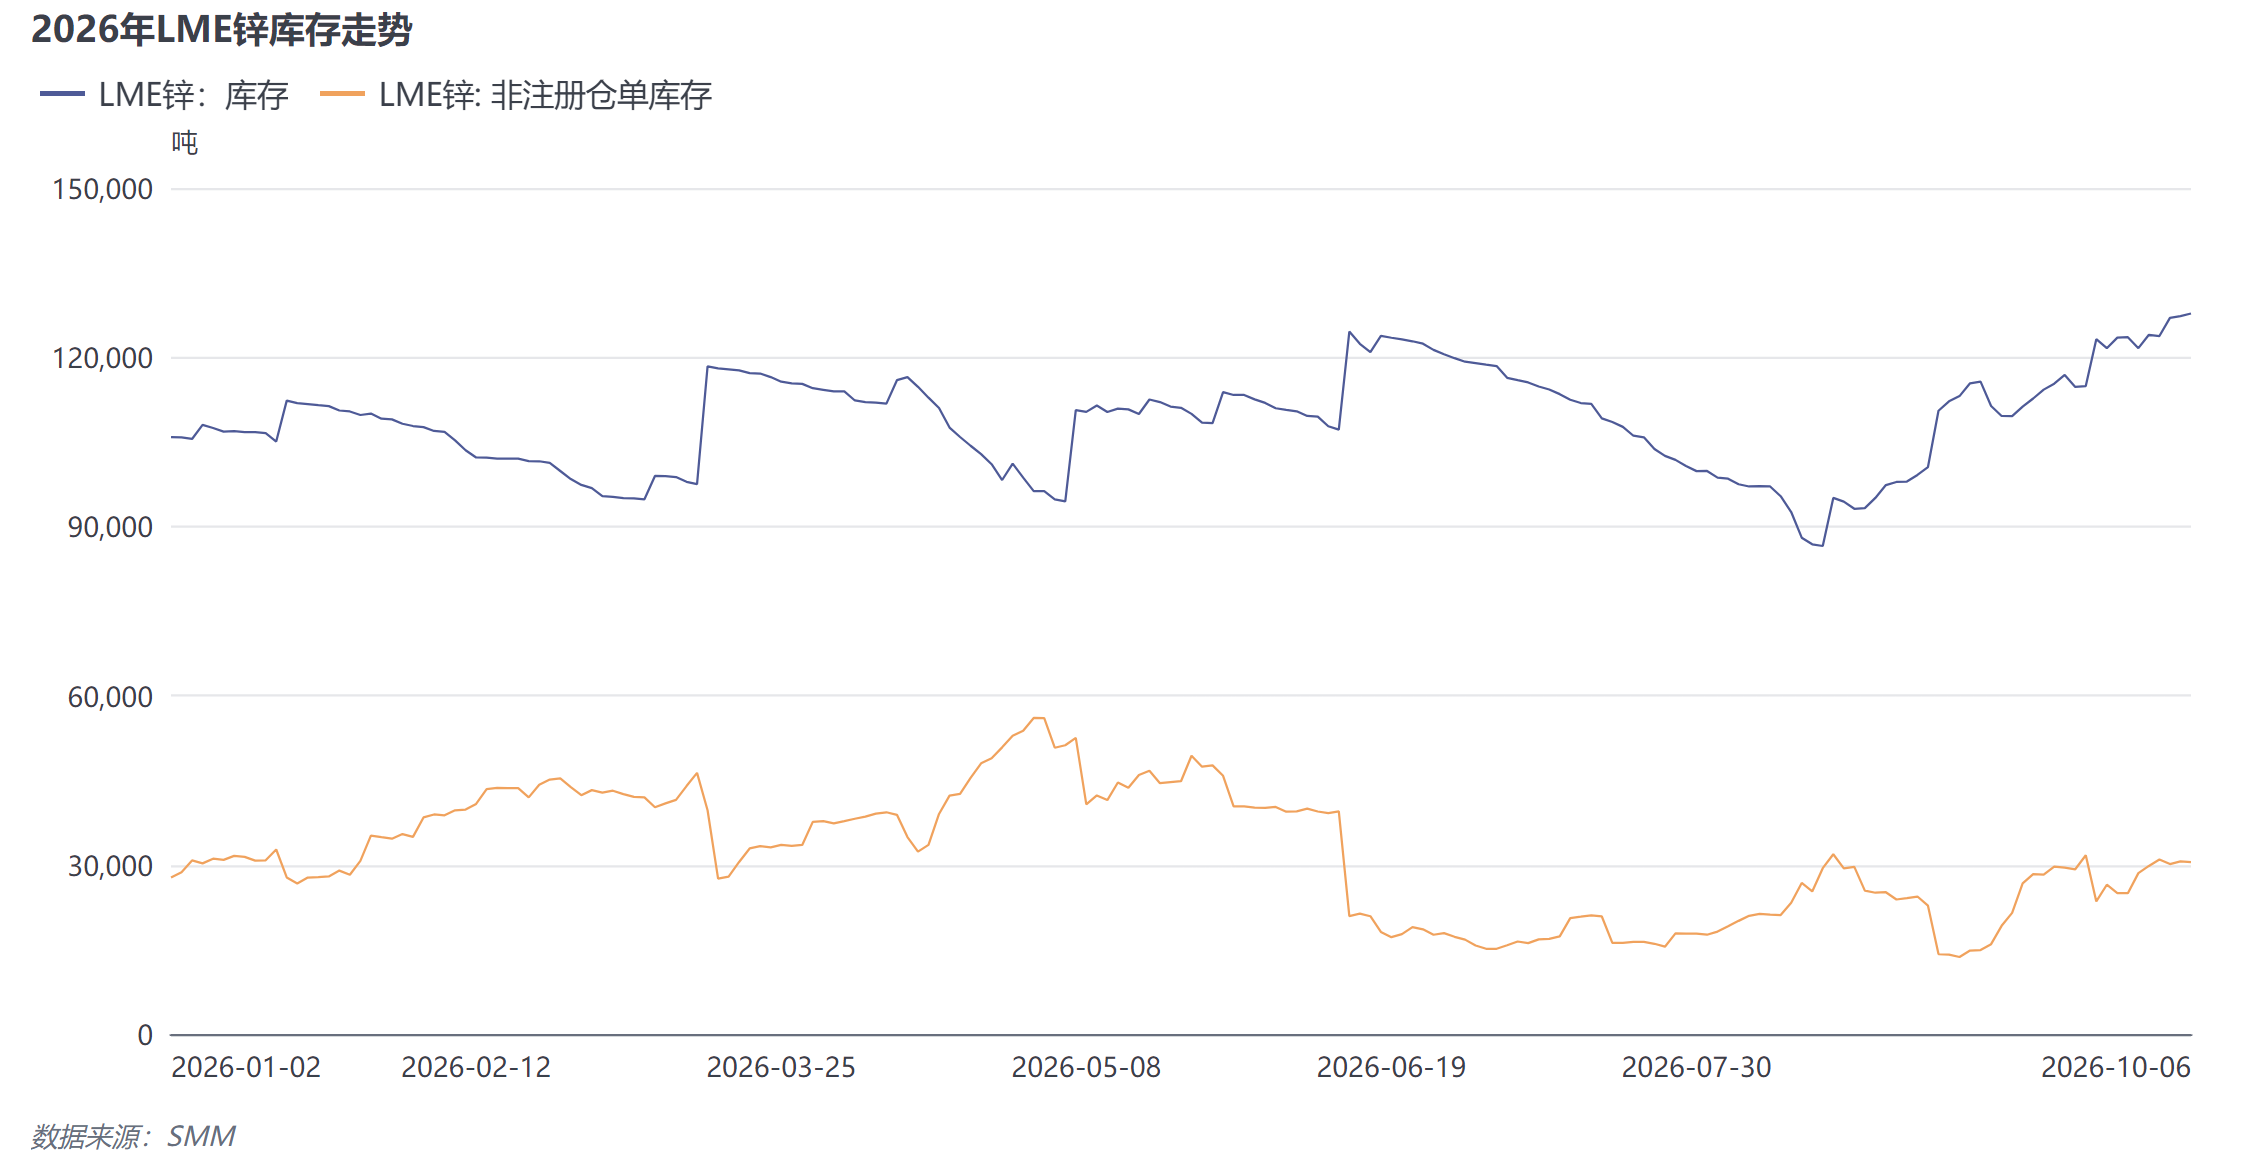
LME结构和库存方面,Cash-3M Back结构维持不变但显著收窄:9月30日,LME锌Cash对3M升水约85.77美元/吨,假期期间一路收窄,截至10月6日大幅下降至39.1美元/吨。库存亦持续回升, 由9月30日的12.4万吨逐步回升至10月6日的12.78万吨,净增0.38万吨,主要体现在中国香港和中国台湾高雄仓库。同期,Off-Warrant库存基本持平。库存累积叠加Back结构收窄,指向海外现货紧张程度边际缓解,但绝对库存仍处低位,且累库速度已明显放缓。中国本轮出口窗口已经关闭,库存结构对价格的支撑并未消失。
宏观方面,假期期间围绕加息预期的大事件不断并主导了LME价格走势。
9月末正值节前,市场鹰派气息浓烈。美国PMI指数升至近年新高,美联储官员密集发表偏鹰言论,威廉姆斯称年内或再加息一次但不必急于行动;美国5年期国债收益率在2007年以来首次升破5%,10年期收益率一度升至5.344%,为2002年以来最高;美元指数走强至17个月高位。基本金属全线承压,10月2日,伦锌收于3701.5美元/吨,创近一个半月新低。
随后,非农数据的爆冷带来了预期反转,同时也是基本金属全线开始反弹的主因。北京时间10月2日晚,美国9月非农新增就业仅2.9万人(预期9万,前值13.3万),尚不及预期数字的三分之一,失业率则升至 4.2%;7月数据下修至-1.0万、8月由16.2万下修至13.3万,两个月合计下修6万;时薪环比仅+0.1%、同比+3.0%。CME数据显示,10月加息概率从一周前一度接近70–80%的水平骤降至15–28%,美元自17个月高位出现回落、美债收益率下行。
10月5日周一开盘,LME基本金属全线反弹,黄金也一度冲上4,220美元/盎司后回落。虽然加息预期大幅冷却,但市场对12月加息的定价仍在,市场态度以推迟并观望12月为主;美元指数依旧居高不下,宏观压制并未发生根本逆转。
资金方面,基于LME 10月6日发布的COTR报告,10月2日当周,伦锌价格下跌逾4.9%,与此同时基金多头减仓约4900手,加仓约2500手空单,净多仓位占比从13.4%降低至约11.4%,而总持仓量则未发生明显变化。这种同步性说明假期前两天的下跌亦有趋势/动量基金跟随破位杀跌的因素存在,并非全部的宏观利空原因导致。
国内基本面回顾
从供应端看,矿紧格局延续但边际趋于缓和,冶炼亏损扩大持续压制产量释放。截至节前当周SMM Zn50国产锌精矿TC周均价环比降低250元至 -2,350元/金属吨,进口锌精矿指数环比降5.32美元至-135.72美元/干吨,延续弱势但跌幅逐渐收窄;随着进口矿的补充,冶炼厂原料库存小幅回升至18天以上,预计后续加工费继续下探的空间较为有限。但在低TC与低硫酸价格的双重挤压下,冶炼厂生产亏损扩大、生产积极性受抑,10月精炼锌产量预计仅小幅增加至56.4万吨左右,整体低于预期值。
需求方面,近期铁塔订单、高端小五金订单略微好转,其他订单依然较为平淡;黑色系价格偏弱、高锌价抑制下游采购,出口订单同比下滑。
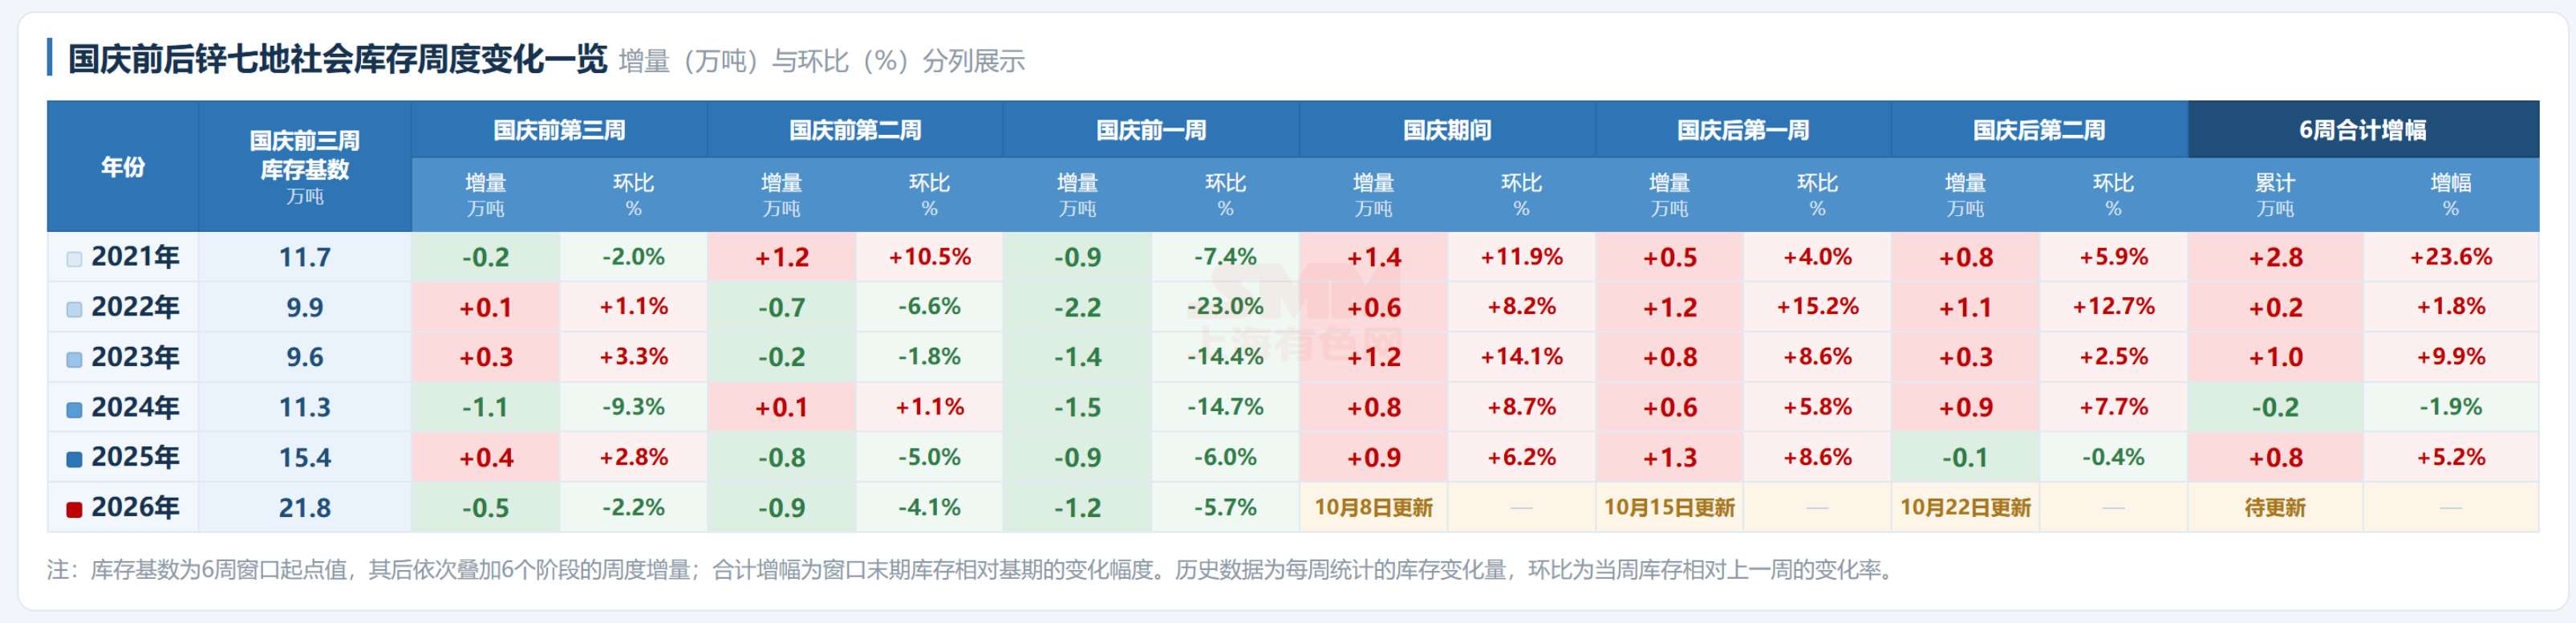
库存方面,节前下游备库较为明显,推动锌锭社会库存进一步降至19.31万吨,低库存构成底部支撑,但节后有一定累库压力。沪伦比值仍然维持在6.8上下震荡,锌锭进出口窗口双双处于关闭状态。
节后展望
宏观上,外盘波动率预计将在加息预期反复拉扯影响下维持高位;10月5日的反弹属于对前期跌幅的估值修复,美元指数仍在102上方、12月加息定价未消,伦锌上行空间依然受限。展望后市,本周五10月9日北京时间22:00将公布美国10月密歇根大学消费者信心指数初值及10月一年期通胀率预期初值,10月14日将披露9月CPI数据,将从通胀的角度提供下一组验证数据。
LME结构风险在节中边际缓解,库存累库至12.8万吨附近,Back结构随之逐步收窄至40美元每吨附近,但库存绝对基数仍较低,结构风险尚未解除,后续仍需持续跟踪LME库存与注销仓单变化。中国出口窗口暂时关闭,在当前海外能源紧缺背景下,一旦海外炼厂因能源成本减产,Back结构存在重新走阔的可能。
国内方面,节前下游备库明显、透支部分节后需求,节后有累库压力;但冶炼亏损扩大之下,10月产量预计仅增至56.4万吨,低于此前预期。节后累库幅度是关键观察点:若累库不及预期,沪锌有望相对抗跌、沪伦比持续修复。节前,国常会研究出台稳定房地产市场、促进就业增收等政策措施,政策重心仍在促消费、稳地产,对锌而言主要传导路径在镀锌端相关的家电、汽车、房地产需求,节后可关注政策响应与相应消费落地效果。
(以上信息基于市场采集及上海有色网研究小组综合评估后得出,文中所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关。)