SMM 9月29日讯:9月初,湘潭电化发布投资者活动记录表,其在接受投资者问询时提及公司锰酸锂的现有产能等情况,公司回应称,目前公司锰酸锂产品年产能4万吨,锰酸锂业务坚持效益优先的经营策略,上半年公司主动缩减低端低效订单规模,持续推进产品与客户结构优化升级,逐步减少低端 3C 数码市场业务占比,该领域销量占比由过往90%降至 52%;高附加值的两轮电动车和高端电动工具领域销量占比由过往 10%提升至 48%。订单及客户结构调整后,产品产销同比有所下降,产能利用率请以公司公告信息为准。受原材料碳酸锂价格上涨带动,产品销售价格同比上行。公司通过订单结构优化,同步实施生产线工艺优化与设备改造升级,产品一致性与生产稳定性不断提升,带动业务盈利状况有所改善。
同时,湘潭电化还表示,公司四氧化三锰产品是磷酸锰铁锂的锰源之一,已送样给相关企业测试,尚未实现批量供货。公司积极布局富锂锰基正极材料技术,目前正在研发阶段。控股子公司广西立劲新材料有限公司正与部分固态电池企业就锰酸锂应用于半固态/固态电池领域及北方低温动力市场开展合作研发,目前处于验证阶段,相关工作已取得一定进展,但尚未形成营业收入,该业务领域市场竞争激烈,相关材料应用取决于固态电池技术迭代和产业化进度,未来存在不确定性,请投资者注意投资风险。
钠离子电池方面,湘潭电化表示,公司在钠离子电池材料方面布局的是聚阴离子路线的正极材料和硬碳负极路线,目前聚阴离子路线的正极材料处于公斤级客户送样阶段;硬碳负极在实验室阶段。
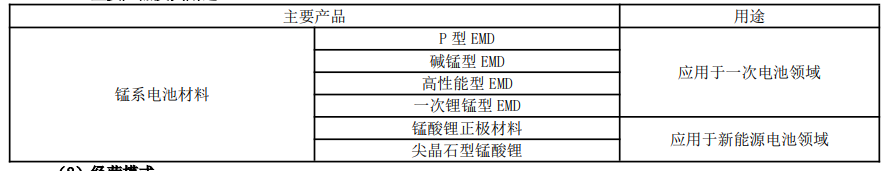
公开资料显示,湘潭电化的主要业务为电池材料业务和污水处理业务,其中锰系电池材料主要产品及用途如下:
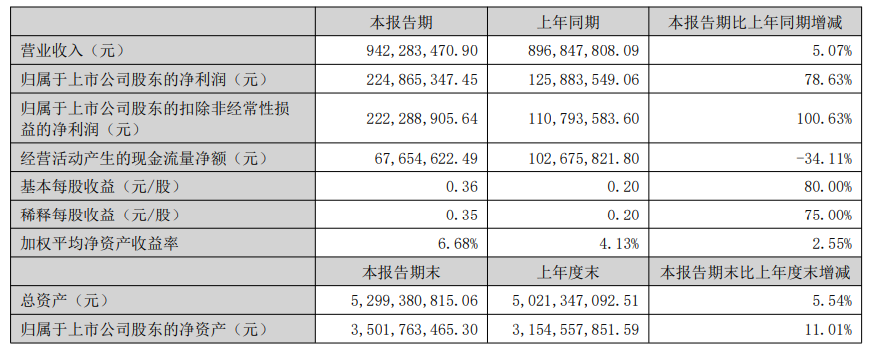
2026年上半年,湘潭电化紧紧围绕“固本拓新、提质增效”经营主线统筹生产运营、市场开拓、技术研发、降本控费及项目储备等各项工作。在巩固锰基材料主业竞争优势的基础上,持续优化业务与客户结构,加快资源循环产业转型,布局前沿新材料,整体经营基本面保持稳健。报告期公司实现营业收入9.42亿元,同比增长 5.07%;实现归属于上市公司股东的净利润2.25亿元,同比增长 78.63%,本期业绩同比增长主要系对联营企业投资收益同比增加。二季度公司主业经营效益较一季度实现环比提升。
电解二氧化锰业务方面,公告显示,报告期内,电池出口退税政策发布,带动下游一次电池企业加紧排产。公司科学统筹生产调度,保障订单稳定交付。公司同步推进生产基地维保业务整合优化,压降维保成本,提升设备运行效率。面对硫酸、硫铁矿等主要原材料价格大幅上涨的压力,公司深挖内部降本潜力,通过优化生产工艺降低原料消耗,并积极推动原料成本向下游合理传导。电解二氧化锰产品销量同比增长 5.34%,营业收入同比增长 9.02%。受原料涨价幅度较大,以及产品价格传导、市场消化存在一定周期影响,业务毛利率同比有所下降。
在被问及公司的富锂锰基正极材料是否会被用于半固态电池时,湘潭电化表示,目前公司富锂锰基材料尚在研发阶段,材料应用于哪类电池取决于下游客户的需求,公司可与客户协同定制研发,相关样品目前在循环和压降方面有一定优势,尚未实现批量供货。
关于固态电池研发的相关进展,湘潭电化表示,公司深耕锰基新材料赛道,给电池企业提供材料。控股子公司广西立劲新材料有限公司正与部分固态电池企业就锰酸锂应用于半固态/固态电池领域及北方低温动力市场开展合作研发,目前处于验证阶段,相关工作已取得一定进展,但尚未形成营业收入,该业务领域市场竞争激烈,相关材料应用取决于固态电池技术迭代和产业化进度,未来存在不确定性。
值得一提的是,9月28日,电池及固态电池板块迎来重大利好,工业和信息化部、国家发展改革委、交通运输部等七部门联合制定的《新型电池产业发展“十五五”规划》9月28日正式发布,其中提到,目标是到2030年,我国新型电池产业规模实现稳步增长;全链条创新能力持续增强,先进材料取得新突破,新体系电池研发取得重大进展,全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB(十亿分率)级别;全场景应用生态加速构建,电池技术与清洁能源、用能终端加快融合创新发展;国际贸易投资一体化深入推进,服务全球绿色低碳发展。》点击查看详情
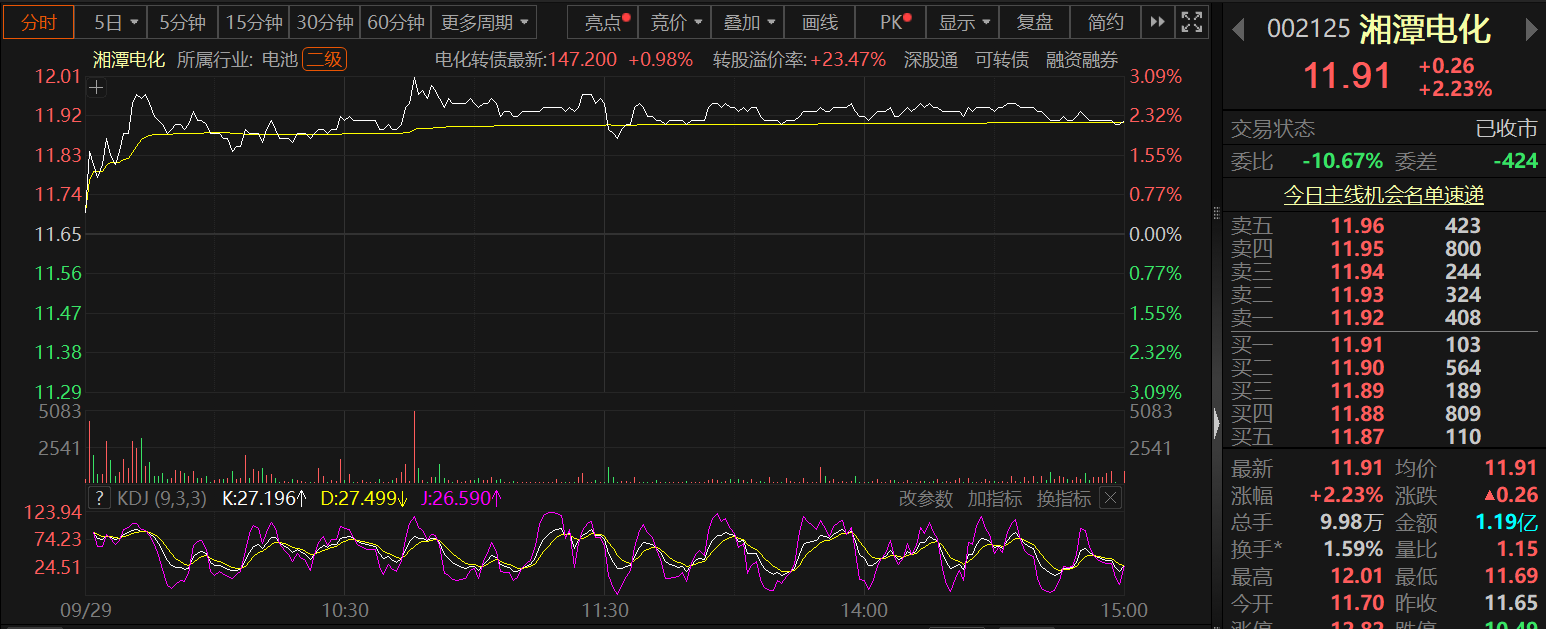
受此消息刺激,今日电池板块盘中快速拉涨,指数涨幅一度突破4%,个股方面的表现也可圈可点,武汉锂电、尚水智能、维科技术、国轩高科等多股一同封死涨停版,湘潭电化以2.23%的涨幅报11.91元/股。
相关阅读: