澳洲稀土公司(Australian Rare Earths,AR3)在南澳州的奥弗兰(Overland)碳酸岩型铌稀土矿扩边钻探取得新发现,展示了很大的潜力。
AR3公司在发现孔以南5公里处意外发现了此靶区,扩大了项目规模。
奥弗兰是一个早期勘探项目,钻探了一些孔,取了样,一些乐观的物探数据表明存在一个大型已知侵入杂岩体,因此AR3公司经理特拉维斯·贝英克(Travis Beinke)表示他谨慎看好。
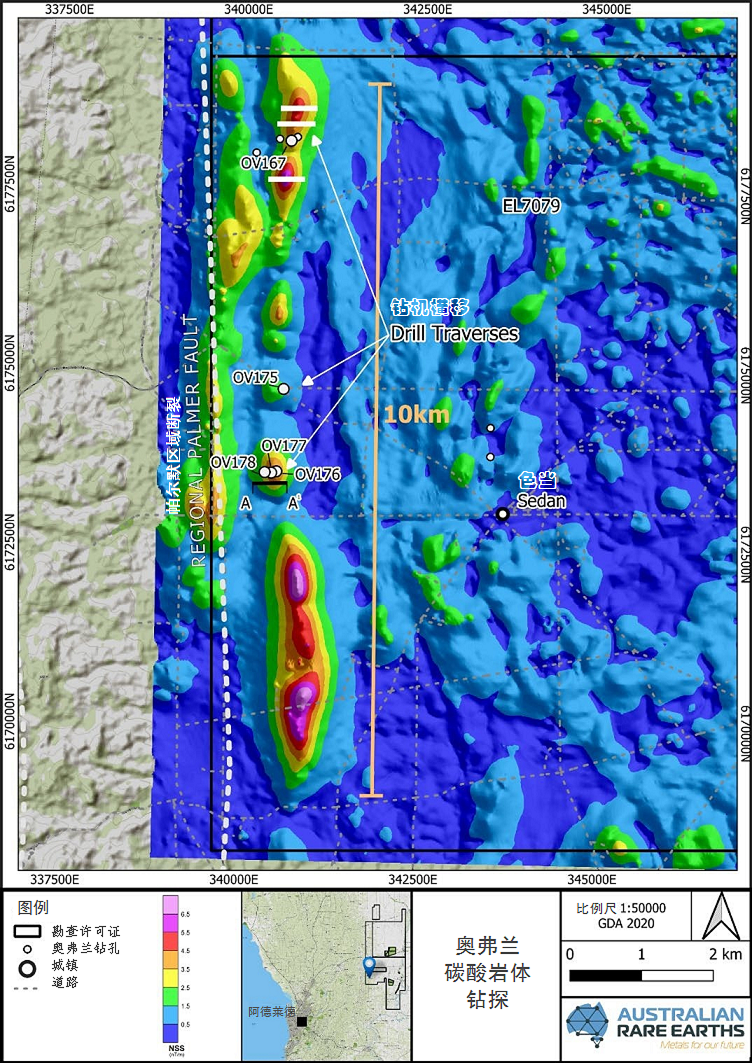
此计划的最佳见矿孔为OV176,在68米深处见到130米厚的碳酸岩体,终孔201米未穿透碳酸岩体,该孔位于最南端。
距此孔5公里的发现孔在86米深处见矿19米,总稀土氧化物(TREO)品位0.61%,其中在96米深处见矿3米、TREO品位1.16%,取样分析显示镨钕品位最高22%,镝铽2.3%,铌0.53%。
OV176孔的样品分析结果尚未完成,但现场编录时用手持分析仪(pXRF)显示钡和铌含量上升。伽马射线检测表明有放射性,铀钍一般同稀土矿伴生。
“已发现放射性迹象,矿化程度上升,虽然pXRF不能代表样品结果,但这也非常明显”,贝英克称。

这是截至目前最重要的地质结果,从矿物学和构造上看,岩心表明有碳酸岩体发现的全部特征。
100米外对靶区进行扩边的其他两个孔显示不同结果。东边的一个孔伽马射线反应强,但是碳酸岩特征不明显,见到基底岩石表明已经到了岩体边缘。另一个位于西部的孔伽马射线反应弱,已经到了西缘,与远离高磁趋势一致。
验证历史异常(R64)的第四个孔位于发现孔以南3公里,伽马射线反应变强烈,蚀变特征与距离碳酸岩体大约50米一致。
“下周我们将继续钻探,一旦见到样品分析结果,我们将进行研究并重新解译物探结果,但我们已知道在南部发现了一个大型重要靶区”。
磁靶向
贝英克称,磁测是一个可行的靶向工具,数据表明,沿10公里的走廊分布着一个大型碳酸岩杂岩体。
AR3未来计划取决于样品分析结果能够证实该系统富含关键矿产。
这家勘探公司也在同学术和政府地质研究部门合作。该公司称,与ARC未来关键资源培训中心(ARC Training Centre for Future Critical Resources)、南澳州地调所(Geological Survey of South Australia)和阿德莱德大学的合作表明对这一偶然发现的“科学兴趣日益增长”。
奥弗兰是今年初原本钻探验证被认为是铀沉积盆地时意外发现的。
贝英克称,已经要求对奥弗兰开展后续钻探,因为全球碳酸岩一般含有世界规模最大的稀土-铌矿床。
全球已经发现了大约600个碳酸岩型铌稀土矿,但根据美国地质调查局(USGS)的数据,其中只有10%在生产。
中国的白云鄂博碳酸岩稀土矿有多个矿床,产量占全球近一半。
从全球看,也有一些新发现的此类矿床,比如圣乔治(St George Mining)矿业公司在巴西的阿拉萨(Araxa)矿石量资源量为1.11亿吨,TREO品位3.57%;阿尔多罗资源公司(Aldoro Resources)在纳米比亚的卡梅尔堡(Kameelburg)矿石资源量为8.04亿吨,TREO品位1.17%;皇山资源公司(Mont Royal Resources)在加拿大的阿什兰(Ashram)矿石资源量为7340万吨,TREO品位1.89%。
澳大利亚“意外”发现的碳酸岩型矿床
澳大利亚已发现16个碳酸岩稀土矿,大多是意外发现。最知名的是莱纳斯稀土公司(Lynas Rare Earth)的维尔德山(Mt Weld)稀土矿,矿石资源量为1.07亿吨,TREO品位4.12%,这也是澳大利亚唯一在产稀土矿山。
其他碳酸岩型铌-稀土矿包括RareX公司的库敏斯岭(Cummins Range),矿石资源量为5.19亿吨,TREO品位0.32;WA1资源公司(WA1 Resources)的鲁尼(Luni),矿石资源量为2.20亿吨,铌品位1%;韦卢(Wyloo)公司的扬吉巴纳(Yangibana),矿石资源量为2993万吨,TREO品位0.93%;德瑞诺特资源公司(DreadnoughtResources)的吉福德河(Gifford Creek)G3靶区,矿石资源量为1084万吨,TREO品位1%,铌0.22%。这些稀土矿都在西澳州。
南澳州一直未发现碳酸岩型稀土矿,除了奥林匹亚金属公司(Olympio Metals)的瓦洛维-尤里亚(Walloway-Eurelia)探区和高勒克拉通(Gawler Craton)的奥尔格里马(Oolgelima)以外,前者一年多以来都没有做工作。
科帕穆拉(Koppamurra)仍是关键
AR3公司的重点仍是南澳州与维多利亚州边界处的科帕穆拉粘土型矿床。
最近与澳大利亚核科学技术组织(Australian Nuclear Science & Technology Organisation,ANSTO)的合作已进入下游产品回收阶段,目标是生产品位在25%左右的混合稀土氧化物样品,以同可能的承购伙伴分享。
虽然科帕穆拉规模不及澳交所上市的许多巴西或西澳稀土资源,但规模并不能决定一切,贝英克称。
“我们的核心工作是使这个项目产品尽快进入面临短缺的市场”,贝英克称。
“快速进入市场是我们的优先选项,我们只须1.78亿澳元就能够投入生产。我们想首先自己构建供应链。如果市场需求,我们随后可以扩产”。
该矿虽然有扩储潜力,但近两年没有开展工作,矿石资源量依然为2.43亿吨,TREO品位0.079%。
矿山建设将在2028年开始。