美联储本周四进行了三年多来的首次加息,如今,华尔街与市场正疯狂猜测:美联储接下来还会加息多少次?
点阵图仍把“再加一次”作为基准情景
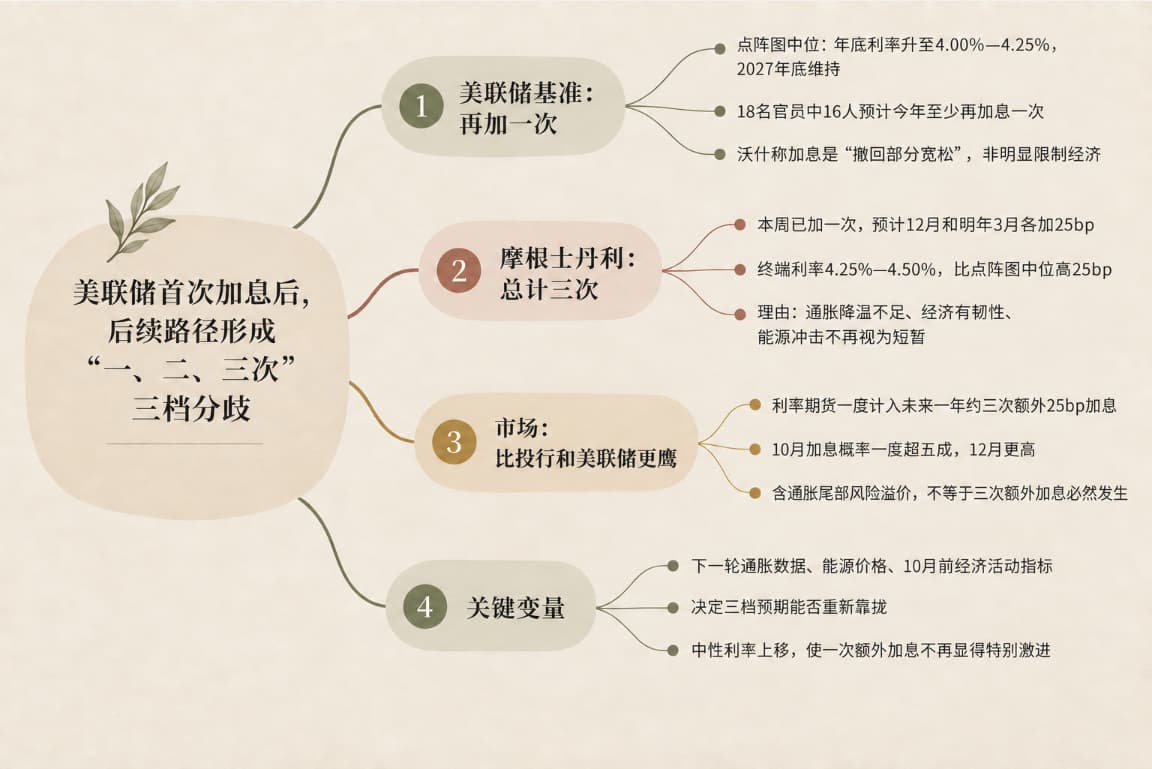
美联储最新经济预测给出的中位路径相对克制。18名提交预测的官员中,16人预计今年至少还需要再加息一次;中位数对应年底利率升至4.00%—4.25%,并在2027年底维持同一水平。按这一口径,后续只有一次25个基点的加息。
美联储主席沃什在记者会上把这次加息描述为“撤回一部分宽松”,而不是把政策进一步推入明显限制经济的区域。他还提到,地缘冲突与能源冲击已经成为近几个月改变政策判断的因素之一。
这一措辞受到债券市场关注。如果决策层认为加息后的政策仍没有明显限制需求,那么利率终点就存在继续上移的空间。
美联储同时上调了部分通胀和中性利率预测。中性利率是既不刺激也不压制经济的理论水平。中性利率判断上移后,同一名义政策利率所代表的紧缩程度会相应下降,也使点阵图中的一次额外加息不再显得特别激进。
但点阵图没有给出连续快速收紧的基准方案。高盛资产管理固定收益负责人Kay Haigh据此判断,美联储目前尚未预示一轮激进加息周期,其基准判断仍是12月再加一次。
摩根士丹利担心通胀黏性更强
尽管如此,仍有华尔街投行“不买账”。摩根士丹利在会议后进一步转鹰。该行美国首席经济学家迈克尔·加彭(Michael Gapen)把本轮预测调整为总计三次加息,其中包括本周已经完成的一次,后续预计美联储12月和明年3月各加25个基点,终端利率为4.25%—4.50%。
该行指出,原因集中在三个方面:通胀降温速度不足、经济活动仍有韧性,以及决策层不再把能源冲击简单视作可以等待消退的短暂因素。
目前,美国原油和成品油价格仍处于高位。沃什称,美联储已经改变了对全球冲突及其能源影响的判断,不再假定这一冲击会迅速过去。柴油等精炼产品价格上涨,也扩大了能源成本向运输、商品和企业运营费用传导的可能性。
摩根士丹利指出,经济本身还没有给出迫使美联储停止加息的明确信号。美联储会议后的政策讨论仍显示,国内支出、就业和资本开支保持韧性。特别是AI投资,融资规模庞大,对几十个基点的短端利率变化并不高度敏感。
这使货币政策的传导可能更多落到传统利率敏感部门。房贷、车贷、一般企业融资和可选消费会先感受到更高资金成本,而大型AI项目和能源投资未必同步降温。加彭认为,如果通胀持续偏高而加息成为主要工具,金融资产价格可能先承担调整压力,随后才影响消费。
摩根士丹利因此预计,美联储在12月加息后,明年3月仍可能再行动。若这一判断兑现,政策利率将升至4.25%—4.50%,比点阵图中位路径高25个基点。
市场比投行和美联储更鹰
相比之下,市场定价走得更远。周四,利率期货一度计入未来一年约三次额外的25个基点加息,明显高于点阵图中位数。
市场定价还加入了政策路径之外的风险溢价。利率期货不仅反映最可能的会议结果,也会为油价再次上行、核心通胀扩散、经济增长保持强劲等情景计入概率。
周四的市场定价显示,交易员一度认为美联储有超过五成的概率于10月再次加息,12月加息概率更高。若10月就行动,市场后续仍会保留2027年继续收紧的空间。值得注意的是,期货价格每天根据数据、油价和风险偏好变化,市场比点阵图多计入两次加息,反映的是更厚的通胀尾部风险,并不等于投资者认定三次额外加息一定发生。
下一轮通胀数据、能源价格和10月会议前的经济活动指标,将直接决定这三级预期能否重新靠拢。