SMM 9月17日讯:近日,通威股份发布9月投资者活动记录表,其中在提及国家相关反内卷政策时,通威股份表示,2026 年光伏行业迎来“反内卷”政策密集落地期,效果正在从预期层面逐步向基本面传导。尤其下半年以来,6 月《硅多晶和锗单位产品能源消耗限额》等三项强制性国家标准发布,行业企业面临严格的生产能耗红线与产品能效门槛,明年正式执行后落后产能有望逐步淘汰;7 月份紧跟着发布了《光伏行业成本核算模型通则》团体标准,将终结行业成本核算口径不一的乱象,建立起一套可对标、可核查、可落地的度量标准;随后行业主管部门召开价格合规指导会议,要求企业按照团标自查自纠,维护市场价格秩序。受以上积极政策以及下半年国内外装机需求边际回暖影响,8 月公司主要环节产品价格均有所回升,经营情况得到改善。但股票价格受包括市场资金风格、交易者情绪等多种因素影响,敬请各位投资者注意风险。
同时,还有投资者询问成公司目前有多少硅料产能符合现在最新的能耗标准,通威股份表示,公司高纯晶硅项目均属于行业先进产能,各项消耗指标持续领跑行业,目前全部产能均满足新颁布的《硅多晶和锗单位产品能源消耗限额》三级能耗标准。
至于公司二季度净利润承压的情况,通威股份回应称,公司二季度公司净利润承压,主要是行业供需尚未完全修复,产业链产品价格持续低位运行所致。随着行业内卷治理政策持续落地,近期产业链主要产品价格已出现边际回升。后续随着行业新能效国家标准落地实施,行业落后产能将逐步出清,供需格局有望持续优化。公司将持续深化降本增效,巩固技术、成本、产品质量的核心优势,随着行业景气度逐步修复,公司盈利能力有望稳步改善。
同时,也有投资者询问近期光伏产业链多个环节均有涨价,尤其是硅料,询问原因之际,通威股份表示,8 月以来上游硅料环节报价上涨,主要受益于国内“反内卷”政策的有力推进实施,行业企业积极摆脱低价恶性竞争环境,引导价格合理回升所致。与此同时,受国内外阶段性需求拉动,下游主要环节价格均实现不同程度回升。
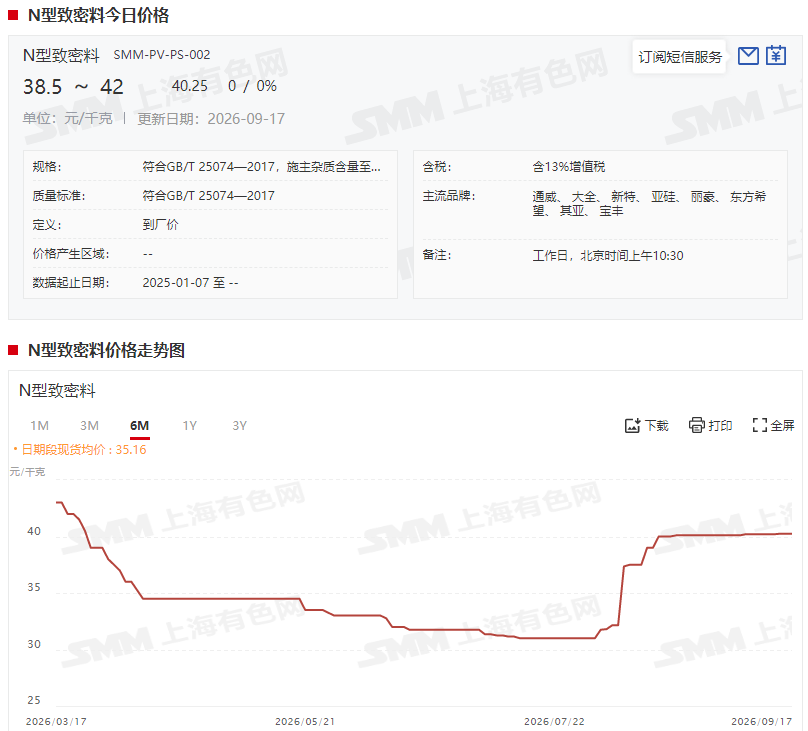
据SMM现货报价显示,以N型致密料价格为例,其现货报价自进入8月份以来呈现震荡下行的态势,截至9月17日,N型致密料价格涨至38.5~42元/千克,均价报40.25元/千克,相较7月底的31元/千克上涨9.25元/千克,涨幅达29.84%。
展望今年三季度的开工率和四季度的排产情况,公司回应称,三季度来看,公司各板块开工率整体保持谨慎有序的运行态势。硅料端,随着西南丰水期到来,公司 6 月以来综合开工率有所回升,但整体仍延续"有序控产"原则,后续枯水期将根据成本要素、市场环境等综合因素动态调整生产组态。电池组件端,公司 Q4 将遵循"以销定产、高效优先"导向,根据订单节奏灵活调整。
针对海外光伏产能建设的相关进展,通威股份表示,基于光伏发电在全球大部分的国家与地区已成为最经济的能源形式,以及其绿色、安全、适应性强等属性,叠加现有光伏发电渗透率仍处于较低水平,光伏装机规模有望长期保持中高速增长态势。虽近年来,部分国家及地区对我国光伏产品施加贸易壁垒以扶持本土产能等情况,但绝大部分的国家与地区仍对中国光伏产品保持开放、积极态度,加之我国光伏产业链在技术、规模、成本、质量等方面长期保持全球领先优势,全球第一大光伏产品出口国市场地位持续稳固。公司长期坚持技术研发、精细管理、稳健经营,发展至今已为超过 90 余个国家和地区提供优质光伏产品,公司将持续保持对海外光伏市场的紧密跟踪,并动态、审慎评估产能投资的必要性与可行性。
通威股份表示,今年上半年,公司在核心欧洲市场落地罗马尼亚、波兰等多个大型标杆项目,实现海外组件销量同比增长,占比提升至近 40%。展望未来,全球光伏装机需求在能源转型大趋势下仍有广阔增长空间。欧洲市场持续扩容,中东非等新兴市场快速崛起。公司将持续深化与海外核心电站开发商及分销商的战略合作,同时加速全球营销网络布局,进一步提升海外市场品牌影响力。
对于未来公司产能出清何时见底的预测,通威股份表示,现阶段产业链供需矛盾虽未显著缓解,但受近期“反内卷”政策的推动及国内外需求边际改善,8 月产业链主要环节价格已有所回升。随着明年 1 月起能耗、能效国标的正式执行,行业落后产能将逐步出清,市场环境有望进一步改善。关于后续产能出清速度需要进一步观测供需动态变化。
在提及明年光伏装机需求预测时,通威股份表示,从国内来看,2026年是"十五五"开局之年,受机制电价政策调整等因素影响,上半年国内装机出现高基数回落,但这一调整属于行业从规模扩张向高质量发展转型的阶段性特征,并非趋势性下行。根据中国光伏行业协会预测,2026 年国内新增装机回落至 180-240GW,而"十五五"期间国内年均新增装机预计将回升至 238-287GW,意味着2027 年国内市场有望在低基数基础上实现恢复性增长。
海外方面,区域分化进一步加剧,欧洲市场增速放缓但保持增长韧性,中东非、东南亚等新兴市场持续高增,成为全球光伏装机核心增量极。综合来看,2027 年全球光伏装机有望在 2026 年调整后迎来温和复苏,装机中枢稳步抬升。中长期来看,光伏需求逻辑不仅没有发生变化,反而在持续强化。全球能源转型的大趋势具有确定性,光伏凭借持续下降的度电成本已成为最具经济性的清洁能源主力;更值得关注的是,AI 算力变革正催生全新的需求增长极,全球数据中心的电力需求激增,光伏与储能的结合能够为算力中心提供绿色、经济的电力解决方案,有望成为"光伏+"模式的重要增量空间。