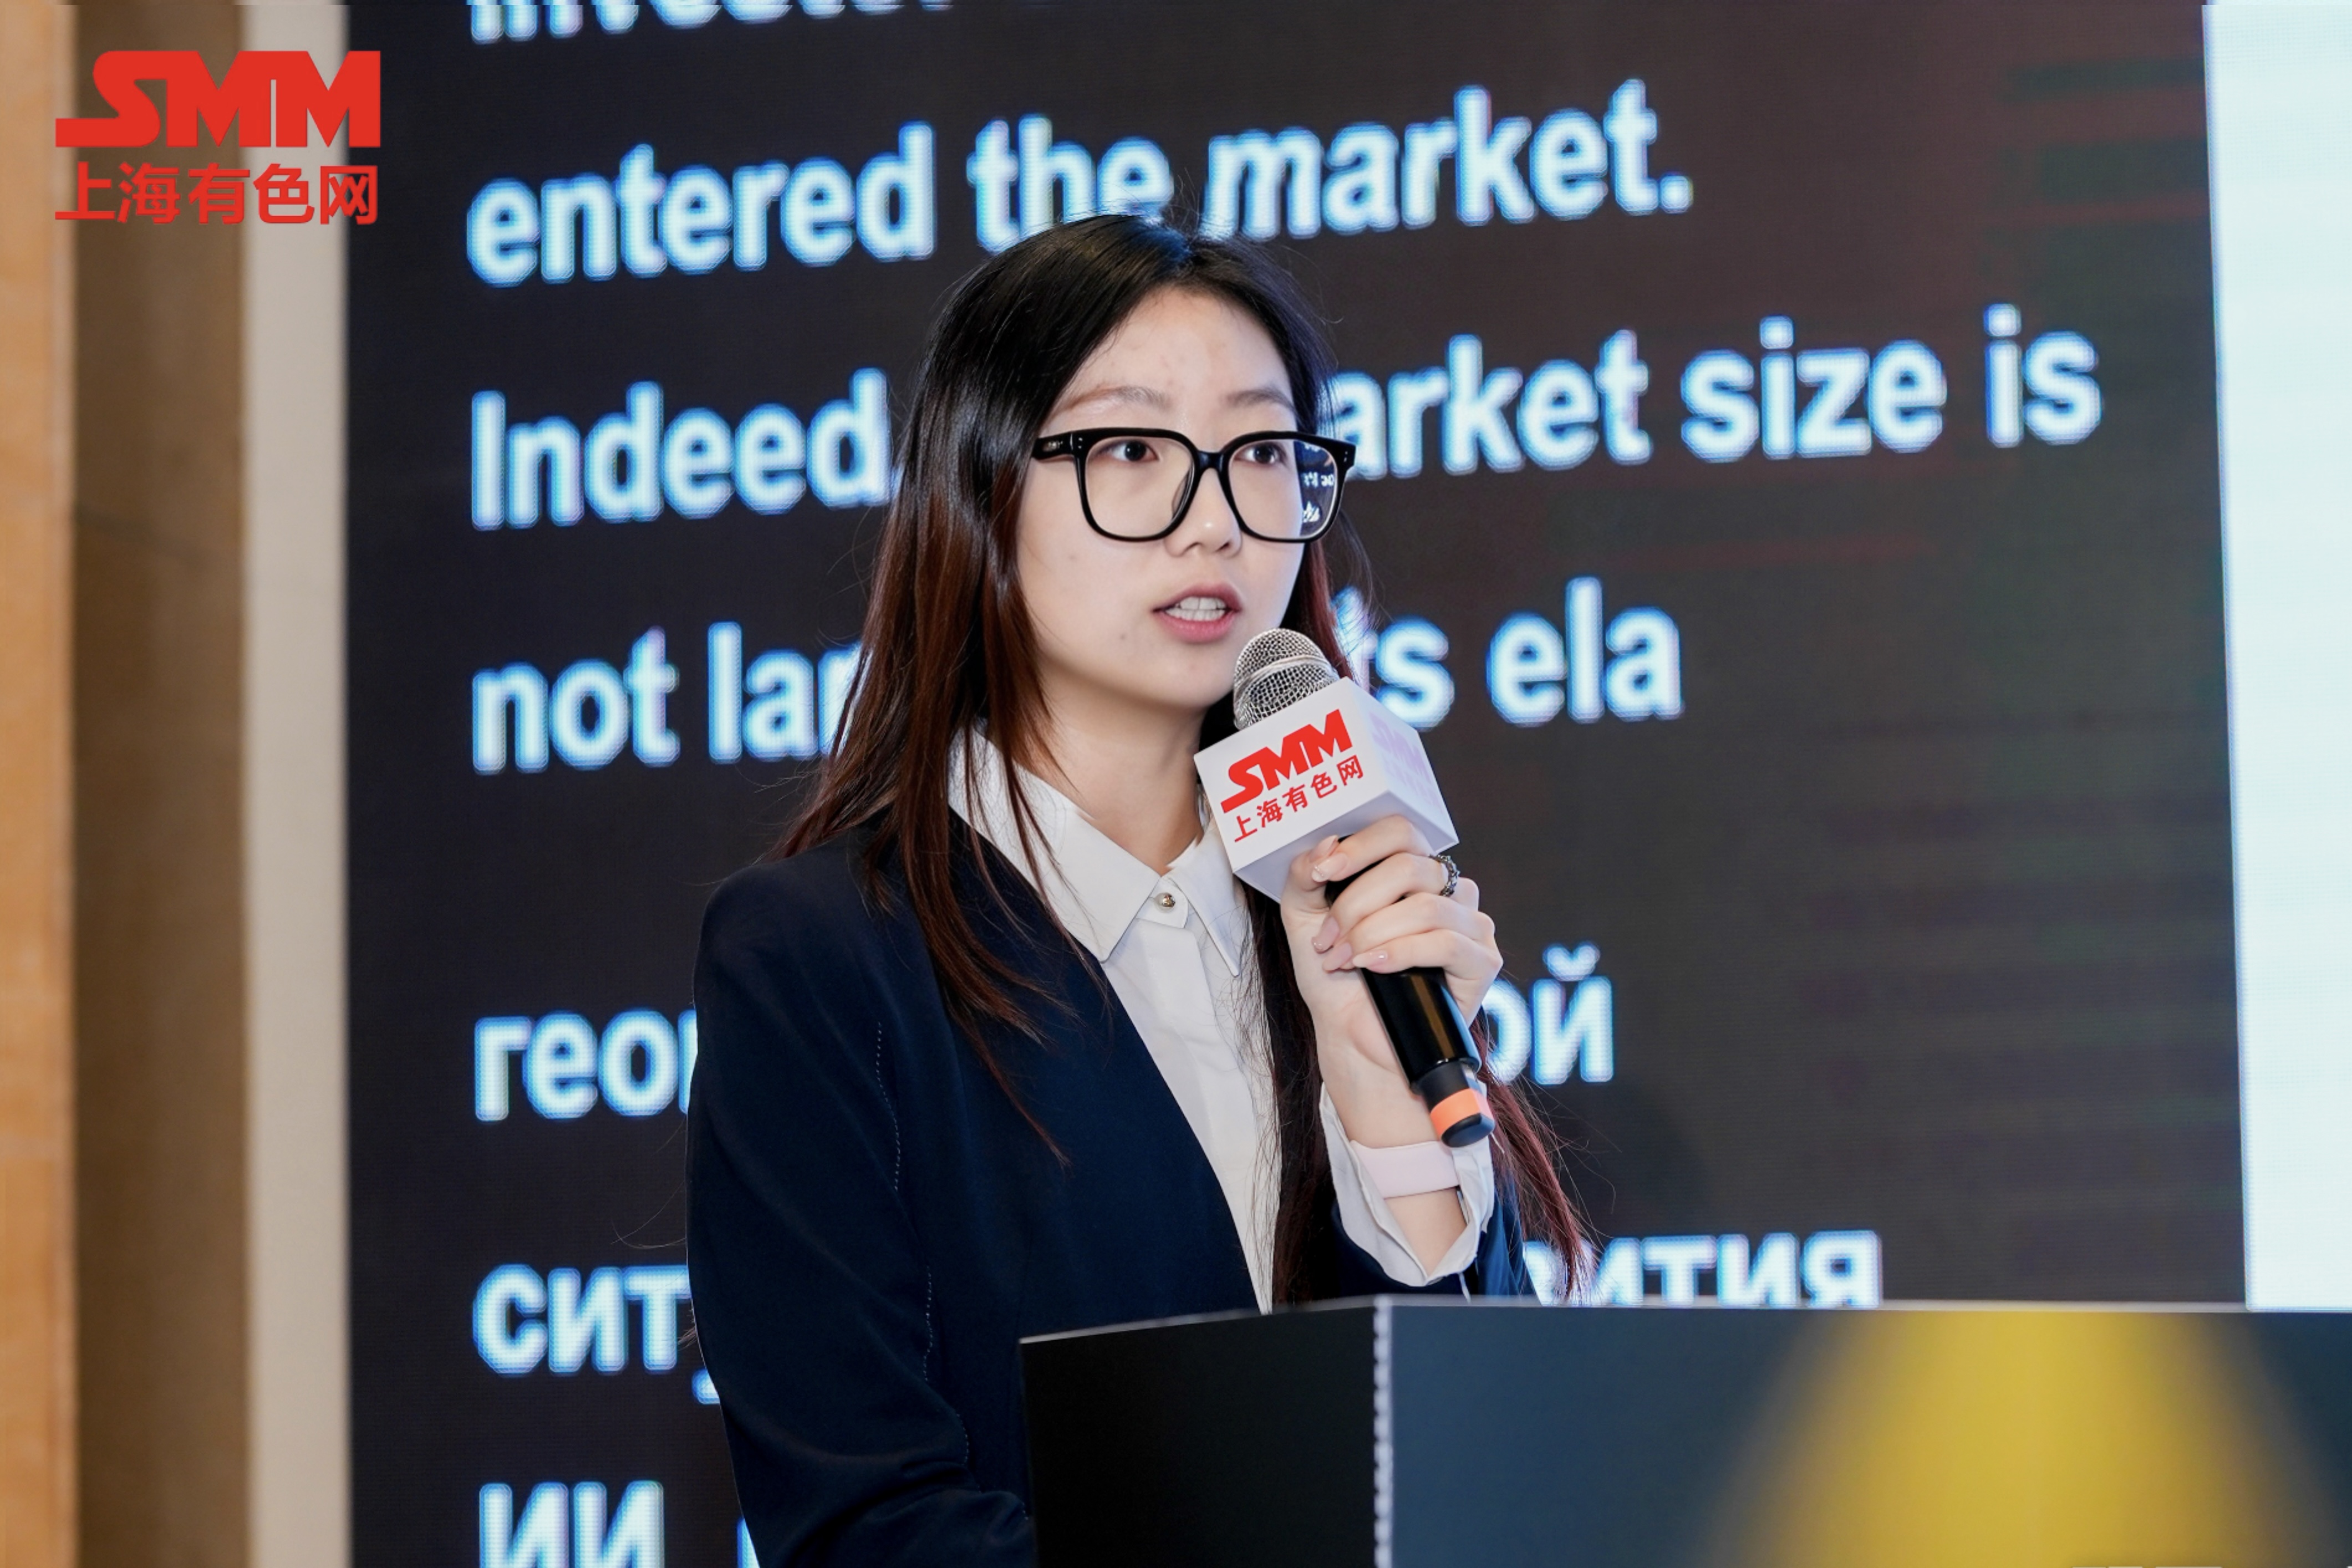
11月17日,在由上海有色网信息科技股份有限公司(SMM)、上海有色网金属交易中心有限公司主办的2026 SMM SME 上海金属周——2026 SMM基本金属年终策略会上,SMM锡行业高级分析师乔丹跟与会嘉宾分享了“全球关键矿产博弈下,锡的价格回顾与供需展望”这一主题。
1.近期锡价趋势概览
锡价全年先扬后抑:AI 叙事主导市场情绪,供应紧缺叠加宏观共振推动价格重心大幅上移;Q4科技股抛售潮发酵,锡价自高位承压回落
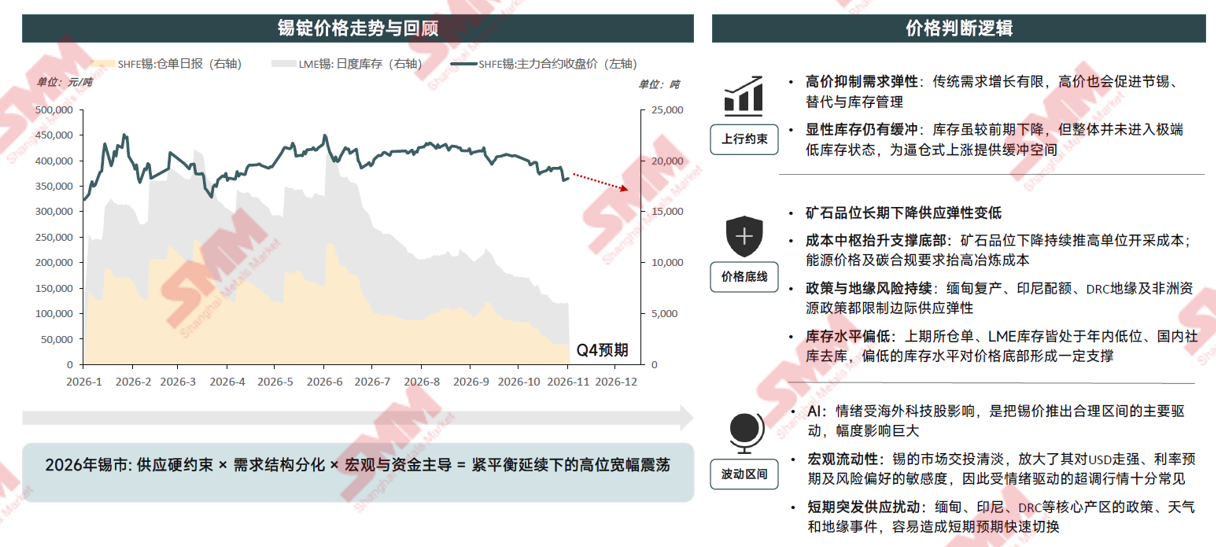
2026年锡市: 供应硬约束× 需求结构分化× 宏观与资金主导= 紧平衡延续下的高位宽幅震荡。
2.锡资源与矿山供应格局
全球锡矿供应格局正经历地缘重构,区域性紧张常态化
全球锡资源分布高度集中,中国、印尼、缅甸三国合计占比超50%。中国作为最大生产国(45%产量)与印尼形成双核驱动,但资源禀赋差异显著。
全球锡资源供应总量逐步修复,但供应重心正由亚洲向南美与非洲分散
分地区来看未来锡矿供应,亚洲传统主产区恢复有限。整体来看,新增供应来源更加多元,但对新项目兑现、地缘局势和政策环境的依赖仍高。
亚洲:传统核心产区
缅甸受佤邦禁矿及复产缓慢影响,供应难回历史高位;印尼则受非法采矿整顿、配额及审批政策约束,增产弹性有限。
南美洲:供应相对稳定
• 秘鲁San Rafael及尾矿项目维持稳定供应;巴西尾矿项目提供进一步补充。
大洋洲:基数较小,但新增项目方向明确
• 澳大利亚Taronga、Renison及Ardlethan等项目陆续推进,推动区域供应温和增长。
欧洲:未来新增供应最值得关注的区域
• 俄罗斯Pyrkakay、西班牙Oropesa、德国Tellerhäuser,以及英国South Crofty、Hemerdon等项目将在2027年后陆续推进。
全球资源不断缩减的背景下,采矿产量却持续攀升,这加快了可采矿国家的储量消耗速度
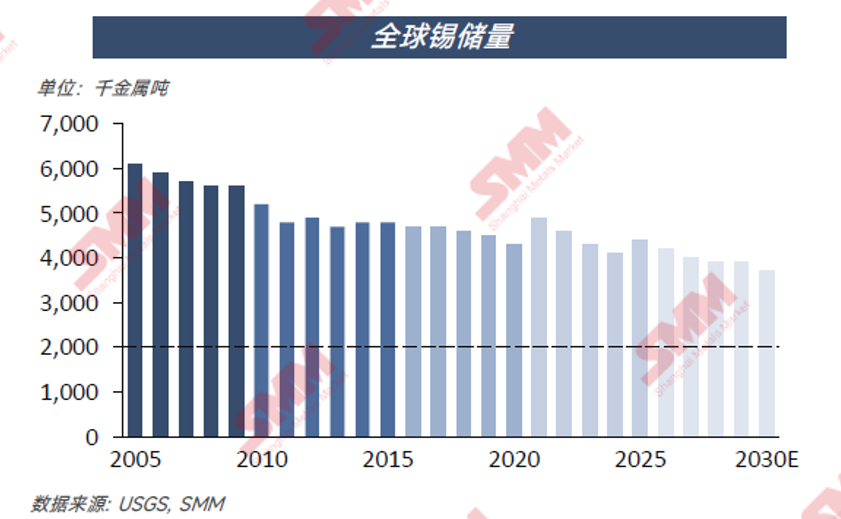
• 全球锡资源高度集中在亚洲。
• 其中中国、缅甸和印度尼西亚的理论储量占比超过50%。
中国锡矿进口结构:缅甸依赖度下降与多元化挑战
• 2023年前:缅甸曾占中国锡矿进口量的72%-85%,但2023年8月佤邦禁矿政策实施后,其供应量锐减。至2024年,缅甸进口占比降至48.1%,2025年进一步下滑至24%-30%。
替代来源崛起:非洲(刚果金、尼日利亚)、南美(秘鲁、玻利维亚)及澳洲进口量显著增长。例如,2025年刚果金进口占比升至28%,尼日利亚进口占比11%,澳洲进口量同比激增101%。近期锡矿进口盈亏20日移动均值持稳。
缅甸曼相锡矿:复产面临多重制约,进展缓慢
►生产恢复的制约因素
• 高品位矿坑淹水:禁令实施期间,低海拔矿井被完全淹没,初步排水后进入雨季,矿洞水位问题仍存。同时当前矿山品位下滑严重,开采意愿较低。
• 4月7日的工厂爆炸事故导致该地区于4月8日全面暂停爆炸物生产。当前炸药库存水平偏低加上管控严格,复产同样受到一定阻碍。
• 季风期(5月至10月)将加大排水作业的难度,7-8月的降雨高峰扰乱当地的运输物流,出货量有所下滑。雨季过后复产进度稳步推进,预计2027年下旬全面复产。
刚果(金)主要矿山生产保持稳定,M23运动+疫情增加不确定性
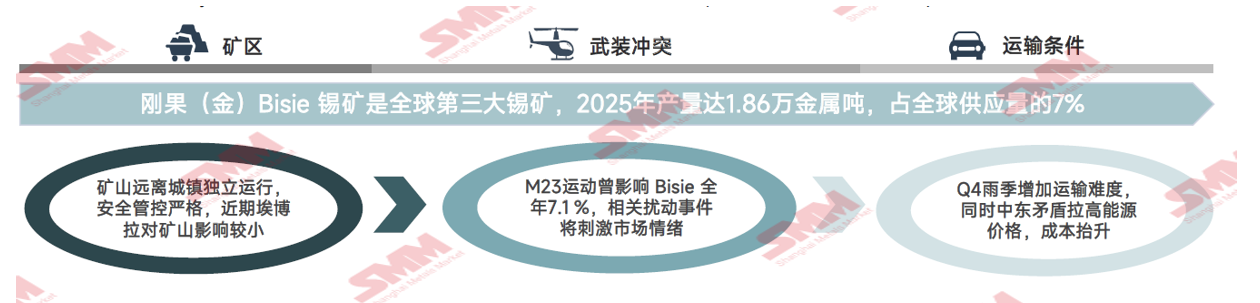
其结合2026年Alphamin-Bisie年度产量指引、2025-2026年中国自刚果(金)月度锡矿进口量等进行了分析。
非洲"锁矿潮"正从新能源矿产向传统小金属扩展
锡作为战略性小金属,面临被更多非洲国家纳入管控清单的风险
•卢旺达(2025.6):暂停锡矿新增进出口贸易许可证审批,收紧原矿贸易准入门槛。
•刚果(金):同时产出锡、钽、铌等小金属,当前管控重点为钴/铜。
2025-2026 年管控三步升级:禁原矿→ 配额制→ 全面禁止精矿出口。
•乌干达(2026.4):明确禁止锡原矿出口,仅允许本地提纯后半成品外销。
全球2026年及以后拟投产锡矿山项目一览
其列举了拟于2026年及以后投产的锡矿山项目。
全球锡矿新增供应从2027年开始加速,2028年达到释放高峰,2029年仍维持高位,之后回落
3.全球锡锭供应格局
中国精锡产量占全球50%,原料紧缺传导至冶炼端减产
• 2025年中国精锡产量17.87万吨;云南占全国产量的半壁江山(个旧为集群核心)。
• 区域性分化加剧:印度尼西亚产量稳居第二;非洲以粗锡为主,深加工能力不足。
中国占据全球锡锭产能的50%,处于主导地位,印度尼西亚则是全球第二大锡锭生产国
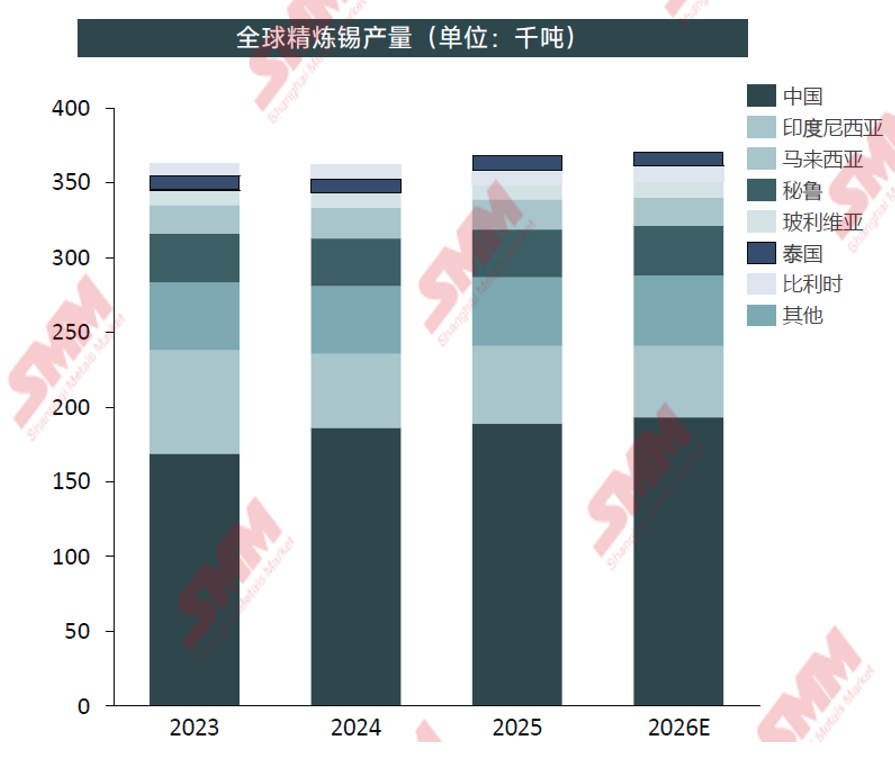
• 中国占全球锡锭产量的50%,但矿石供应占比仅为27%,这种错配导致其对进口矿产形成了高度依赖。
• 政策限制持续制约着印尼的供应,而印尼是全球原生锡冶炼产能的第二大集中地。
印尼:储量全球第二,但供应量级受政策扰动较大
►针对印尼能源与矿产资源部(ESDM)及2026年锡矿RKAB审批新规,核心内容可概括为:
• 重回“一年一度”严监管:官方已明确废除三年期审批,2026年起锡矿RKAB恢复年度审批制。任何初始配额(Initial Quota)的发放将严格与前一年度的税务交割(PNBP)及环保复垦记录绑定。
• 由于今年政策改动较大,且增补配额手续申请繁琐,未有印尼锡企申请补充配额;当前已进入2027年1年期RKAB申请。
►锡市场景气度较高,2026年配额总量较去年有明显增加。然而,在市场处于打击非法矿和反腐行为后的整合修复阶段,高配额向产量转化仍面临部分挑战。一方面,印尼锡产出极易受一季度与四季度季风和风浪季的物理扰动;另一方面,私企在实际生产中受限于行政核查的摩擦,且缺乏增补意愿。
►2026年印尼锡市场虽有5.3万吨的理论配额加持,但实际产量将受到自然天气的影响以及繁琐审批的影响。叠加火法冶炼自然损耗,印尼全年的理论精炼锡产量预计为5.2万吨。
印尼精炼锡市场:配额落地后生产推进稳定,预计Q4印尼锡锭出口延续3800-4000吨/月
►SMM观点:
• 预计印尼市场2026年RKAB(开采工作计划与预算)配额总量在5.3万金属吨,折合损耗预计全年精炼锡产量在4.9-5 万吨。
• 预计当地下游消费7-8%精炼锡产量,2026年印尼市场精炼锡出口量约为4.6 万吨。
• 预计Q4 印尼平均月度出口3800 吨。
中国仍是全球冶炼核心,但北美、俄罗斯等地区也逐渐开始布局新增产能
其结合中国、美国以及俄罗斯等的锡冶炼项目情况进行了介绍。
4.锡的需求结构及演变
全球需求结构保持相对稳定,中国锡消费结构受AI及新能源等高端制造产业的增长进一步向焊料集中
• 全球结构整体稳定: 2026–2030年全球锡焊料占比仅由48%升至49%,镀锡板、锡化工、电池等其他用途占比变化有限,消费结构总体保持稳定。
• 中国焊料占比继续提升: 中国锡焊料占比由60%升至64%,国内电子、电动化及高端制造产业的快速发展(AI及新能源汽车等),推动锡资源加速向焊料环节聚集,反映出中国在新兴制造领域的强劲需求拉力。
未来锡需求增量明显分化:AI算力中心领跑,新能源汽车持续增长,光伏小幅回落
AI算力中心:三类终端中最大增量中国增长174%,海外增长83%,AI服务器及数据中心扩张是未来锡需求最显著的边际驱动力。
光伏:中国和海外呈现下降趋势,核心原因非光伏市场萎缩,而是0BB、低锡焊带等技术持续降低单位GW锡耗,抵消装机增长。
新能源汽车:锡需求量随新能源汽车渗透率以及总产量增长双重提升。中国保持稳步增长,海外增幅达到112%,新能源汽车锡需求正在由“中国主导”逐步向全球市场扩散。
AI服务器渗透率快速提升,成为未来服务器耗锡增长的核心驱动力
装机端:服务器市场保持温和增长,2026–2030年全球新增服务器装机量继续增长,但整体增速约为4%;同期AI服务器占比由约18%提升至34%,服务器结构加速向AI算力迁移。
区域端:中国增长更快,全球占比持续提升2026–2030年中国服务器耗锡CAGR约29%,高于海外约16%;中国占全球服务器耗锡比例由32%提升至42%,成为未来最重要的边际增量市场之一。
光伏装机量增长难抵单位锡耗量下降,全球光伏耗锡至2030年小幅回落
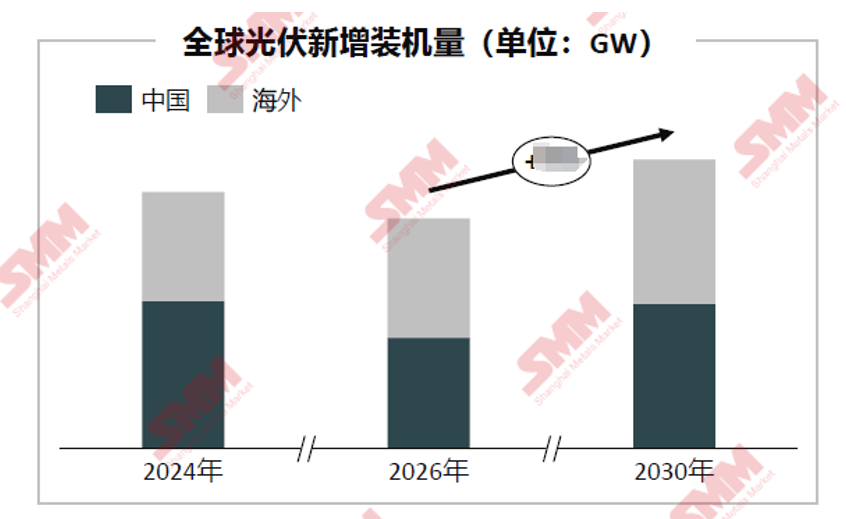
• 未来光伏仍是重要锡消费领域,但驱动逻辑已从“装机量增长”转向“装机增长与单位锡耗下降的对冲”,技术降锡将限制其对全球锡需求的边际贡献。
• 中国耗锡随装机与Topcon推广明显回落,海外装机增长则提供一定对冲,因此全球总量表现为缓慢下降而非快速收缩。
“产量增长+ 纯电化”双重驱动新能源汽车耗锡持续扩张,海外增量加速释放
• 产量端:全球新能源汽车继续扩张,中国仍是最大生产市场,但未来新增产量更多由海外贡献。
• 单耗端:随着汽车电动化程度提高,单车电子部件与焊点数量增加,油车约0.5 kg、混动0.75 kg、纯电约1 kg,纯电耗锡量是传统油车2~3 倍。
• 耗锡端:总量持续增长,需求结构逐步国际化全球新能源汽车耗锡量由2026年的约2.10万吨增至2030年的约3.14万吨;同期中国占比由约78%降至69%,海外耗锡增速明显更快,成为主要边际增量来源。
用于终端应用的锡基化学品与镀锡板:这些传统消费领域的增长依然乏力
►SMM观点:
• 锡化工方向:主要应用领域PVC行业产量自Q2起不断下滑。受终端房地产消费影响,地产竣工面积增长速度远低于新开面积,建筑工程对PVC的消耗优先体现在PVC库存方面,同时地产行业存在周期性,短期内对锡化工需求难见明显带动。
• 镀锡板方向:受部分欧美国家反倾销政策,年内镀锡板出口量小幅下滑。同时受锡价高企的影响,部分制罐企业存在用铝制两篇罐替换镀锡三片罐的趋势。但镀锡板优秀的性能表现短期内难以替代,预计四季度镀锡板行业持稳运行。
5.供需平衡
2020-2030E全球精炼锡11年中9年呈缺口,缺口中枢难以收敛
2020年至2030年,全球精炼锡供应与需求均保持增长,且后半段增速较前半段明显加快,其中需求增速快于供应,供需关系由前期的短暂平衡逐步转向持续的供应缺口。供应结构上,中国占比先回落后回升,后期重新占据主导;需求结构整体稳定,仍以焊料为主。