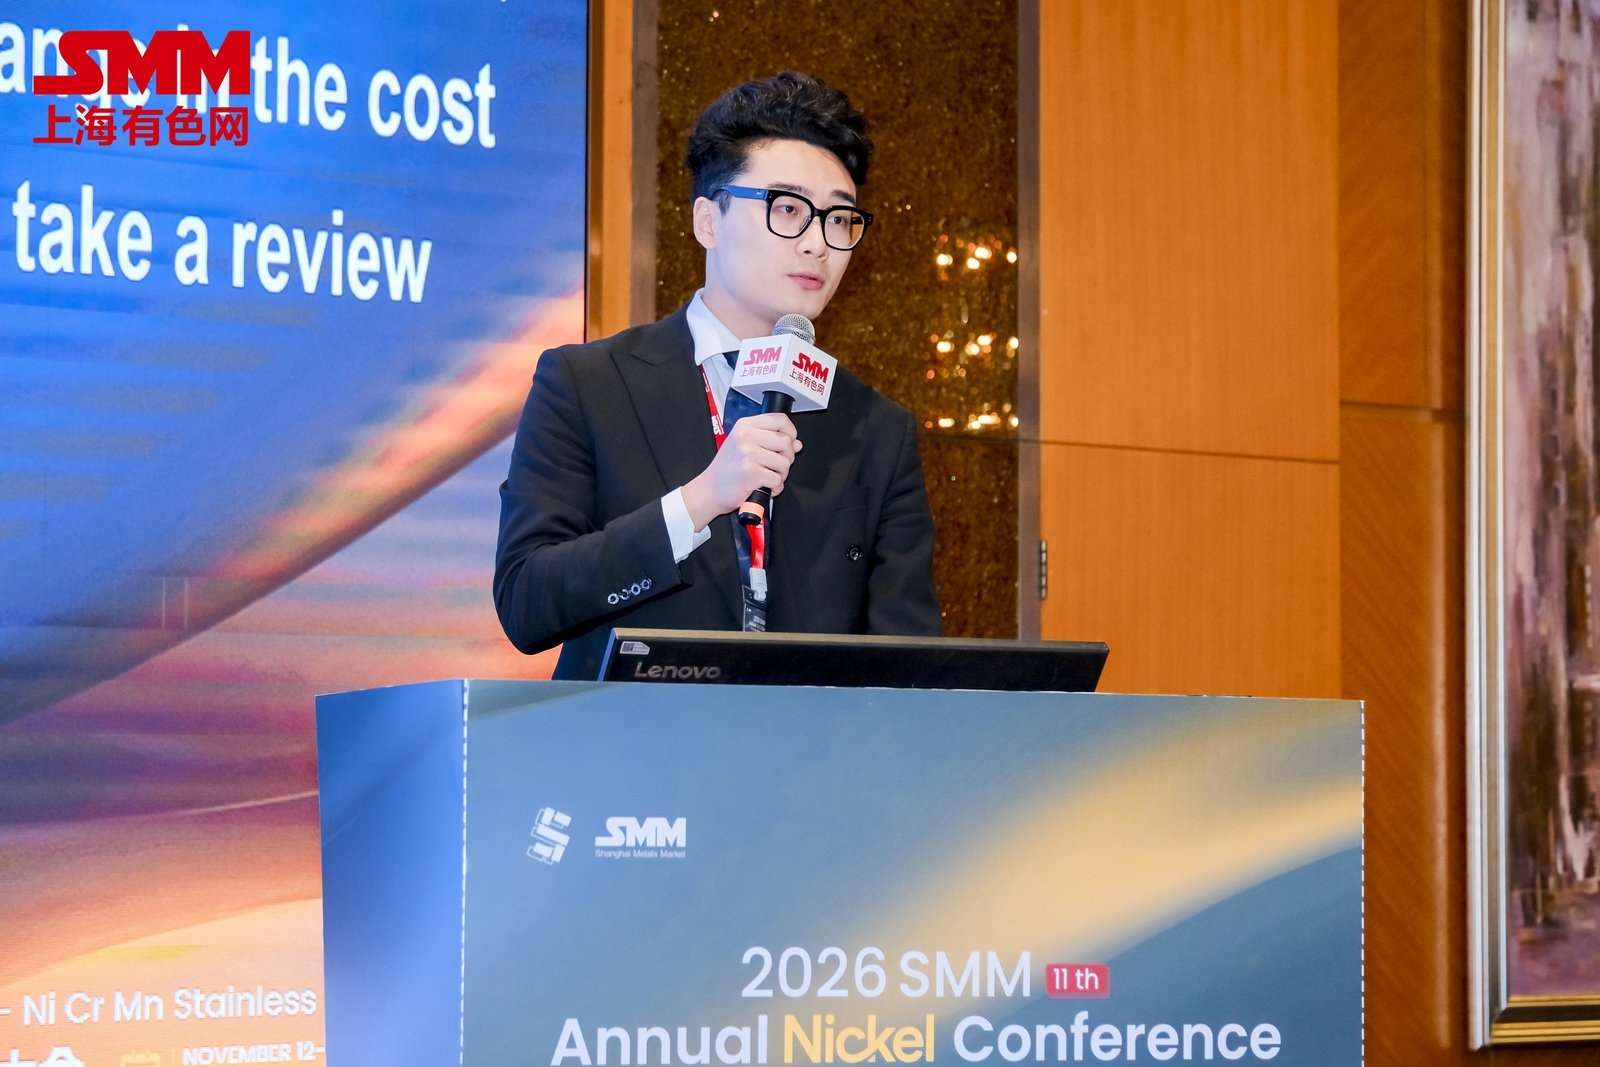
11月12日,在由上海有色网信息科技股份有限公司(SMM)主办的 2026年SMM 第 11 届亚太镍铬锰不锈钢大会上,SMM镍行研总监冯棣生围绕“全球镍市场:结构性变局”这一主题进行了分享。
1.镍矿:管控趋严下的资源再分配
全球镍矿原料结构:火法矿占比减少,湿法矿成为主流
其结合全球镍矿产量结构:按矿种(湿法矿、火法矿、硫化矿)和全球镍矿产量结构:按来源国(菲律宾、印尼以及其他)进行了解析。
新增红土镍矿来源:目前仅所罗门群岛已向印尼发运。
2027年:监管从矿山端延伸至出口与交易端
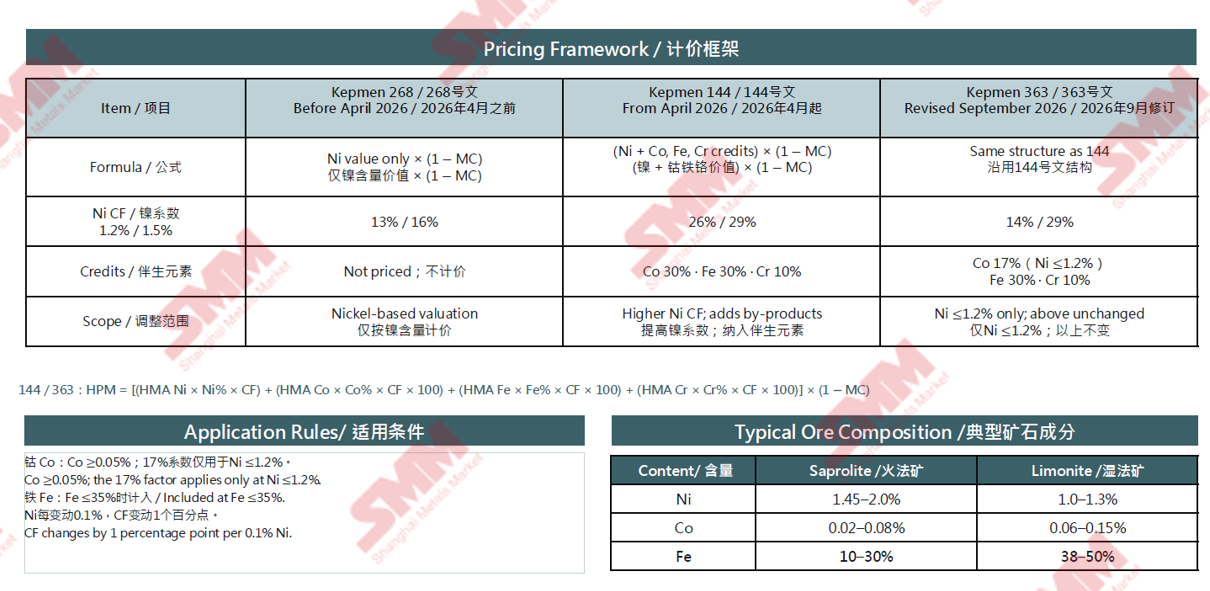
其梳理了印尼镍政策的两条时间线:2026年政策集中在矿山端,包括RKAB配额设定与逐案增补、HPM公式两度调整(4月重置、9月下调低品位系数)、NPI/MHP出口税因计价公式未定而暂缓;2027年则转向出口与交易端。
镍矿HPM计价公式与修正系数:三版对比
2026年RKAB修订配额已全部下发,2027年配额料将收紧
印尼镍矿RKAB:2026年批准总量约2.95亿湿吨,2027年申请量已超5亿吨
■ 供应:2026年RKAB修订配额增至约2.95–3亿湿吨,矿山获批生产空间扩大;但配额增加不等于产量同步增长,新增供应仍取决于矿山生产准备、运输条件、天气及配额执行进度。随着补充配额逐步转化为实际产量,四季度镍矿供应压力可能进一步增加。
■ 需求:部分冶炼厂受工业用水不足、运营调整及下游镍产品价格偏弱影响,镍矿消耗增长受限;在冶炼厂原料库存相对充足的情况下,短期集中补库动力有限。
■ 展望:2027年配额可能低于2026年修订后水平。若实际获批明显下降且矿山执行率维持高位,镍矿供应将受限, 对价格形成支撑;但若冶炼厂同步减产或库存持续充足,配额收紧对供需的改善程度仍不确定。后续重点关注2027年最终RKAB配额、实际矿山产量及冶炼厂原料需求变化。
菲律宾可补充但无法替代印尼:2026年镍矿紧平衡
其结合印尼镍矿RKAB配额以及2026年供需平衡预测进行了分析。
2.镍中间品:MHP主导与行业自发再平衡
印尼MHP产能大批释放,但开工率将受到限制
产能翻倍释放,但开工率持续受限——供应释放的节奏比产能公告慢得多。
冶炼端长期产能过剩预期加剧:明年MHP新产能面临巨大考验
其对全球MHP待投产能梳理后得出了上述结论。
中间品长期经济性竞争:RKEF vs HPAL
•远期MHP成本优势逐步凸显
硫磺价格回归后,MHP成本有望显著走低,折钴后完全成本由约15000美金镍吨,可下探至约11500美金/镍吨。
•高品位镍矿持续抬升RKEF成本
随高品位镍矿稀缺性走高,未来5年高品位镍矿或涨价超40%,或带动RKEF生产高冰镍成本超过19000美金/镍吨。
长期来看,随MHP成本优势逐步放大,预计RKEF高冰镍外售市场份额将受到挤压,剩余部分为OESBF和企业内供的RKEF。
3.三类镍产品:精炼镍过剩限制短期价格上行
矿价成为成本核心驱动,冶炼现金成本推升价格中枢
矿价是成本的主驱动:1.6%内贸矿5月见顶77.7美元/湿吨后回落至10月的57.9;成本随之冲高回落,10月苏拉威西13,217、其他地区13,337,仍高于2025年均值约11%。
镍矿品位逐年衰减,NPI品位结构劣化
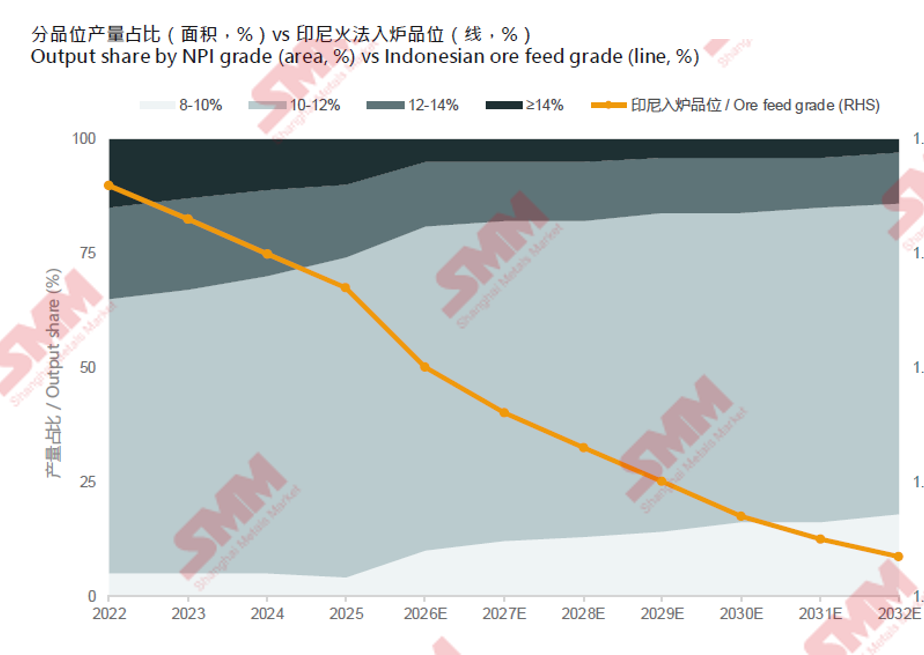
镍矿入炉品位及NPI品位均下滑,NPI生产矿耗增加,生产成本被整体抬升。
印尼对华出口NPI加权品位2023 → 2026年1–10月,累计下降1.23个百分点。
供需缺口支撑价格中枢抬升,成本抬升重塑远期价格底部
2026—2029年累计缺口达数万吨级(镍吨);2030年后即便重回过剩,矿价与成本上涨仍预计推动价格重心上移。
三个跟踪点:①印尼RKAB配额审批、镍矿供应→ NPI产量及镍点;②镍价与NPI价差→ 高冰镍转产回流;③废钢、纯镍、FeNi与NPI价差→ 炉料替代上限。
新能源产业始终是MHP新产能的核心消费领域
据SMM预测,电池级硫酸镍供需将在2026—2032年间经历由紧转松的过程:2026年市场预计出现小幅短缺,2027年起转入过剩,此后过剩幅度虽有反复,但整体呈收窄态势,至预测期末供需再度趋于平衡。原料端,湿法中间品(MHP)仍是硫酸镍生产的主力原料,占比稳定在高位,高冰镍位居其次,镍生铁、黑粉等其他原料占比有限。新增产能方面,2027年电池级硫酸镍新投产产能以印尼为主,其余新投产产能主要来自韩国与中国。
4.全球镍需求:不锈钢温和增长,电池等待技术突破
电池产量扩张,但LFP占比上升使镍需求增速落后于电池市场
其结合全球锂离子电芯需求预测以及全球三元正极材料分系列产量情况分析:电池需求增量几乎全部来自不含镍的LFP;NCM占比降至22%,镍需求增速落后于电池市场整体。
能源驱动整个预测期的增长,机械设备作为第二支柱稳步扩张
能源:约2027年超越机械设备,成为最大镍终端。2030年后增速放缓至约3%/年,仍保持领先。油气、LNG储运、核电、氢能、海水淡化。
机械设备:炼化与化工设备(反应器、换热器),受化工资本开支及成套设备出口带动。
建筑:不锈钢水管(中国政策推动);幕墙、电梯、地铁内装。
交通运输:化学品船、LNG船的316用量最集中;汽车排气以400系为主,轨道车辆用301L;集装箱需求具周期性。
其他:紧固件、弹簧、钢丝网、焊材随工业产出;医疗器械受老龄化带动,印度占比12%→15%;水处理与环保设备由法规驱动,需求稳定。
300系挤占200系市场份额,原料需求呈"镍钼增、锰趋稳”格局
其结合全球不锈钢分型号产量(2022–2032E)、中国300系不锈钢各型号占比、全球不锈钢原料使用量情况得出了上述结论。
5.全球原生镍平衡:短期成本支撑,长期库存去化
全球原生镍供需2026年料呈现紧平衡
从原生镍2015-2032E的供需平衡来看:回看2015年以来的走势,全球原生镍平衡表多次出现幅度剧烈的过剩与短缺交替,波动性显著;而进入预测期后,供需格局趋于平稳——2026年起全球原生镍市场将呈紧平衡状态。
LME镍价底部的逻辑锚点:交仓压力、成本替代与工艺竞争
其根据LME与NPI价格走势(2015–2030E)进行了介绍。
精炼镍与NPI价格相互交织:原料竞争将再度出现
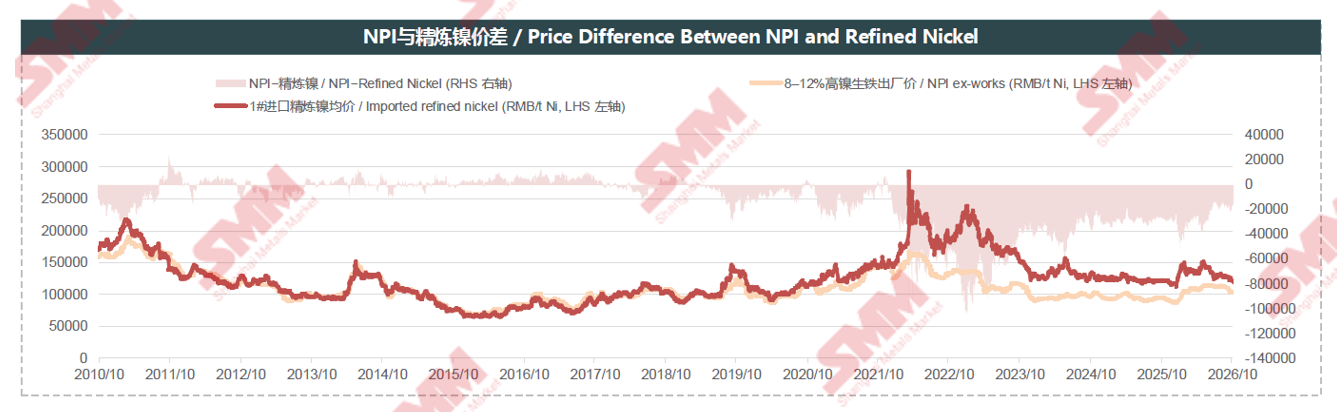
其结合2010-2026年的NPI与精炼镍价差和2007-2035E全球300系不锈钢含镍炉料结构进行了解析。
总结:未来十年的三个判断与关注重点
►核心观点(2026-2035E)
1.需求保持增长,但区域格局与用镍强度变化
不锈钢仍是需求基本盘,但原生镍增长放缓。至2035E需求年增约2.5%,印尼、印度引领增长(CAGR +4.7% / +7.5%),中国趋稳(+1.8%)。
电池用镍仍增,但LFP竞争与回收增长限制原生镍需求;合金与特钢增加高品质镍需求,规格与客户认证决定市场准入。
2.供应增长因产品而异
供应增量转向MHP与精炼镍,NPI增速放缓,传统FeNi继续承压。2026–2035E CAGR:一级镍+7.7%、硫酸镍+4.2%、NPI −3.2%、FeNi −3.4%。
3.成本差收窄,镍产品价格趋同
基准情景下镍价上行,2030年后涨势更强。精炼镍扩产与库存限制前期涨幅,资源约束与成本抬升形成支撑。
NPI对精炼镍贴水预计收窄:矿源约束抬升NPI成本,MHP供应限制精炼镍涨幅,提升其在不锈钢中的竞争力。
硫酸镍与精炼镍价格联动,MHP分配影响价差;硫酸镍溢价取决于原料竞争和转化成本。成本驱动的涨价未必改善利润。
►关注重点
未来五年需重点关注五大指标——印尼火法镍矿供应、MHP流向精炼镍的分配与生产成本、不锈钢与电池领域的废料使用比例、精炼镍库存,以及NPI与精炼镍价差。