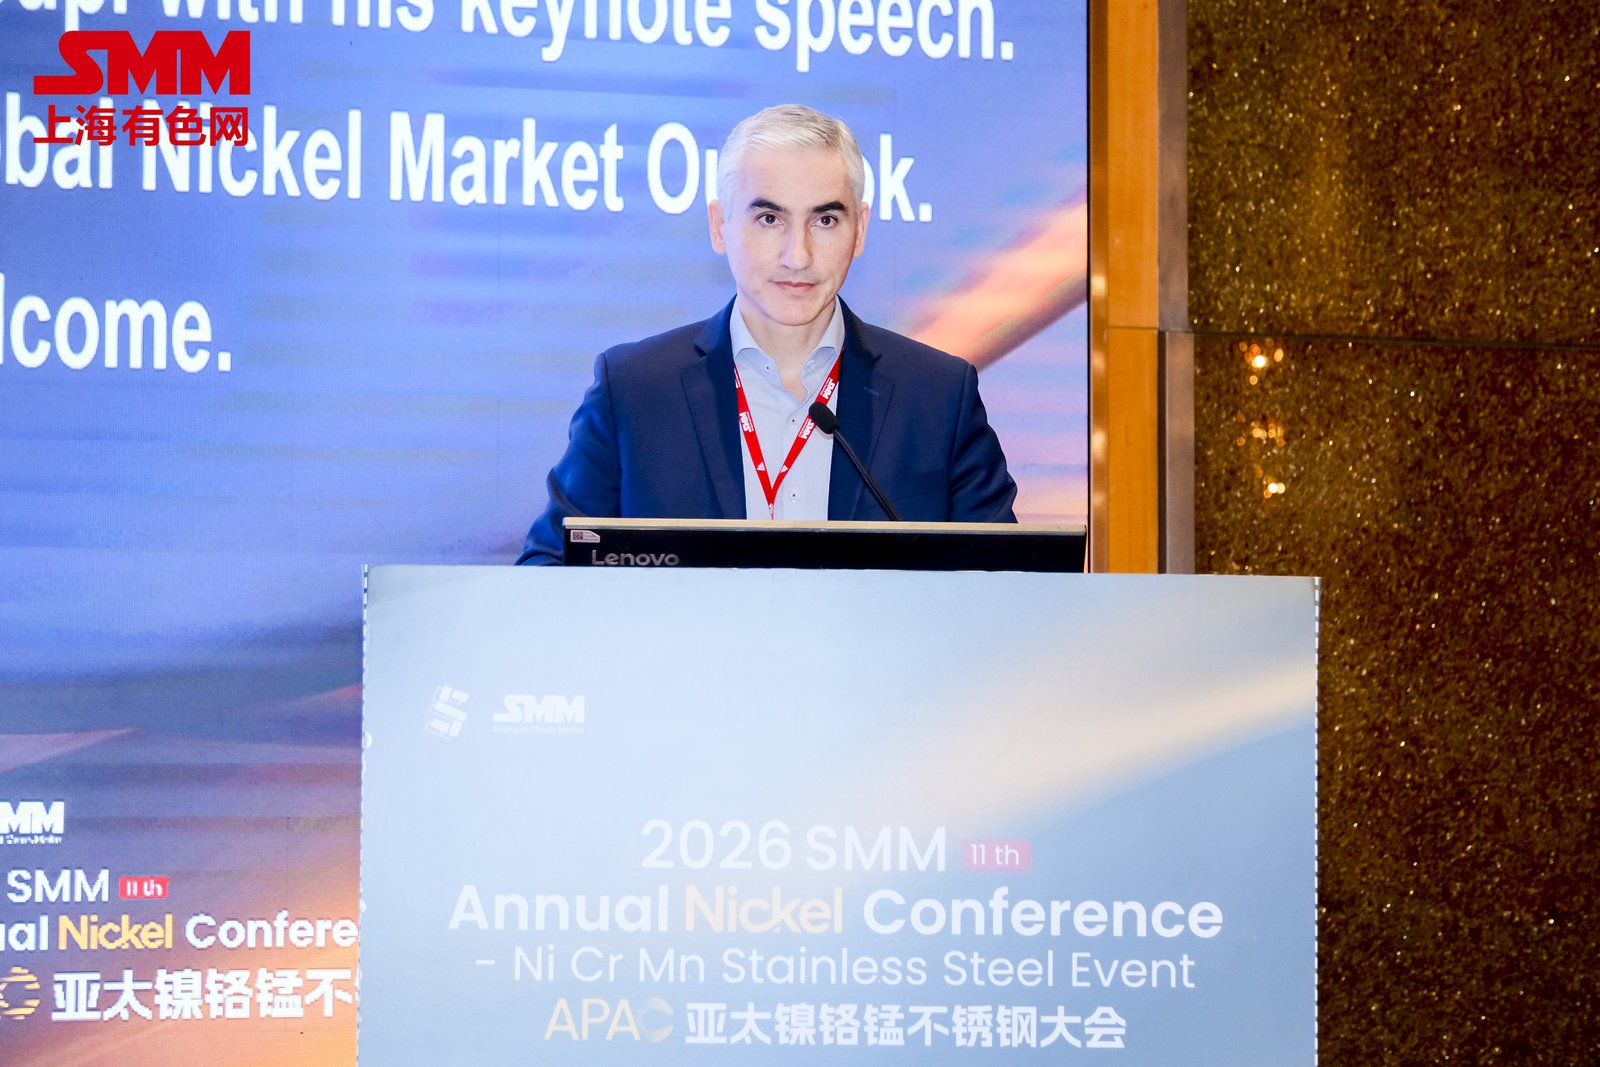
11月12日,在由上海有色网信息科技股份有限公司(SMM)主办的 2026年SMM 第 11 届亚太镍铬锰不锈钢大会上,国际镍业研究组织(INSG)市场研究与统计部主任Ricardo Ferreira分享了“全球镍市场展望”这一主题。
过剩量从2025年的299kt缩减至2026年的19kt,2027年仅回升至70kt
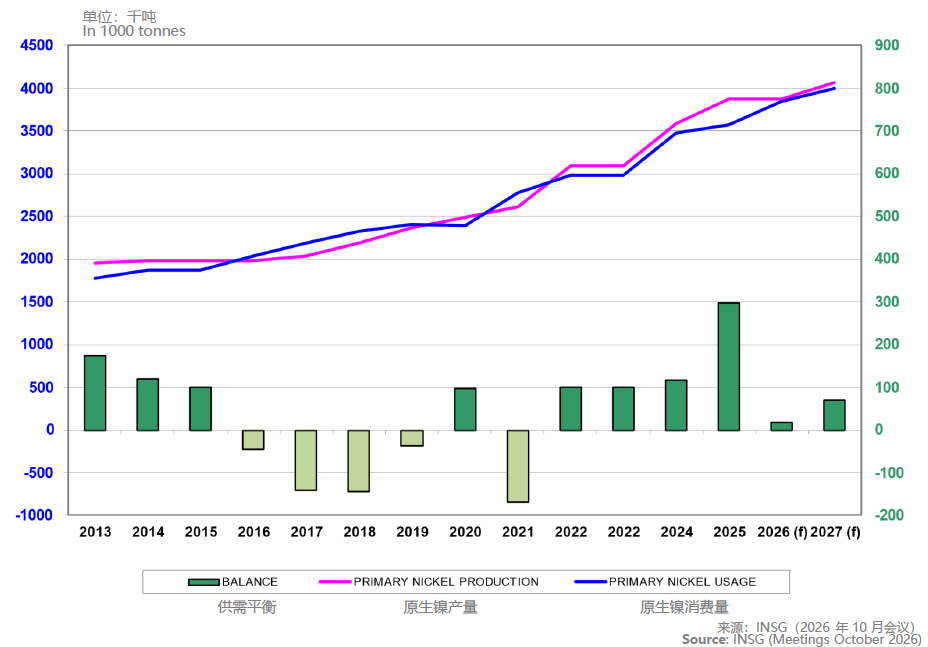
2025年:过剩量大幅扩大至299千吨。
2026年:19千吨。产量为386.8万吨(−0.2%),使用量为384.9万吨(+7.6%)。
2027年:70千吨。产量为407.1万吨(+5.3%),使用量为400.2万吨(+4.0%)。
2026年过剩量收窄,是因为印尼矿石供应趋紧(RKAB配额)且MHP所需硫磺供应受限;中国增产抵消了部分影响。
不确定性依然存在,主要围绕印尼的实际产量。
2026 年全球矿山镍产量下降5.8%,降幅全部来自印度尼西亚
全球矿山镍产量:416万吨(2025年)→391万吨(2026年,−5.8%)→411万吨(2027年,+5.0%)。
印度尼西亚:2026年为245万吨(−9.3%),占全球产量的62.6%,2025年为65.0%;2027年回升至260万吨(+6.1%),约占63%。
印尼贡献了略超过2026年全部降幅的减量,并贡献约四分之三的2027年增量。
印尼以外地区:2026年总体稳定(+0.5%,至146万吨),2027年增长3.0%,至151万吨。
政府政策(RKAB、HPM)带来一定不确定性。
RKAB 配额收紧削减印尼2026 年矿石供应;2027 年配额是关键观察变量
2026年配额设定为约260–270百万吨,而2025年批准量约为379百万吨。
审批周期由三年一批改为一年一批。
7月1–31日的补充申报窗口使配额修订至约290百万吨,并于10月中旬确认。
矿企必须使用至少80%的RKAB配额,否则将面临进一步削减。
1–8月矿石进口量增长64%至14.0百万吨,几乎全部来自菲律宾。这解释了为何原生镍产量降幅(−3.2%)小于矿山产量降幅(−9.3%)。
2027年:申请期为10月1日至11月15日。预计初始配额偏保守,并将在年中前后复审。
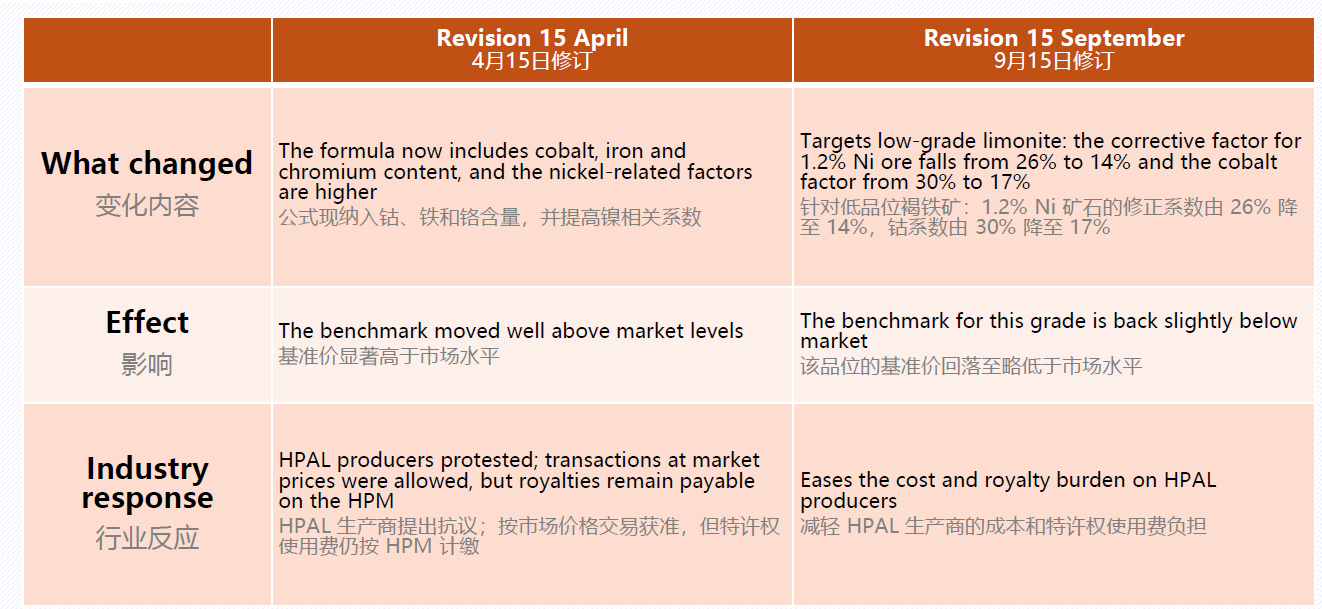
印尼2026 年两次修订矿石基准价(HPM),先提高、后降低HPAL 矿石成本
2026 年全球原生镍产量基本持平,中国增产抵消印尼减产;2027 年增长5.3%
全球:2026年3.868Mt(−0.2%);2027年4.071Mt(+5.3%)。
印度尼西亚:1.825Mt(−3.2%),占比47.2%(2025年为48.6%);随后回升至1.95Mt(+6.8%),占比47.9%。
中国:1.20Mt(+5.3%),占比31.0%(2025年为29.4%);2027年达到1.25Mt(+4.2%),占比30.7%。
亚洲2026年持平于3.18Mt,2027年增长5.7%至3.36Mt,约占全球增量的90%。
亚洲以外地区:2026年美洲下降2.3%(加拿大−14.3%、哥伦比亚−29.6%、巴西+16.6%),非洲下降9.5%(马达加斯加−28.3%);2027年美洲增长9.5%、非洲增长18.2%。欧洲受俄罗斯(−10.3%)影响下降4.4%。日本2026年下降4.7%;韩国增长17.5%。
中国—印尼NPI 合计产量2026 年小幅下降,2027 年稳定在约1.97 Mt
自2020 年以来,印尼NPI 产量超过中国;印尼产能和产量强劲增长,但政府已停止批准新的NPI 和MHP 项目。
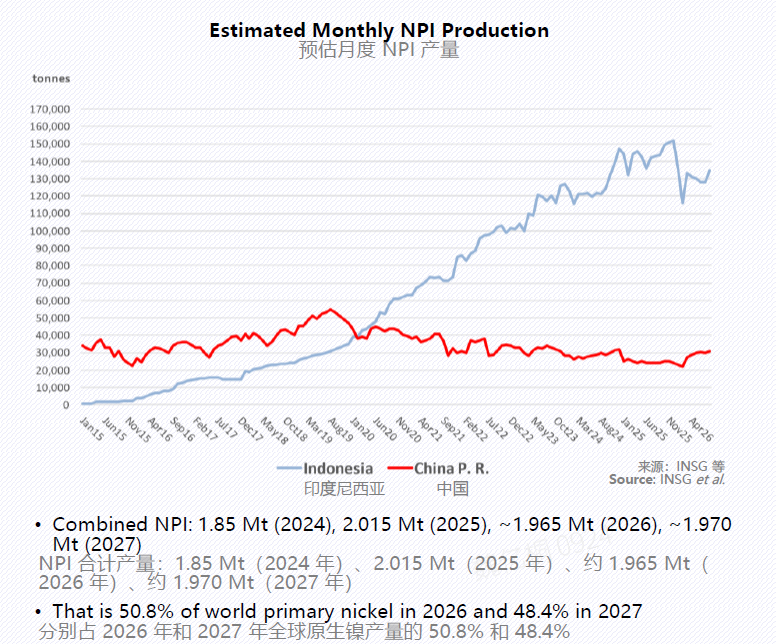
其还对印尼镍出口截至2025 年持续强劲增长,2026 年1–8 月出现下降;INSG《2026 年镍生产设施名录》原生镍产能利用率等内容进行了介绍。
2026 年全球原生镍使用量在中国引领下增长7.6%,2027 年增速放缓至4.0%
全球:2026年3.849Mt(+7.6%),2025年增幅为+3.0%;2027年4.002Mt(+4.0%)。
中国:2.60Mt(+10.6%),占2026年全球使用量的67.6%(2025年为65.7%);2027年2.70Mt(+3.8%)。
印度尼西亚位居第二:2026年410kt(+2.5%),2027年450kt(+9.8%),占全球使用量的11.2%,受其不锈钢产业和电池发展雄心推动。
亚洲占2026年全球使用量的88.2%、2027年的88.4%(2025年为87.8%),并贡献两年均超过90%的增量。
其他地区:欧洲2026年+2.9%、2027年+0.9%;美洲分别+2.6%和+2.4%;日本分别−8.2%和−4.1%。非洲是增速最快的地区,但基数极低(2026年为15kt)。
不锈钢约占原生镍消费的70%;电池占比降至约15%,且仅逐步恢复
•不锈钢约占消费量的70%,并推动2024 和2025 年需求增长。中国引领全球不锈钢增长,印尼也正成为重要生产国。
•印尼NPI 供应趋紧促使中国钢厂增加废钢使用,从而提高成本效率并降低碳足迹。
•电池:占比从2024 年略高于16% 降至2025 年约15%:
LFP 正在扩大份额(占中国国内装车量的80%;欧洲和北美OEM 将其用于入门级和中端车型);
部分需求从纯电动车型(BEV)转向插电式混合动力车型。
•预计逐步恢复:2026 年略低于16%,2027 年超过2024 年水平。
•固态电池仍处于试点阶段,在预测期内不会对镍需求产生显著影响。
总结
过剩量从2025年的299kt收窄至2026年的19kt和2027年的70kt,因为2026年使用量增长(+7.6%)超过基本持平的产量。
印尼和中国主导市场。印尼占原生镍产量的47%、矿山镍产量的63%;中国占原生镍产量的31%、使用量的67.6%。
印尼政策是主要波动因素:RKAB配额削减了2026年矿石产量,2027年配额和HPM调整仍是关键。
硫磺供应(霍尔木兹海峡相关风险)和水资源短缺增加HPAL与MHP的成本和不确定性。
不锈钢(约70%)引领需求;电池(约15%)逐步恢复。
截至10月底,价格跌至约15,000美元/吨。
各国政策(包括CBAM在内的ESG、补贴、关税、特许权使用费、配额和定价体系)可能显著影响市场。
此外,其对INSG、INSG 出版物、INSG 文章等进行了介绍。