当光伏行业还在为单瓦价格内卷不休时,央国企集采正在悄悄换掉竞价标尺。
2025年,华电集团首次在集采中单独划定23.8%的效率标段时,虽然仅有2GW规模,但已释放出信号。这一信号在2026年被华能、华电、龙源、三峡等企业接续放大,效率从个别标段的“试验项”变为集采规则的结构性变量。
核心指标从功率到效率
过去很长一段时间,组件招标只看标称功率,企业靠压低单瓦报价抢订单,“低价中标”成为常态。如今,转换效率越来越成为央国企组件集采关键准入条件。
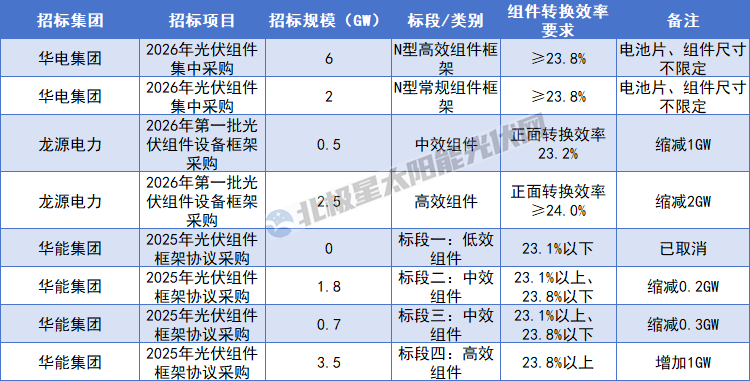
2025年12月,华能6GW光伏组件框架协议采购在经历招标终止后重启,方案作出关键调整。具体来看,方案直接砍掉了原标段一低效组件(转换效率23.1%以下);两个中效标段(转换效率23.1%以上,23.8%以下)合计规模由3GW降至2.5GW,高效组件(转换效率23.8%及以上)预估采购容量由2.5GW提升至3.5GW。2026年5月9日,该项目中标候选人公示:高效标段9家企业入围,单价在0.848元/W-0.92元/W区间,而中效标段单价则为0.806~0.88元/W。
2026年1月,华电集团2026年8GW光伏组件集中采购招标中,N型高效组件(转换效率≥23.8%)规模为6GW,N型常规组件(转换效率≥22.8%)采购规模为2GW;在华电第二批组件集采中,23.2% 及以上的常规组件为5GW。
2026年10月,龙源电力2026年第一批3GW组件集采变更,规模腰斩6GW降为3GW,但档位更高。其中,正面光电转换效率为23.2%的中效组件共采购500MW,正面光电转换效率24.0%及以上的高效组件采购2.5GW。

三峡集团更是把国标写进了标书,结合三峡集团2027年光伏组件集采公告,明确要求采购GB47834 3级能效及以上光伏组件,预估采购总容量5.24GW。
在已披露规模的三个项目中(华能6GW、华电8GW、龙源3GW,合计 17GW),落在≥23.8%及以上档位的合计约12GW,占比约71%。分企业看,华能高效标段占58.3%,华电高效组件占75%,龙源24.0% 及以上高效组件占83.3%。
从组件功率转为转换效率,本质是央企把采购标尺从“初始单瓦价格”向长期价值迁移。这一转变,不仅能够倒逼落后产能加速出清,破解行业长期低价内卷,更重新建立起 “优质优价”的市场定价机制,让高效产品获得合理溢价。
集采标尺切换,BC、TOPCon同场竞技
央企组件集采标尺的切换,背后有一条清晰的传导链。
最直接的触发点是强制性国标的落地节奏。2026年6月,国家市场监督管理总局、国家标准化管理委员会联合发布GB 47834—2026《晶体硅光伏组件和逆变器能效限定值及能效等级》,2027年1月1日起强制执行。
新标准将组件能效分为3级。TOPCon和HJT的3级效率门槛为23.2%,BC为23.5%;1级则分别要求TOPCon达到24.0%、BC达到24.2%、HJT达到23.8%。除转换效率外,标准还对双面率(TOPCon不低于75%、HJT不低于85%、BC不低于70%)和耦合环境应力衰减率(不高于8.6%)提出要求。
这意味着,“低效”不再是一个相对概念,而是一个有法定数值边界的淘汰项:2027年起,达不到3级能效的组件不得生产、进口、销售。
更深层的驱动来自行业“反内卷”治理逻辑的转向。 过去依靠企业自愿减产去产能,效果有限;如今依靠能效门槛直接划定准入边界,从源头压缩低效产能的生存空间。华泰证券基于企业的主流产品功率以及产线技改空间,测算基于新国标3级标准TOPCon以及HJT组件合计出清产能310GW,出清比例达31%。
增量项目同样收紧,工信部2026年10月发布的《光伏制造行业规范条件(2026年本)》征求意见稿,新建n型TOPCon组件、HJT组件和xBC组件(双面组件按正面效率计算)的平均光电转换效率分别不低于24.2%、24.0%、24.4%。与强制能效国标形成“存量清退+增量收紧”的双向约束。
招标规则的另一重大变化,是打破了技术路线壁垒,把TOPCon与BC组件放到同一个竞争池里同台竞技。
以往,绝大多数集采会把 TOPCon、BC 拆成两个独立标段,两条路线互不竞争。TOPCon 产能充足、投标企业多,价格厮杀格外激烈;BC 产能偏少,参与厂商有限,报价始终偏高。
以中国能建2026年度组件集采为例:两个TOPCon 标段分别有 30家、31 家企业竞标,单价落在 0.69~0.77元/ W,平均报价0.72 元/W 左右;BC标段仅有9家企业入围,投标价格抬升至0.76~0.788 元/W,价差十分明显。
而当招标只以转换效率划分标段,规则层面就已经取消了TOPCon与BC的路线区隔。华能6GW集采中,标包3(高效组件≥23.8%,规模3.5GW)共9家候选企业,入围单价在0.848元/W至0.92元/W之间。相比中效标段(0.806元/W至0.88元/W),整体价格中枢明显上移。
而从5月份公布中标结果来看,此前的0.848元/W及0.870元/W低价未中标。隆基和协鑫集成报价突破0.9元/W依旧中标,这意味着及时同台竞技,BC仍有一定溢价空间。这也证明,央国企集采在“效率晋级”之后,还要比拼产能成熟度、历史交付业绩与品牌信用。
距离强制国标实施还有不到2个月时间,对企业而言,转换效率已不再是产品手册上的参数,而是决定能否上牌桌的准入门槛;对行业而言,随着越来越多的招标加入“转换效率”这一准入条件,“低价中标”的时代未必就此终结,但“低效中标”的时代,确实快结束了。