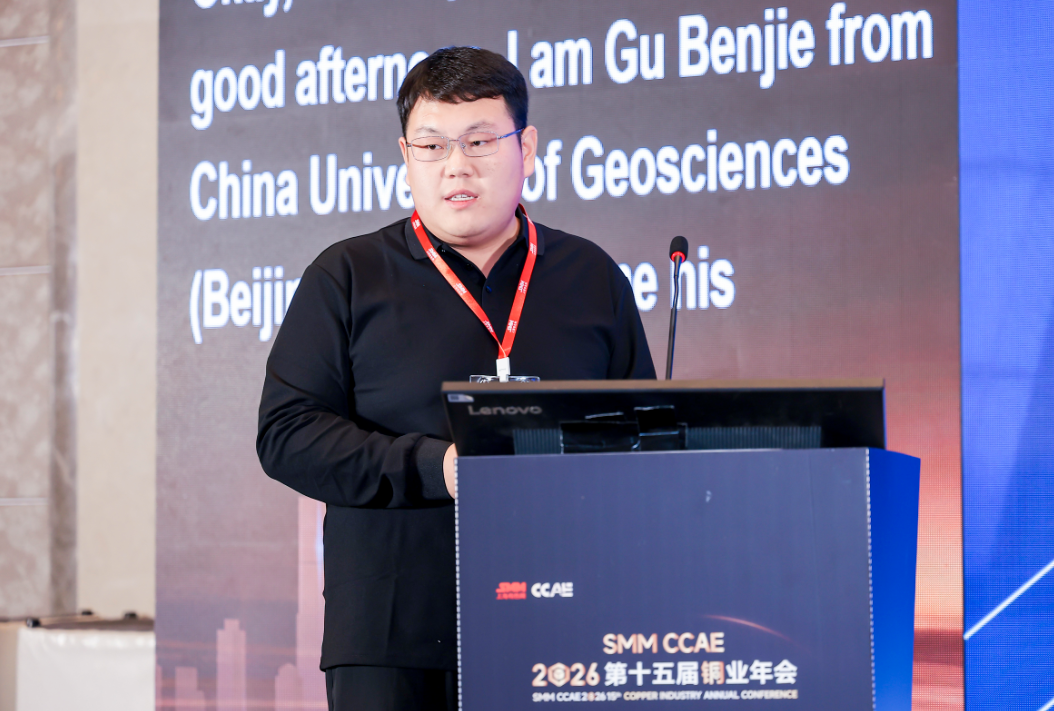
10月28日,在由上海有色网信息科技股份有限公司(SMM),上海有色网金属交易中心有限公司,山东爱思信息科技有限公司主办,荥经县人民政府、山东鑫泽铜业有限公司协办的CCAE 2026 SMM(第十五届)铜业年会——金属矿冶智造与应用发展论坛上,中国地质大学博士顾本杰分享了“高铜价为何没有“买”来新矿?——全球铜矿市场形势与投融资现状分析”这一主题。
六个判断
高价要变成产量,必须经过投资、项目和建设
1.矿铜供应偏紧,精炼铜年度平衡或小幅过剩,而库存的位置直接影响短期交付压力。
2.铜价上涨,但新增矿山的投资决策仍较慢。
3.资本开支增加,但多数用于维持和扩建,未必带来同等规模的新产能。
4.勘查预算回升,但能够较快进入建设的新项目仍然有限。
5.短期的过剩预测,不能消除十年后供给风险的压力。
6.并购可以较快改变资源归属,却不能跳过许可和建设,换句话说是不能产生资源增量。
高铜价为何没能更快带来新矿?
高价只是起点。资金流向、项目储备和开发进度,决定新增供给何时落地。
市场形势I:矿紧与精炼过剩并存
解释近端交易要看地区库存、仓单条件、交割时间和现货升贴水
Ø 矿端缺料:2026年1-7月铜矿产量约1334.5万吨,同比降1%,其中铜精矿降2%,原料供应未跟上高铜价。
Ø 精炼过剩:ICSG预计2026年过剩10.4万吨,精炼铜供给也受到再生原料和冶炼生产等因素影响。
Ø 价格高位上涨:10月20日铜价14591.3美元/吨、同比+37.9%。
Ø 交付更影响价格:铜放在哪个市场、能否及时交割,比全球总量更影响近月价格。
市场形势II:库存总量上升,增量集中
三所库存翻倍,增量主要来自COMEX
Ø 总量大幅上升:三所合计由2025年1月末44.3万吨升至2026年10月20日102.6万吨,增长131.6%。
Ø 增量集中美国:同期COMEX库存由8.9万吨升至71.8万吨,贡献了几乎全部净增量。
Ø 其他地区仍紧:库存集中在美国,不能直接缓解其他地区的现货交付压力。
Ø 后续流向要看:关税安排、跨市价差和运费,决定这批铜能否回流其他市场。
资本开支I:高价只是信号
现货冲高,企业仍按长期回报决定是否开矿
Ø 传统反馈机制钝化:价格创新高本应刺激供给,但铜矿产量反而下降,高利润没有变成新产能。
Ø 高价只是信号:新矿看未来多年的价格和回报,不按一天的现货高点决策。
Ø 门槛还在提高:建设成本、矿石品位和许可风险抬高新建矿山的投资要求。
Ø 现金先保近期:延寿、扩建、降杠杆与股东回报,先占用可支配资金。
Ø 增速差就是证据:机构预测2026—2030年矿产铜年均增速2%-2.4%,低于精炼铜消费的2.8%。
资本开支II:保产越来越贵
矿山越老,往往越需要花钱维持产量。品位下降时,要处理更多矿石才能得到同样多的铜;设备、能源、水和尾矿管理的压力也可能增加。
其从矿品位下滑、保产占比高、扩建成本上涨、漏损链延伸、真正的增量等角度进行了阐述。
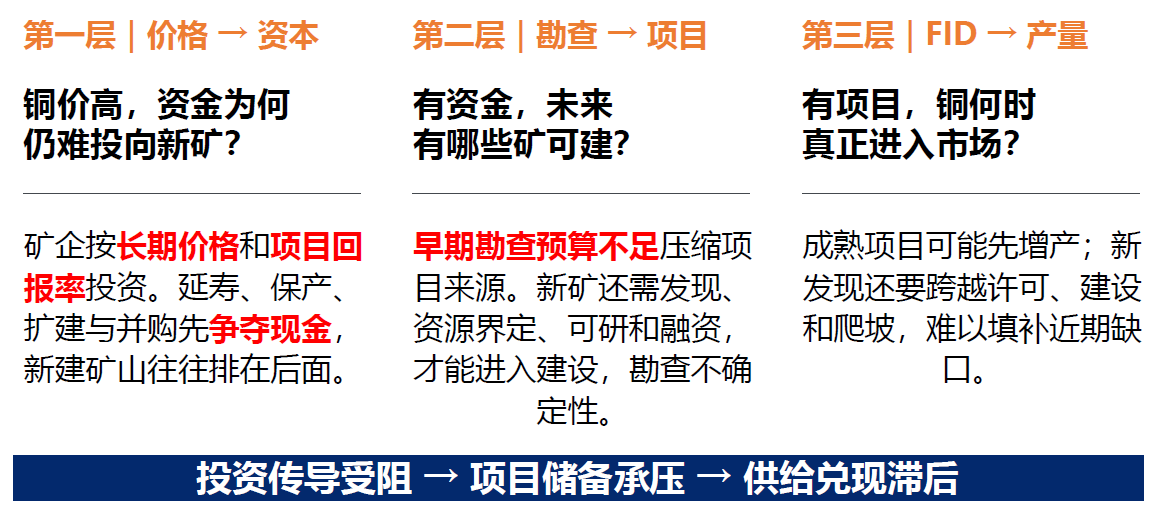
铜矿勘查I:预算回升了,矿不会立刻出现
铜勘查预算回升是积极信号,但要把“花了钱”和“找到了矿”分开来看。
Ø 勘查总额回升:2023-2025稳定;2026年铜勘查预算约43.1亿美元,同比增长32.4%,创历史新高。
Ø 矿山阶段为主:预算同比增25.3%,占比40.1%,2025年为42.4%,高于草根阶段。
Ø 草根阶段反弹:预算同比增37.6%,占比由24.9%升至25.9%,但仍处低位。
Ø 供给需要时间:预算是投入,钻探成果是中间结果,能够进入可研和建设的项目才可能成为未来供给。
铜矿勘查II:发现少,成熟项目更少
发现少,转产更慢:项目储备是长期供给的硬约束
其结合重大新发现少、多数还不能建等内容进行了解析。
时间约束:钱到位,产量仍要等
其从钱要投、矿要等、近端靠成熟项目等角度进行了分析,并指出:成熟项目可先增产;新发现难解近忧。
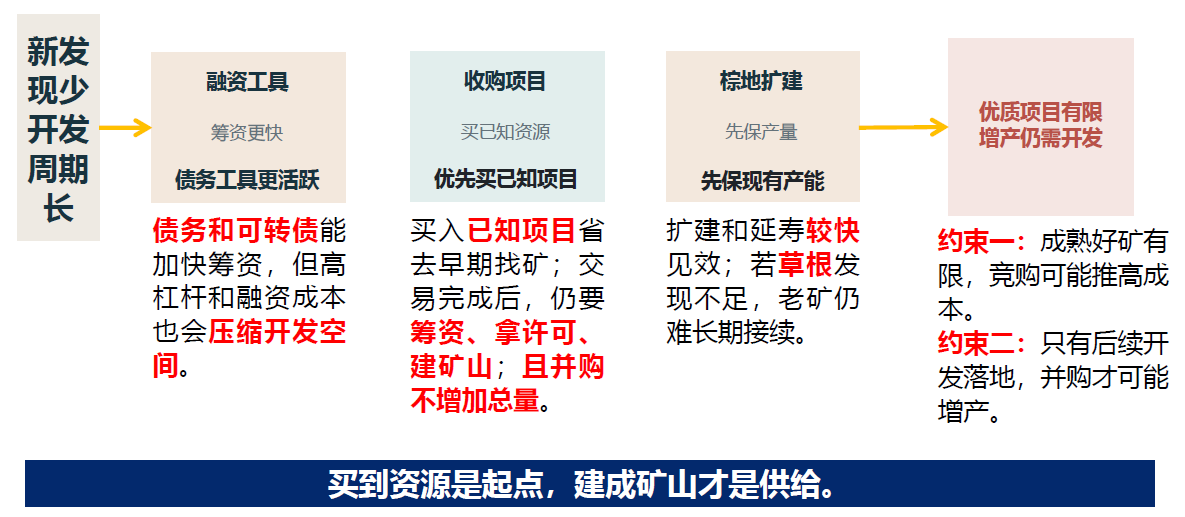
投融资行为I:并购热,不等于新矿快
交易可以让资源权益较快改变归属,却不能让矿山产量同步跳升
Ø 融资向大单集中:据标普统计口径,2026年1-9月,大宗矿产融资数降32.8%,金额增66.6%。
Ø 铜资产竞购升温:2025年铜并购额约287.2亿美元,约为2024年的8倍。
Ø 资金与产量:交易额变大,不等于铜更多;许可、融资和建设进度才会改变未来产量。
Ø 企业愿意购买已知资源和较成熟项目,能更快获得资源入口,也能够省去早期找矿的不确定性。
投融资行为II:买矿不等于造矿
发现少、周期长:企业倾向使用融资工具(债务)、收购已知资源、扩建和延寿在产矿
综合判断:短期宽松,长期供给仍受约束
短期看库存,长期看项目——两只不同的钟:
第一只钟按月、按季度走,影响的是现货升贴水和交付压力,按照ICSG当前预测,2026至2027年精炼铜预计仍有表观过剩,但实际交易要看库存究竟在哪、能否交到需要它的地方。
第二只钟按年、按十年走,影响的是矿山项目能否持续接替老矿,发现、可研、投资决定和建设,任何一环落后,十年后的产量就会受到约束,主要有下面三重限制:
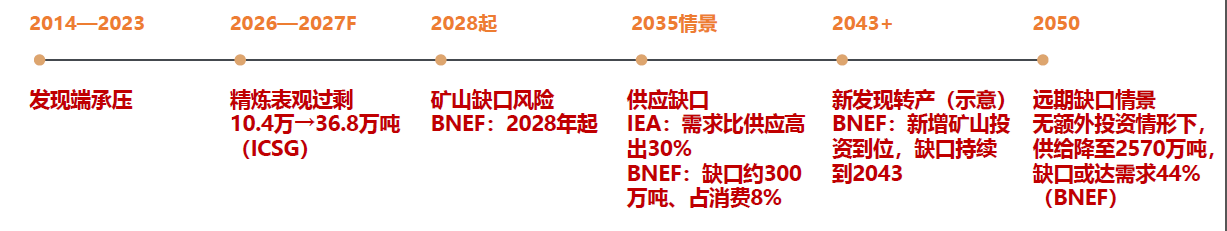
Ø 发现端:勘查不足是最上游驱动,十年仅发现 14个铜矿、占1990年以来总量 3.5%,未来可开发项目储备在源头收窄。
Ø 投资端:保产、扩建和新矿争夺资金;资本强度越高,新增产能越难兑现。
Ø 时间端:若短期宽松压低勘查和投资,远期缺口可能进一步扩大。
四个值得持续跟踪的信号
盯住四组能落到数据和项目进度上的信号,他们决定缺口会缩小还是扩大
Ø 美国精炼铜关税 政策最终文本 / 跨市价差 / 库存迁移:看政策是否真正落地、库存是否跨区回流;地区升贴水会先反应。
Ø冶炼负荷与原料 TC / 冶炼厂开工/ 月度产量:负TC若持续触发主动减产,精炼铜平衡可能比预测更紧。
Ø草根勘查活动 草根勘查活动铜勘查预算占比 / 钻探 / 新发现:看草根预算能否连续回升,以及钻探能否转为成熟项目。
Ø绿地项目FID 批准规模 / 资金落实 / 建设进度:批了项目还不够;融资、建设和爬坡进度决定新增供给何时落地。