9月下旬市场担忧的美国精炼铜关税并未落地,非美地区低库存格局凸显。与此同时,国内冶炼厂主动减产预期升温,智利铜矿罢工风险抬升,供应端支撑力度增强。在基本面托底之下,铜价呈现易涨难跌格局。
近期内外盘铜价重心持续上移。9月下旬市场担忧的美国精炼铜关税并未落地,非美地区低库存风险再度凸显;国内低库存支撑沪铜近月合约维持高Back结构,LME0—3月Back结构同步持续走扩;COMEX与LME铜价差重回200美元/吨上方,全球铜库存进一步向美国集中。与此同时,国内冶炼厂10月主动减产预期升温,智利铜矿罢工风险抬升,供应端支撑力度增强。但宏观面压力仍存,美元指数高位运行、美债收益率大幅上行压制风险资产表现,铜价未能突破前期高点。在基本面托底之下,铜价呈现易涨难跌格局。
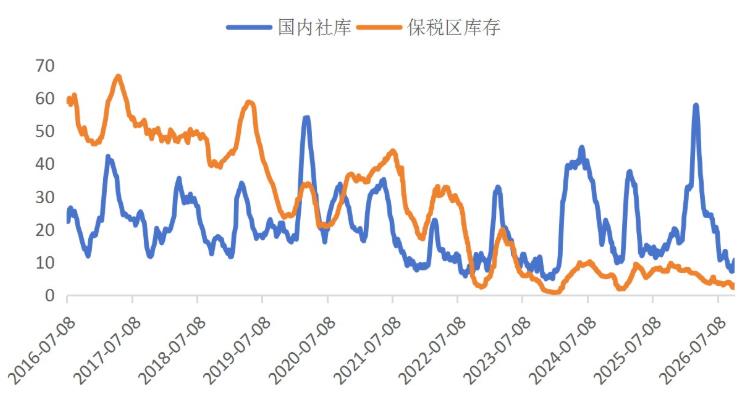
图为铜库存(单位:万吨)
供应端,原料紧张正加速向冶炼环节传导。9月底现货铜精矿加工费(TC)降至-231.68美元/吨,再创历史新低。头部矿企普遍下调产量指引:安托法加斯塔下调2026年铜产量;必和必拓将2027财年产量指引设定为165万~180万吨,显著低于2026财年水平,核心原因是埃斯康迪达铜矿品位下滑。智利2026年铜产量预计下滑2.6%,至527万吨。近期罢工风险升温,智利矿端扰动持续。
1—8月中国铜矿砂进口量同比下降3%,其中8月进口量同比下滑9%。9月自由港印尼两座冶炼厂复产进一步收紧全球矿端供需平衡,国内铜矿进口预计延续同比下行态势,TC短期难言止跌。9月冶炼厂生产亏损达4129元/吨,环比扩大约2000元/吨。硫酸等副产品收益同步走弱,预计10月冶炼亏损将扩大至5000元/吨附近。冷料市场同样承压:国产废铜票点抬升至12%~13%,发票合规问题制约国内再生铜企业开工;进口再生铜查验趋严,部分不合规货源滞港,8月废铜进口环比回落19%。在原料紧缺与盈利收缩的双重挤压下,10月电解铜产量下滑的核心驱动将由常规检修转为冶炼厂主动减产。SMM预测10月国内电解铜产量将降至108.47万吨,为年内低点,精铜供应收缩将对铜价形成刚性支撑。
需求端,进入“金九银十”传统旺季,下游铜材开工率环比有所修复,但高铜价与高升水压制企业备料意愿,开工率同比依旧偏低。9月精铜表观消费量为139万吨,同比减少约6万吨,旺季整体表现不及预期。不过终端需求存在结构性亮点:第一,电力投资有望在四季度提速。国内水网、新型电网、算力网、新一代通信网、城市地下管网、物流网“六张网”建设加速推进。新型电网作为新质生产力的重要物理底座,“十五五”全国电网投资预计突破5万亿元,较“十四五”增长超80%。2026年电网和发电两大板块合计投资有望首次突破1万亿元。1—8月电网投资完成3932亿元,同比仅增长3.58%,项目进度偏慢,四季度有望集中赶工回补;特高压建设、配网升级叠加AI算力用电外溢,持续拉动线缆用铜需求。第二,新能源车与储能赛道需求韧性较强。全年新能源车销量有望达到1900万辆,1—9月储能锂电产量同比增长96%,锂电铜箔开工率维持在高位。第三,地产端政策密集落地,首套房贷贴息政策将于10月生效,市场对地产止跌企稳的预期升温,地产对铜需求的边际拖累有望缓解。
整体而言,短期铜材加工需求受高铜价、高价差扰动,但终端需求存在边际改善空间,需求端并非明显拖累项。
库存端,10月以来,国内社会库存增加3.4万吨,至10.77万吨,保税区库存增加0.92万吨,至3.27万吨;LME铜库存下降1.6万吨,至23.3万吨,COMEX铜库存增加0.95万吨,至71.3万吨。全球总库存为108.7万吨,约66%的铜库存集中在美国。国内库存抬升主要受国庆假期影响,当前库存总量仍较去年同期低6万吨以上。低库存环境支撑沪铜近月维持高升水,Back结构偏强。LME注销仓单比例处于高位,市场可交割货源有限。若美铜关税政策持续搁置,叠加国内冶炼减产落地,非美地区的低库存困境短期难以化解。
宏观方面,9月中旬起美元指数单边上行。高油价推升美国通胀预期,美联储9月议息会议全票通过加息决议,市场预期年内仍存在至少1次加息空间,美联储偏“鹰”的表态持续为美元提供支撑。美债收益率走高同样压制风险资产估值,受美债期现价差走扩、通胀预期上行影响,美债收益率维持强势。短期强美元、高美债收益率对铜价上行形成约束。
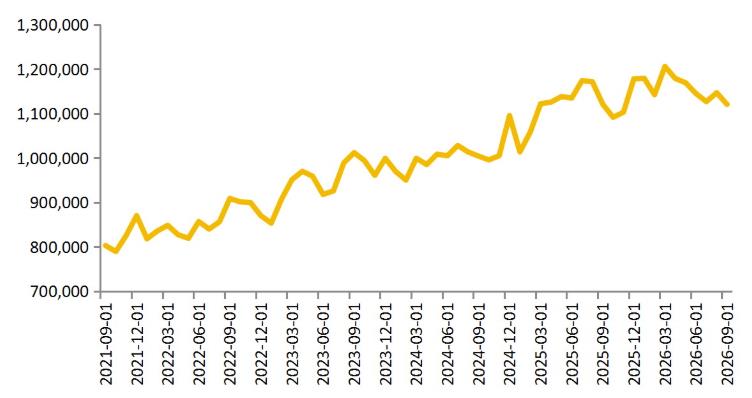
图为中国电解铜产量(单位:吨)
综上所述,短期国内冶炼厂受原料紧缺与盈利收缩的双重影响,主动减产意愿较强。叠加旺季终端需求边际回暖、电网投资政策托底,同时美国铜关税悬而未决令非美地区延续低库存格局,沪铜与伦铜市场均维持高Back结构,对价格形成支撑。但宏观层面,强美元与高美债收益率对铜价上行形成制约,预计本轮铜价上行不会一蹴而就。(作者单位:建信期货)
(来源:期货日报)