近日,大全能源发布9月投资者活动记录表,其中被问及公司如何看待四季度供给侧的调整的问题,大全能源表示,当前多晶硅行业仍处于供需再平衡阶段,实际产量变化是影响行业基本面的核心变量。若供给端持续收缩并低于下游实际消耗,有助于缓解库存压力、改善供需关系。后续需观察企业实际排产、行业月度产量、库存及下游需求变化。公司将结合市场供需、装置运行、成本控制及销售情况,合理安排生产经营节奏。
同时,有投资者询问公司“硅料‘反内卷’和能耗新标推进下,公司判断行业出清、价格修复的拐点何时到来?”的问题,大全能源表示,当产能、库存去化进入实质阶段,产业链产品顺价至合理水平,产业企业实现一定程度盈利修复,供需格局从失衡转向平衡,可被认为行业拐点到来。
多晶硅产量方面,据SMM预测,10月国内多晶硅产量将较大幅下滑,预计产量不足10万吨。除西南地区部分基地因枯水期有减产预期外,新疆等部分基地协同减产下也有减产预期。
政策方面,7月27日,在市场监管总局、工信部的指导下,由中国光伏行业协会牵头编制的团体标准《光伏行业成本核算模型通则》(T/CPIA 0156-2026)正式发布实施。大全能源认为,该标准面向“硅料-硅片-电池-组件”产业链,构建起统一规范的成本核算口径,将有效提升产业链成本数据的可比性与透明度。为光伏行业规范市场竞争秩序、遏制非理性低价竞争提供方法依据和技术支撑,推动行业回归良性竞争、高质量发展的轨道。
此外,《硅多晶和锗单位产品能源消耗限额》(GB 29447-2026)将于 2027 年 1 月 1 日正式实施。该标准对硅多晶(三氯氢硅法)单位产品综合能耗限额标准进行界定分级:1 级为目标级(对应行业先进工艺标准)、2 级为新建或改扩建项目准入级、3 级为限定级;1、2、3 级能耗限额数值分别为≤5、≤5.5、≤6.3kgce/kg。
大全能源表示,新国标的发布实施为硅料行业划分了严格的能耗红线,符合行业技术发展实际与国家产业政策导向,为产业优化转型提供了更科学、先进的技术标准依据;同时对于标准引领、创新驱动,以市场化、法治化推进光伏产业“反内卷”工作,重构市场良性竞争格局,保障行业持续高质量发展有重要意义。
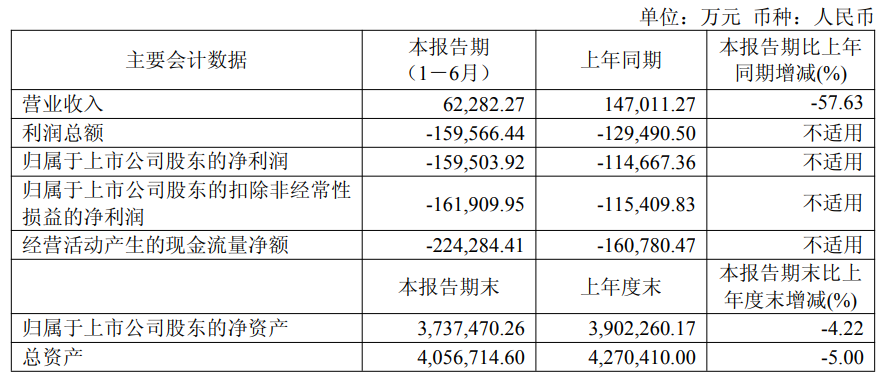
回顾2026年上半年的公司业绩情况,大全能源表示,当前光伏行业处于市场需求疲软、产品价格触底的下行周期,行业经营环境整体承压,公司业绩表现受到阶段性影响。报告期内公司实现营业收入6.23 亿元,归母净利润-15.95 亿元,其中包含存货计提减值损失10.26 亿元。
生产运营方面,大全能源上半年多晶硅产量为8.7 万吨,其中二季度产量 4.4 万吨,生产运营节奏保持稳定;面对多晶硅价格持续低位运行的市场环境,公司以保障现金流安全、维护长期经营质量为导向,采取审慎的销售策略,理性把控出货节奏,报告期内实现销量 1.97 万吨。
成本方面,由于二季度销量环比提升,固定成本分摊效应显现,报表端单位销售成本及单位现金成本环比明显下降。生产端持续深化降本增效各项举措,制造成本稳步下行,整体成本管控能力持续优化。财务方面,公司资产结构保持稳健,当前资产负债率仅7.9%,账面现金储备约 104 亿元,抗周期风险能力突出,能够较好应对行业周期波动,为公司长远发展筑牢资金基础。
目前行业仍处于周期底部,公司主动优化经营节奏,坚持稳生产、守现金、控风险为核心,优先保障经营灵活性与可持续发展能力。后续伴随行业格局逐步修复,公司将结合市场行情变化动态调整经营策略,稳步提升经营效益,持续筑牢公司长期发展根基。
此外,还有投资者询问大全能源关于公司“AIDC 新业务进展如何,固态变压器等产品是否已送样或与客户联合测试”等问题,大全能源表示,目前公司 AIDC 项目整体处于前期手续办理阶段。2026 年半年报报告期间,公司围绕新型储能装备、固态变压器进行研发项目立项。其中新型储能装备相关研发项目,已完成部分原理样机、单机装配及硬件单板调试等阶段性工作;固态变压器相关研发项目,已完成主拓扑方案设计和硬件设计,正在开展结构、电气、软件详细设计。公司已针对项目节点制定细化进度规划,目前项目尚处于早期阶段,未来如发生较大变化或取得阶段性进展,公司将依法依规履行信息披露义务。