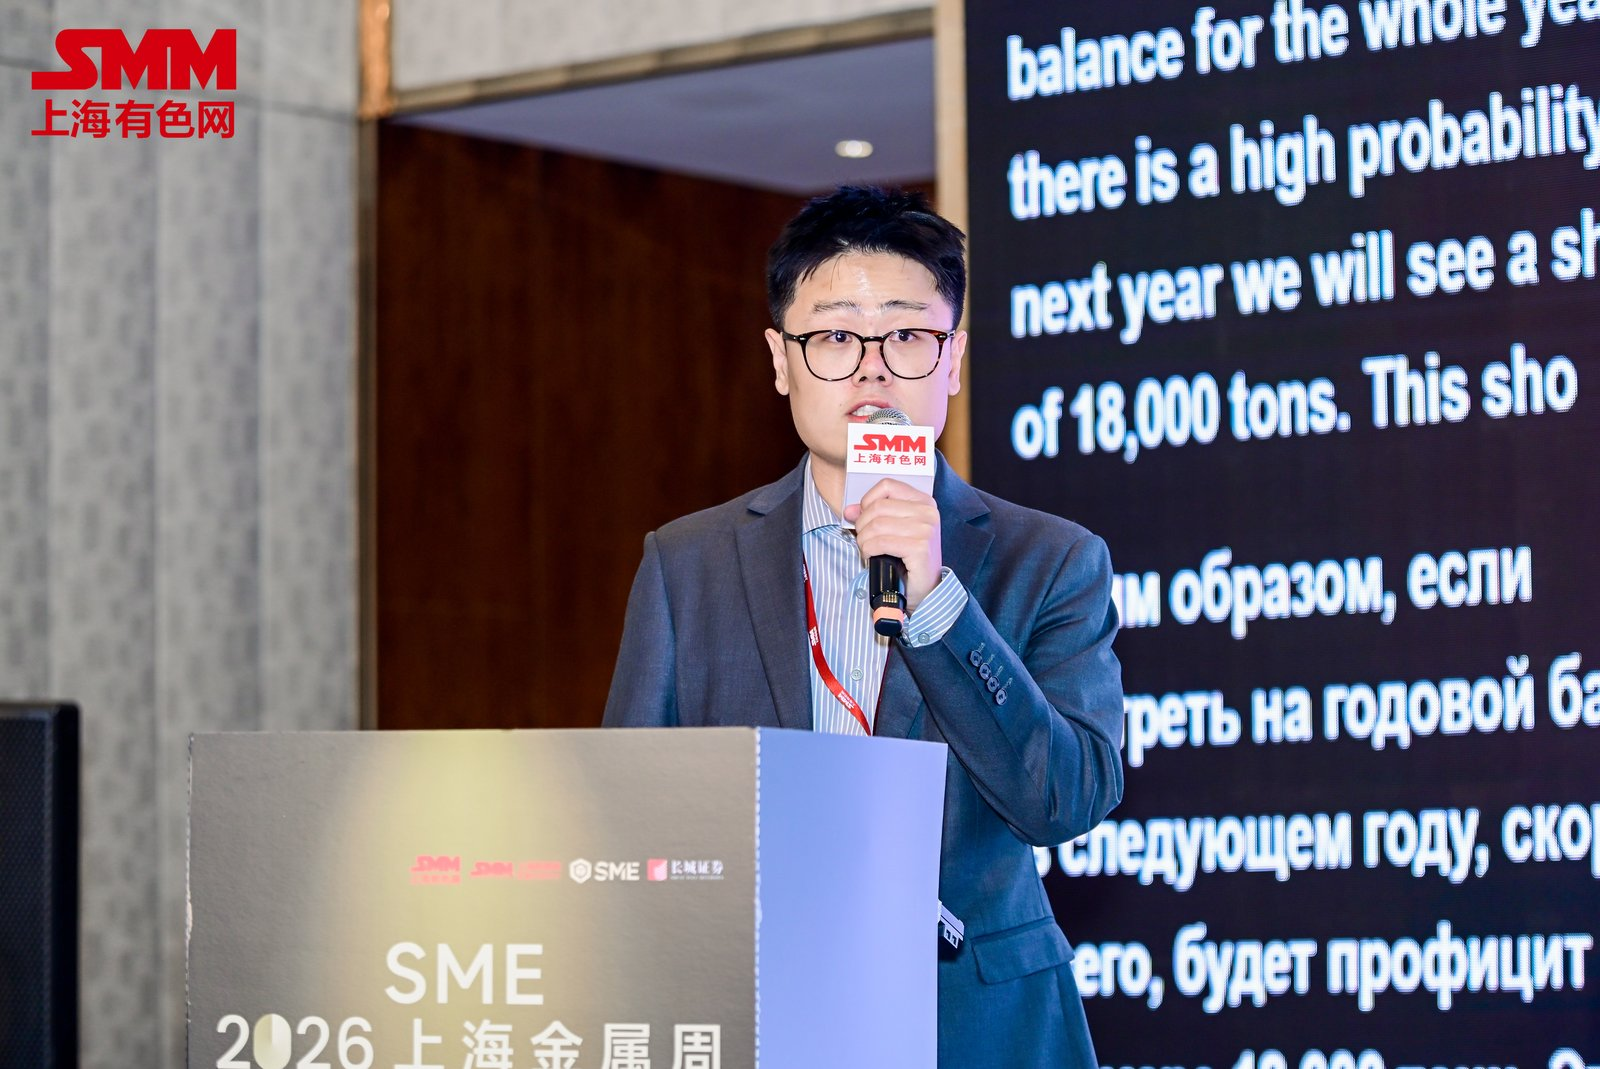
11月18日,在由上海有色网信息科技股份有限公司(SMM)、上海有色网金属交易中心有限公司主办的2026 SMM SME 上海金属周——2026 SMM产业投资论坛上,SMM锂行业研究经理徐杨分享了“碳酸锂2027供需分析及价格展望”这一主题。
供给增量超过需求增量,缺口收窄但价格弹性仍大
需求继续增长,但供给扩张更快。供需任一端约1%的偏差,就可能改变年度平衡方向。
2027年的关键变量是增量兑现率,年度缺口与阶段性库存需结合判断。
1.需求分析
新能源汽车增量引擎切换:中国靠出口,全球靠多区域
►中国:外需接棒
出口:纯电+插混,渠道与海外产能释放;内销:需求前置,政策刺激边际效应减弱。
►全球:欧洲与新兴市场接棒
欧洲:排放要求、补贴及平价车型驱动;其他:东南亚、拉美低基数市场持续扩张。
2027年储能增速回落:国内收益收窄,而非需求转弱
全球:增速回落,新增量仍增18%;中国:IRR安全垫收窄至1–2pct。
01|2026 高基数
• 国内:高收益+ 高补贴→ 集中抢装;
• 海外:欧洲/ 印度/ 中东多区域共同放量。
02|2027 收益挤压
• 高收益现货价差收窄+运行费上涨+补贴退坡;
• 136号文后强配退场,转向收益筛选。
03|仍有增长托底
• 国内:清单项目须按期装机交付;
• 海外:欧洲容量机制· 印度VGF,中东长期容量协议,需求无明显拖累。
核心判断:减速来自国内高基数与收益门槛抬升;行业从“抢装”转向“择优开工”。
储能:装机增长36%,电芯出货增长22%,海外贡献约三分之二增量
海外装机贡献62.5%的全球增量。欧洲与其他地区电芯增量合计占全球增量51.1%。
2027年终端装机增速快于出货增速,需求兑现应同时验证海外交付、并网和渠道库存。
动力贡献64%的电芯增量,LFP承接绝大部分增量
终端销量、单车电量与储能交付决定电量,化学体系结构决定耗锂品种。
铁锂主导2027年增量,三元产量持平但碳酸锂需求回落
中国铁锂:2026年增长66.2%;2027年增长29.4%。
铁锂贡献93.3%的全球碳酸锂需求增量。
2.供给分析
锂资源供应集中度下降,边际增速同步放缓
预计2027年全球原生及再生锂资源供应量将达将达数百万吨LCE,其中锂辉石、盐湖为主要来源。
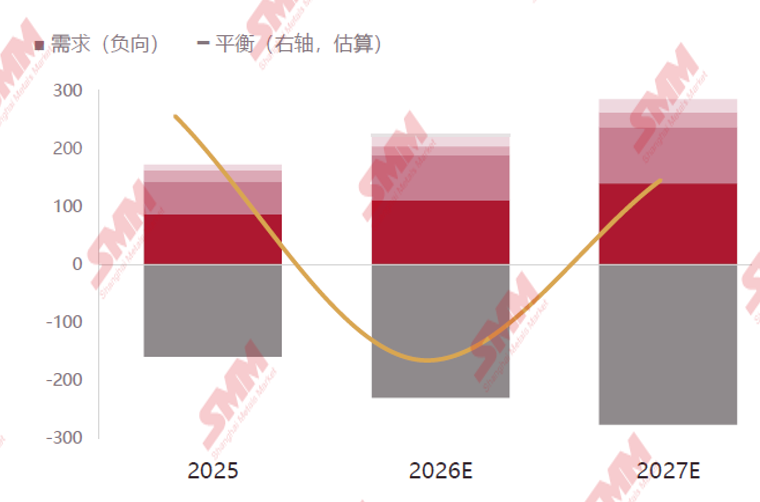
2026年锂元素平衡面临大幅去库局面,2027年预计将转向累库。
2027年全球锂资源净增量可观,中国贡献超过一半
供应风险集中在具体资源路线和国家,全球总量需要拆成可跟踪的项目清单。
2027年中国贡献全球72%的碳酸锂产量增量,进口仍集中于南美
2025至2027年中国与全球锂资源产量预计持续快速增长,供给以锂辉石、盐湖为主、云母产能逐步恢复。进口端(截至2026年前三季度)高度依赖南美,来源集中度偏高。
3.总结与展望
缺口收窄近九成,2027年价格更取决于供应兑现与补库节奏
2027年需求继续增长,供应扩张更快。
年度平衡收窄后,价格更敏感于实际兑现与预期之间的差异。
价格中枢落入外采矿成本区,利润向低成本资源集中
2027利润修复顺序:低成本资源一体化→ 外购云母→ 外购辉石。
2027年价格中枢预计下移,政策与供需兑现影响阶段性波动
►价格展望|中枢下移
2027年:需求增速放缓,供需缺口收窄,价格中枢预计下移。
►重点政策:2027年1月津巴布韦锂精矿出口禁令
政府重申禁止锂精矿出口,出口许可与本地加工进度挂钩。
衔接不畅:到港收缩、价格上行扰动;加工顺利:供应压力延续。
•基准:价格中枢下移
供应扩张更快,需求增速放缓。
•上行扰动:阶段性反弹
津巴布韦政策衔接+项目延迟+补库。
•下行压力:供给与累库
供给超预期+需求放缓+累库。